piff → opex
Sveiki, labi. Vaataks, ka pko poole ))) azu)))
Sveiki, labi. Vaataks, ka pko poole ))) azu)))
Controlling stake / 51% peaks vist tähendama ka kohustuslikku ülevõtupakkumist järgmisel aastal? Seega võiks aktsia kaubelda 1,2x booki (2025 seisuga 1,11 EUR) miinus mis iganes riskipreemia, mida mina hetkel arvutada ei oska?
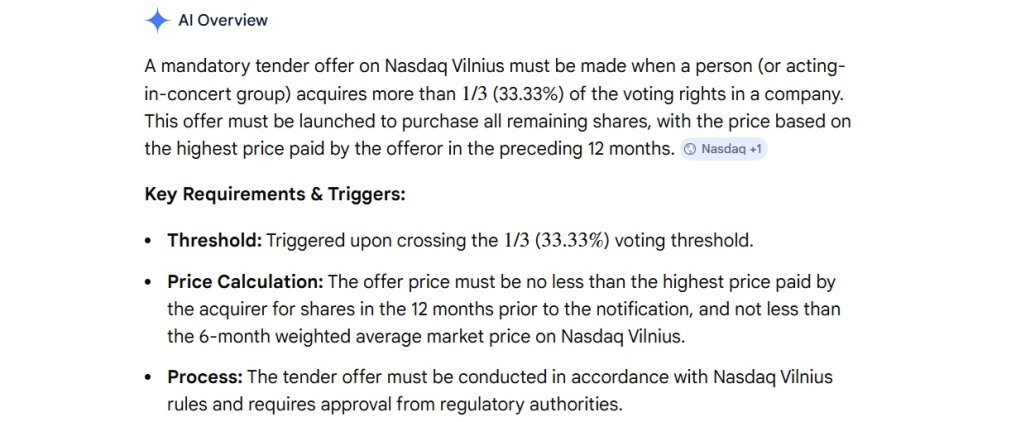
Miski pakkumise triggeriks on 1/3 häältest:
Lisaks veel...
The amount proposed for dividends is EUR 30 394 thousand, i.e. EUR 0.047 per ordinary registered share held by the shareholders. The amount to be allocated amounts to 50 per cent of the Bank Group's net profit for 2025.
Põnevad uudised - samas on see hea dividendi stock olnud ja oleks kahju loobuda, eriti arvestades ca 10 aasta taguseid fondiemissioone, millega sai aktsiaid juurde 20% aastas. Aga panga areng teeb rõõmu. Samuti suuraktsionäride selge vaade shareholder value tõstmiseks ja arusaadav strateegia äri kasvatamiseks Leedus.
Tore oleks kui siia protsessi mõni tugev väline strateegiline huviline tekiks (siin foorumis on räägitud näiteks poola pankadest), kes paneks ka oma bidi lauale - siis võiks väljasostupakkumise korral hind ülespoole liikuda. Hetkeseisuga tundub, et tuleb väljasostupakkumine kui Tesonet saab ECB käest loa, kuid küsimus, et kui tuleb, siis millal (kas sellel või järgmisel aastal).
Kui siia sisse arvestada käesoleval kevadel väljamakstav dividend (EUR 0,047 aktsia kohta) vastavalt aktsionäride koosolekule tehtud ettepanekule, siis eeldusel, et teoreetilise väljaostu korral jääks pakkumishind vähemalt tasemele EUR 1,11, siis siit hetkest edasi kogutootlus võiks olla ca 20%: ((1,11-0,96)+0,047*0,85))/0,96 = ca 20%. Disclaimer: see on puhtalt enda subjektiivne nö. ''back of the envelope'' tasemel arvutus ja eeldus.
Allikas panga materjalidest aktsionäride koosolekule - Profit Allocation drat propososal: ''The amount proposed for dividends is EUR 30 394 thousand, i.e. EUR 0.047 per ordinary registered share held by the shareholders. The amount to be allocated amounts to 50 per cent of the Bank Group's net profit for 2025.''.
cash13/03 12:30((1,11-0,96)+0,047*0,85))/0,96 = ca 20%. Disclaimer: see on puhtalt enda subjektiivne nö. ‘‘back of the envelope’’ tasemel arvutus ja eeldus.
Mida kinnitab asjaolu, et dividendi võtad 2x arvesse...
Ega ikka ei võta, lihtsamalt võinuks selle ümbrikunurga arvutuse kirja panna nii: (1,11+0,047*0,85)/0,96-1= ca 20%
Ja 1.11 baseerub täpsemalt millel? Õhul ja armastusel? Ülevalpool on see tuletatud ikkagi bookist... Või tulevad dividendid õhust? :)
Lihtsalt referentsiks - siin viide nende omavahelisele tehingule pressiteatest: ''On March 12, 2026, Tesonet Global executed and closed the share sale-purchase agreement with Willgrow UAB (“Willgrow”), acquiring a 2.52% stake in the Bank at a purchase price of EUR 1.1012 per share. This initial transaction brings Tesonet Global's current post-closing ownership to 9.86%.''.
Teiste suuremate omanike aktsiaportfellide omandamiseks on sõlmitud ''tingimuslikud'' kokkulepped järgmise valemiga: ''On the same date, Tesonet Global also signed conditional agreements to acquire additional shares in Artea Bankas from multiple existing shareholders. These include agreements to acquire all shares held by Willgrow (representing the remaining 6.59% stake in the Bank), Algirdas Butkus (including related parties, in total holding 5.48% of shares in the Bank), Darius Vyšniauskas (including related parties, in total holding 2.33% of shares in the Bank) and Arvydas Salda (including related parties, in total holding 1.59% of shares in the Bank), and part of shares in the Bank from Gintaras Kateiva (including related parties, selling 4.60% of its shares in the Bank) and from AB “Invalda INVL” (selling 1.22% of its shares in the Bank from its total 19.94% stake).
The purchase price will be determined at closing based on the Bank's most recently disclosed book value per share, multiplied (i) by the number of shares sold by each respective shareholder and (ii) by a coefficient of 1.2x, as set forth in the agreements.''
Varem arvasin, et PKO teeb mingi diili. Isiklik arvamus
Artea Bankas Q1/26 Update: “Bid in the making” https://research.enlightresearch.net/jsp/demoLogin.jsp?key=3512&x=aabbcc&resLibId=89735
Artea Bankas Q2/26 Update: “A neo-bank on top?” Link to report
Mis nende analüüside mõte on, kui iga kord korrigeeritakse paarkümmend miljonit siia-sinna? Muide, majaka analüüsimaja peaks minu teada nende aruannete koostamise eest analüüsitavate käest otse raha saama – mida on ka näha...
Suurmüük hakkas?
Vastupidi, suurost hakkab. Euroopa Keskpangalt tagasiostuks luba saadud. Coop ja LHV tehke järgi.
Ainult unista, et keegi LHV siseringist mõne “kopka” eest “oma raha” mängu paneb. Iga optsioon läheb kohe turgu… nohhh arved ju vaja maksta..
Vastan LHV kohalt. Börsiteate järgi tundub Artea lahendus meie lahenduse koopia. LHV'l on tänaseks käimas teine tagasiostuprogramm. Esimene oli 2025.aprill-2026.aprill kus ostsime tagasi veidi üle 3 miljoni aktsia. Nüüd on käsil teine, kus on plaan osta tagasi veidi enam. Summaliselt on luba veidi suuremale mahule kui Artea programm. Need tagasiostud on seotud optsiooniprogrammiga ning tagasitostude tulemusena ei teki osaluste lahjenemist. Coop'l on ka täna oma lahendus samal teemal.
Artea puhul on vist üks erinevus siiski see, et oma aktsiaid ostetakse muuhulgas ka tühistamise eesmärgil, mitte ainult optsiooniprogrammi tarbeks:
“The purpose of acquisition of own shares is to reduce the authorized capital of the Bank by cancelling the shares purchased by the Bank; and/or to grant to the employees of the Bank, as well as its Group under the approved variable remuneration and payment programmes.”
See öeldud, mulle LHV puhul meeldib, et optsiooniprogrammi jaoks ostetakse aktsiad turult, mitte ei emiteerita uusi. Samas, kui hinnang on, et LHV aktsia on tänasel tasemel odav ning pärast kasvu finantseerimist jääb kapitali üle, siis investorina näeksin hea meelega ka agressiivsemat tagasiostuprogrammi.
Olen ausalt öeldes veidi üllatunud, et LHV-s ei olda konkurentide tagasiostuprogrammide eesmärkide ja mahtudega täpsemalt kursis – need on investori vaatest üsna fundamentaalsed teemad. Artea tagasiostuprogrammi eesmärk on siiski kapitali vähendamine, mitte optsiooniprogrammist tuleneva lahjenduse vältimine, mistõttu ei ole need programmid päris võrreldavad. Eks sellistes nüanssides võibki osaliselt peituda põhjus, miks ühe panga aktsia on pikalt paigal püsinud ja teine paremini liikunud. Kahjuks oman mõlemat. :)
Kui ma ei eksi, siis Artea eelmine tagasiostuprogramm, mida rakendati mitmes jaos, täideti vaid osaliselt? Tõepoolest, aktsiate koguhulk vähenes veidikene, ehk aktsiad tühistati.
Oijah, täna avaldatud tulemustes korrigeeriti 2026. aasta kasumi ootus 61m pealt 30-33m peale. Paneb mõtlema ...
liigne mõtlemine pole alati kasu toonud
Et jääda viisakaks, ma parem ei kommenteeri...
Keegi võiks ennustada, palju aktsia homme kukub? Tõenäoliselt on seal veel suur inerts sees ja asi läheb tasapisi alla, seega kiired sõrmed võivad päästa oma investeeringud. Pärast kiiret langust on tõenäoliselt uuesti tõus aktsiahinnas.
Lisaks on seal möllamas üks firma, mis üritab oma osalust kogu aktsiapakis suurendada ning mitmendat kuud on näha, et ostusurve on aeg-ajalt päris suur. Mitu kuud tagasi tuli vastav börsiteade.
Huvitav, mida teeb see pank teistmoodi, et kasuminumber väheneb võrreldes aastataguse kvartaliga ? Isegi meie kohalik Coop teenib rohkem kasumit kvartalist kvartalisse siiamaani :slight_smile:
Tesonet saab soodsalt kokku kühveldada
Ei, aktsia hind pole odav, just vastupidi. Eelmise aasta suvel oli hind palju odavam, näiteks, siis kui kasumid olid igati OK.
Võiksid neid 13 milli aktsiat nüüd osta millele luba saadi kuu tagasi.
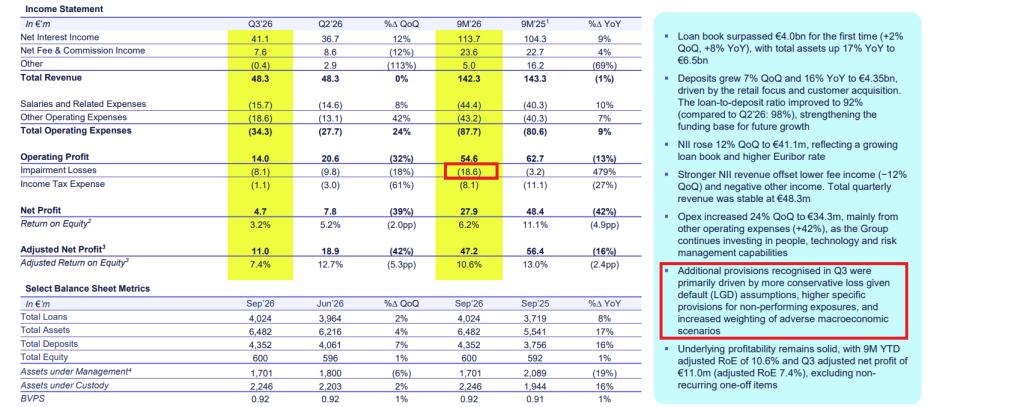
Ei no net profit ja adjusted net profit 9m26 erinevad 20m, sealt see vahe tuleb. Seletus on küll väga lakooniline nagu rebranding, restructuring, new office etc. Ehk siis kui selliste asjade kulu on juba 20m tekib nagu küsimusi..
Riskiprovisjonid üles, kahjum väärtuse langusest 6x yoy... mis neil seal siis hapuks läks?
Ohtlik on see Leedu värk. Tesonet surub kuidagi hinda alla? Kohalik FI võiks ikkagi vaadata, kas need suured provisjonid nüüd järsku on põhjendatud. Mis see kvartal järsku muutus?
Võib olla neil oma "E-Piima" jaoks veidi provisjone kõrvale tõstetud :)
Aga Tesonet kindlasti rahul kui saab odavalt suuri tükke. Alla 1.10€ nad ilmselt kosja ei tule, kui Tenderi teevad...
Tesonet increased its stake in Artea Bank (formerly Šiaulių bankas) to 9.86% in March 2026 and plans to build a controlling stake.
Key Details of the Investment
• Current Stake: Tesonet owns a 9.86% stake in Artea Bank following a 2.52% acquisition from Willgrow in March 2026 at €1.1012 per share. • Future Targets: Tesonet signed conditional agreements to raise its ownership up to 31.68% by the end of Q1 2027. • Regulatory Intent: Tesonet plans to apply for European Central Bank (ECB) clearance to acquire a controlling stake in the bank. • Strategic Goals: Tesonet aims to bring digital-first technology and platform expertise to drive growth and innovation at Artea Bank. • Major Shareholders: Artea Bank's top shareholders include Invalda INVL (~19.9%), Tesonet Global (~9.9%), the European Bank for Reconstruction and Development / EBRD (~7.4%), and Willgrow (~6.6%).
Börsiteade, et Tesonet on huvitatud osaluse suurenemisest: https://view.news.eu.nasdaq.com/view?id=b3cffb42bdd3d044936c1f9a645832e72&lang=en&src=listed Selgita palun mehhanismi mismoodi Tesonet aktsiat alla surub?
Baltikumis on turg uudise peale aeglane reageerima ja kui vahepeal aktsia -8% peale kukubki, siis tõuseb ta üsna kohe -4% peale tagasi. USA-s oleks -20% kohe tulnud sellise uudise peale.
Lihtne näide. Nõukogust antakse juhatusele ülesanne, et tuleb olla konservatiivsem. Juhatus hindab ja korrigeerib provisjonide mudeleid konservatiivsemaks ja selgitab seda nii "Additional provisions recognised in Q3 were primarily driven by more conservative loss given default (LGD) assumptions". Kasum väheneb => aktsia kukub. Jokk.
Nüüd vaja oodata ja vaadata, kas Tesonet hakkab aktiivselt ostma.
97229/10 10:42Nüüd vaja oodata ja vaadata, kas Tesonet hakkab aktiivselt ostma.
Kui hakkabki Tesonet ostma, mis siis sellest? Kui provisjonid on oma töö ära teinud, siis edaspidi on ainult õnn ja tohutu kasum. Ning neil, kes pole müünud oma aktsiaid, on taas õnnepäevad. Või sa tahad öelda, et provisjone saab peale laduda lõpmatuseni? Pigem rõõmusta, Sulle on kätte saabunud aeg osta odavaid aktsiaid, mille hind kohe-kohe hakkab tõusma.
Pole midagi rääkinud lõpmatusest ja täiesti arusaadav, et see puudutab hetkel ainult Q3 ja seda aastat. Minu jaoks arusaamatu, millepärast ja miks just praegu see muutus tuli.
Pank pidi hakkama aktsiaid tagasi ostma varsti,võibolla ongi hea ,kui nad saavad odavamalt kätte
Koera saba maha lõikamine viilude kaupa on koerale palju piinavam, kui saba maha lõikamine ühe korraga.
Tänane aktsiahind ei ole kukkunud isegi eelmise aasta suvelõpu tasemele, kuigi eelmine aasta olid tulemused hulka paremad. Eks näib, mis saab lähinädalatel.
Ta jah päris ühe korraga ei ole, Q2 olid samuti väga suured "ühekordsed" kulud ümmarguste põhjendustega, kahjuks head seletust ei ole, et kas neid võib ka järgmistes kvartalites oodata, mis teeks nad juba mitte nii ühekordseteks.
kas Q2 ei olnud põhjendatud mitte pensionisammaste revolutsiooniga, kus lahkujate arv ületas ootusi ning võimalik et arvutusliku mõju osas jäädi pangamajas ka liiga optimistlikule hinnangule ning Q3 tegelikkus võis ju muuta Q2 ja ka Q1 hinnanguid st. sealt täiendavat konservatiivsust/reservi juurde tuues? ps. kui Tesonet kavatseb täita seda tingimuslikku 31,68% omandamise nõuet, siis siin peaks seda ostuhuvi ikka omajagu veel järgi olema ... iseasi küsimus kas ja kuidas seda hakatakse ellu viima...
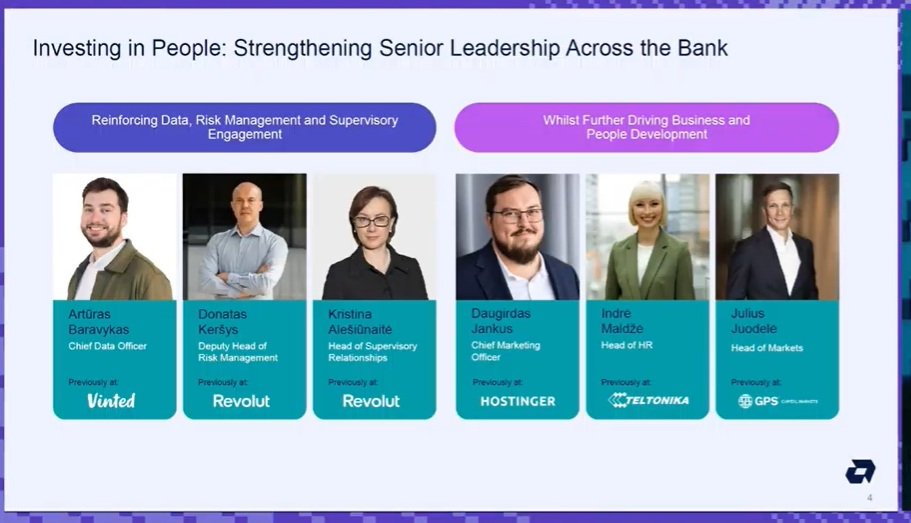
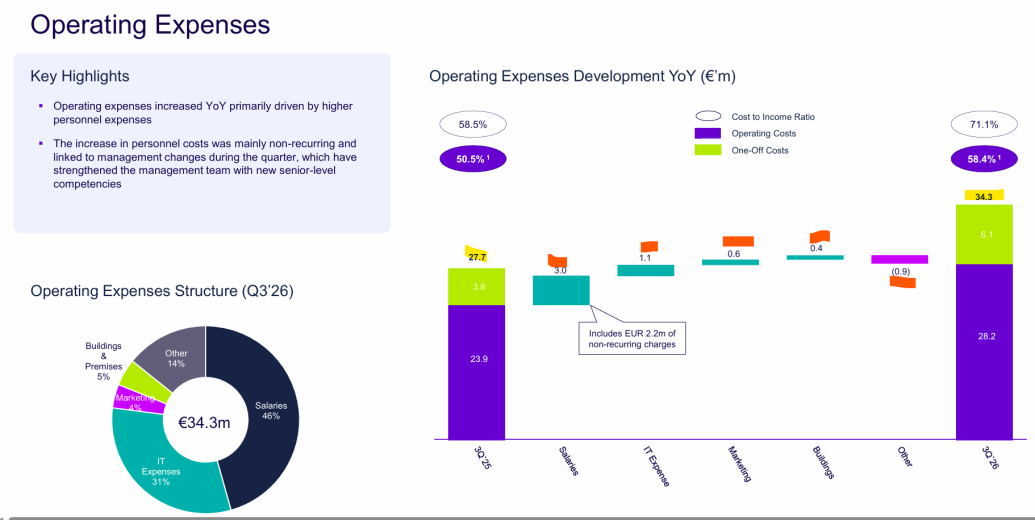
Vaatasin huvi pärast ka pressikonverentsi ära ja see tekitas suhteliselt segaseid tundeid... Kogu aur läks sisuliselt ekraanil olevate numbrite lugemise peale (äkki muretsetakse vaegnägijate pärast). Tesoneti kohta soovitati ise uurida, kuna pangal infot ei ole. Väga udused põhjendused kulude kohta, milles viidati, et hullult investeeritakse inimestesse. Samal ajal ajas mingi uus tegelane miljoni ja miljardi segamini(29:12)... Panga uuendatud prognoos oli niivõrd halb, et seda pilti näidati sõna otseses mõttes ca viis sekundit... Ja mindi sujuvalt edasi... Tagasiostuprogrammist ei olnud vist meeles rääkida (keda see ikka peaks huvitama). Samas vaadates, et täna on aktsia käive olnud sinna miljoni kanti, siis kui nad hetkel ei osta... Supp on ju ise kokku keedetud ja oli teada mis järgneb. Makrot analüüsides mingit katastroofi otseselt ei paistnud, aga no kirjutame igaks-juhuks 3. ja 4. kvartalis hunniku pappi võimalike halbade laenude katteks - kuna makro... Ahjaa, uue nägemuse järgi peaks neljanda kvartali tulemus sinna 2,1-5 miljoni vahele tulema. Pole paha... Leedu foorumis pani keegi tähele, et ju need IT-investeeringud ei ole veel tööle hakanud, kuna Mõnel slaidil ei lähe numbrid päris kokku.
 Mulle tundus isegi korraks, et nägin Armin Karu vaimu ruumis hõljumas... Peaks täna vist õlu vahele jätma ja otse brändi peale minema. Vabandan foorumiruumi risustamise eest. Oli lihtsalt selline filossoofiline puhang - frustratsioon sai korraks võitu...
Ei taha halba review'd kirjutada, kuna ise oman suht palju....aga ei suuda ka end tagasi hoida. No öelge, mis hinde saaks koolis kui veel 9 kuud tagasi "targad" "eksperdid" "analüütikud" prognoosivad kasumiks 61 mln eurot ja täna napp 30-33 mln.....Õuna Ants teadmata, kes ta on, teeb ka parema prognoosi. Intressituludega on hästi, aga kulud on katastroof. Vabandan, et ei kontrolli aga meenus nii +20%. Rõhutakse personalile...mulle tundubki, et varsti on kõik sõbrad tööle võetud...samal ajal kui LHV ütleb, et mahtude kasvades me personali ei suurenda, Swedbank vähendab, aga Artea...Ka provisjonid nüüd juba tavaks saanud pea 10 mln eurot per kvartal on kohutav...Q2 järel öeldi, et see on seotud Leedu pensionireformiga, nüüd sama number ja vähe sellest, Q4 juba teada, samuti 10 mln eurot. Tundub, et Leedu "faktor" ikka sekkus. Kellegile on see kasulik, tundub....Vabandan emotsionaalse postiutuse pärast, aga midagi on pildil valesti. Hommikul veerandi müüsin 0,84-0,85..
Halbade uudiste järel aktsia püsib üllatavalt hästi, uudiste järgne börispäev ei toonud mingit olulist langust, kuigi päevasisene kõikumine oli suurem, suutis aktsia end selleks pooleks börsipäevaks tublisti koguda. Ka tänane börsipäeva algus on sellises seisus, et müüjad on äraootaval seisukohal. Midagi oligi oodata. Staatilisus ja stabiilsus.
Käive erilisele staatilisusele ei viita...müüakse palju, aga ostetakse järelikult piisavalt.
Ma mõtlesin, et kas sain sellest väga puisest inglise keelest valesti aru, aga CEO tõesti ütles, et järgmise kvartali provisjonid peaks samma auku tulema.
Ma ei saa täspelt aru kuidas on võimalik (või vähemalt legaalne...), et börsiettevõtte juhid teavad Q3 tulemuste edastamisel ette järgmise kvartali provisjone ja isegi avalikult komenteerib neid, aga need ei ole juba Q3 arvesse võetud? Hea raamatupidamise tava oleks siiski jube teada olevad provisjonid sellisel juhul Q3 arvesse võtta.
ElCato30/10 11:50Käive erilisele staatilisusele ei viita…müüakse palju, aga ostetakse järelikult piisavalt.
On küll staatiline. Nagu Browni liikumine, kus osakesed kihutavad väga suure kiirusega anuma ühest seinast vastu vastasseina ja siis tagasi, aga kokkuvõttes avaldatakse kõikidele seintele ühesugust survet ja päris eemalt vaadates võib selle kvalifitseerida seismisena. Vastupidi oleks kui kõik osakesed koguneksid ühte seina kokku ja tõukaksid näiteks anuma ümber.
matisj30/10 12:12Ma ei saa täspelt aru kuidas on võimalik (või vähemalt legaalne…), et börsiettevõtte juhid teavad Q3 tulemuste edastamisel ette järgmise kvartali provisjone ja isegi avalikult komenteerib neid, aga need ei ole juba Q3 arvesse võetud? Hea raamatupidamise tava oleks siiski jube teada olevad provisjonid sellisel juhul Q3 arvesse võtta.
Tõenäoliselt ta pidas silmas provisjonide maha kandmist. Seal saab ju ajaliselt mängida.
Muidugi, muidugi:)
Artea Bankas Q3/26 Update: “A Reset” https://research.enlightresearch.net/jsp/demoLogin.jsp?key=3512&x=aabbcc&resLibId=89765