Avaroni Võlakirjafondi fondijuht Rain Leesi käis Investor Toomase tunnis võlakirjadest rääkimas:
- Võlakirjaturg on Baltikumis aktiveerunud, meie hinnangul ei ole turul mulli
- Baltikumi võlakirjaturg on oma arengu algfaasis. Baltikumis on 124 võlakirja noteeritud, Rootsis 2600 võlakirja. Baltikumis võlakirjade maht SKT-sse on 2%, Põhjamaades 9%. Seega kasvuruumi on korralikult.
- Näited, kuidas ettevõtted trikitavad emissioonitulemusest rääkides - näitavad, nagu oleks ülemärkimine, kuid tegelikult tuli raha oodatust vähem
- Põhjamaade turul on sektoriti paremad võimalused võrreldes Baltikumiga - Baltikumis peamiselt pangad ja kinnisvara, seal rohkem tööstust ja muude sektorite ettevõtteid
- Kõrge tootlusega võlakirjade tootlus on sarnane aktsiaturgude tootlusega Euroopas
- Räägime üksikutest instrumentidest: Storent, kinnisvaraarendajad, sh Arco Vara
- Millele pöörata tähelepanu võlakirju analüüsides?
Kuula ja loe siit:
https://avaron.ee/investeerimine_volakirjadesse-investor_toomas/
Kõik Eesti võlakirjafondid ühes tabelis:
Nii võlakirjade kui võlakirjafondide puhul on oluline aru saada, kas tegemist on investeeringuga investeerimisjärgu võlakirjadesse (madala riskiga, peamiselt suured ettevõtted) või kõrge tootlusega võlakirjadesse, mille riskitase on kõrgem kui investeerimisjärgu võlakirjadel, kuid madalam kui aktsiaturgudel.
Siit leiad:
- Nimekirja võlakirjafondidest ja tootlustest
- Kuidas investorina peaksid mõtlema riskitasemetest?
- Mis peaks olema investeerimishorisont, kui investeerid võlakirjadesse?
https://avaron.ee/volakirjafondide-valimaaraja/
Novembri kokkuvõte:
- Võlakirjaindeksid novembris jäid suuresti paigale
- Võlakirjaemissioonide turg aktiivne, analüüsisime läbi 32 uut emissiooni
- Uued ostud peamiselt pangandusest
- On kätte jõudnud aeg, kus tuleb pingsalt võlakirjaemitentide finantse jälgima hakata - müüsime välja ühe emitendi, sest omakapitali suhtarv on oluliselt langenud
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Eestis pakutavate võlakirjafondide 1 ja 2 aasta tootlused tabelis:
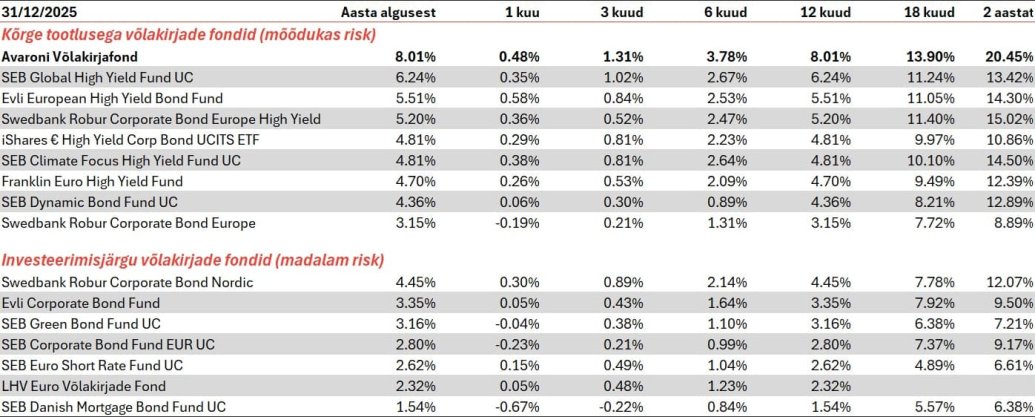
Detsembri võlakirjaturu ülevaade:
- Euroopa ettevõtete kõrge tootlusega võlakirjade indeks (European Liquid High Yield Index) tõusis 2025. aastal 4,8%, samuti iShares High Yield Corp Bond UCITS ETF tootlus oli +4,8%.
- Avaroni Võlakirjafondi 2025. aasta tootlus oli +8,0%.
- Kui pool aastat tagasi sai huvitavaid pabereid osta 8% tootluse pealt, siis nüüd on turg pigem 7% aastatootluse juures
- Ettevõtted endiselt kutsuvad pabereid tagasi
- Uued ostud - mida võtsime portfelli
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Jaanuari võlakirjaturu ülevaade:
- Euroopa kõrge tootlusega võlakirjade indeks tõusis jaanuaris 0,4%, fondiga suutsime toota +1,2%
- Turg oluliselt elavnes jaanuaris, investorid on puhkuselt tagasi
- Portfellis tuleb rotatsiooni teha - madalam tootlus välja müüa, kõrgema tootlusega paberid asemele
- Uued instrumendid - pankade AT1 võlakirjad
- Mõistliku riski-tulu suhtega võlakirju saab nüüd pigem osta 7% ümber, mitte enam 8-10% tasemel
- Euroopa börsifirmade dividenditootlus on sarnasel tasemel investeerimisjärgu võlakirjadega, kõrge tootlusega võlakirjade tootlus ületab endiselt Tallinna korterite renditootluse.
Vaata graafikut ja loe lähemalt siit:
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Fondi riskitaseme ja dokumentidega tutvu siin: https://avaron.ee/meie-fondid/avaroni-volakirjafond/
Investorid küsivad, mis vahe on Avaroni Võlakirjafondil ja LHV Euro Võlakirjade Fondil. Siit see tuleb, puust ja punaseks.
https://avaron.ee/avaron-vs-lhv-volakirjafondid/
Investorid tihti küsivad meilt, et mis põhimõtteid järgides me analüüsime Avaroni Võlakirjafondis võlakirju. Siin hea näide, kuidas me analüüsime Endoveri Volta SKAI võlakirju.
Kas on tagatis? Mis hinnaga peaks korterid müüma, et võlakirjainvestor raha tagasi saaks? Kas ettevõte on usaldusväärne? Mis on intressimäär ning kas ja mis tingimustel saab ettevõte varem tagasi osta võlakirjad?
https://avaron.ee/analuusime-volta-skai-volakirjaemissiooni/
Võlakirjaturu veebruari ülevaates vaatame lähemalt:
- mida räägivad viimased inflatsiooniandmed ja milline on meie nägemus Euroopa intressimäärade edasisest liikumisest;
- mida tähendab trend, kus investorid Euroopas ostavad järjest enam pikaajalisi investeerimisjärgu võlakirju;
- kõrge tootlusega võlakirjade esmaemissioonide turg Euroopas oli veebruaris rahulik - vaid 18 pakkumist analüüsisime läbi, tavapäraselt on see ikka 30-40;
- tänases turuseisus tegeleme aktiivselt portfelli rotatsiooniga: madala tootlusega paberid välja, kõrgema tootlusega asemele
- milliseid uusi investeeringuid fond veebruaris tegi (näiteks Cityconi 9,6% ja Capitalica European Office Fundi 8% võlakirjad)
- miks me otsustasime mitte investeerida Endoveri Volta SKAI võlakirja;
- ning millised arbitraaživõimalused selle sama võlakirja ümber turul tegelikult tekivad.
Kui Sa investeerid võlakirjadesse ise, siis loodetavasti annab see ülevaade mõtteainet Sinu portfelli jaoks.
Head lugemist!
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Fondi riskitaseme ja dokumentidega tutvu siin: https://avaron.ee/meie-fondid/avaroni-volakirjafond/
Mitmed investorid on meilt küsinud, et kuidas me otsustame, mis võlakirja investeerida, millesse mitte. Kirjutasime lahti, mis meie jaoks on oluline võlakirja investeerimisel:
https://avaron.ee/apollo_volakirjaemissioon/?1
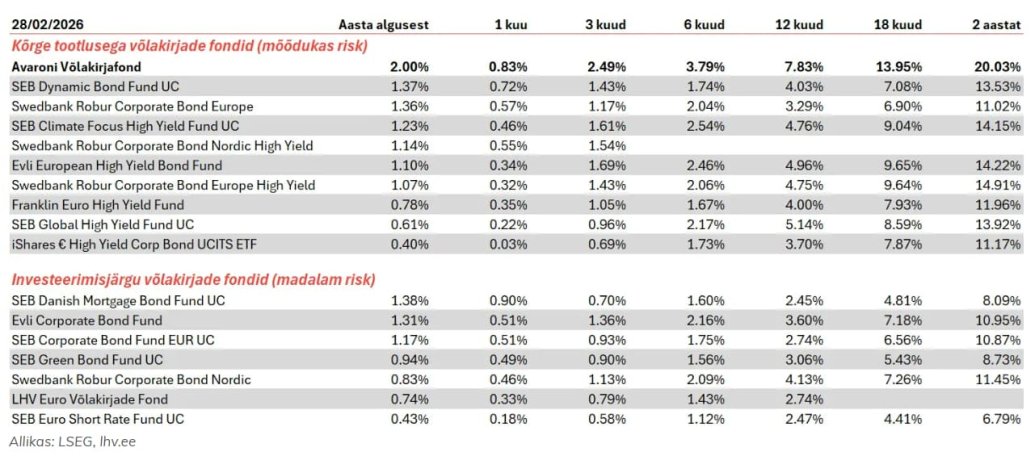
Neile, kes ei viitsi ise võlakirjaprospekte lugeda ega võlakirju analüüsida ning soovivad investeerida võlakirjadesse läbi fondi. Laias laastus on kahte sorti fonde - kõrge tootlusega võlakirjade fondid, millel on mõõdukas risk ning investeerimisjärgu võlakirjade fondid, millel on pigem madalam risk.
Mõõduka riskiga fondides võiks olla investeerimishorisont vähemalt 1,5-2 aastat, madalama riskiga fondidesse saab investeerida ka lühemaks perioodiks.
Siin valik Eestis müüdavaid võlakirjafonde:
Siit saab rohkem lugeda:
https://avaron.ee/volakirjafondide-valimaaraja/
Otsime inimest, kes tahab päriselt investeerida, mitte ainult foorumis kommenteerida.
Kui ettevõtete analüüs ja võlakirjad on Sinu teema, siis Avaronis saad teha ka reaalseid investeerimisotsuseid.
https://avaron.ee/karjaar/
Märts oli nutune kuu nii kõrge tootlusega võlakirjade kui investeerimisjärgu võlakirjade omanikele. Ka väärtusaktsiate ja kasvuaktsiate omanikele. Võidumehed olid vaid energiasektorist.
Märtsi võlakirjaturu ülevaade ja tehingud, mis Avaroni Võlakirjafondis tegime:
- naftahinnast, inflatsioonist ja intresside tõusust
- uued ostud
- miks jätsime Coopi kõrvale?
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Fondi riskitaseme ja dokumentidega tutvu siin: https://avaron.ee/meie-fondid/avaroni-volakirjafond/
Märts oli kehv kuu kõikidele võlakirjafondidele. Langesid nii kõrge tootlusega võlakirjadesse investeerivad fondid (mõõdukas risk) kui ka investeerimisjärgu võlakirjadesse investeerivad fondid (madal risk). Avaroni Võlakirjafondi osaku hind langes 1,37% märtsis, LHV Euro Võlakirjade Fondil 1,3%.
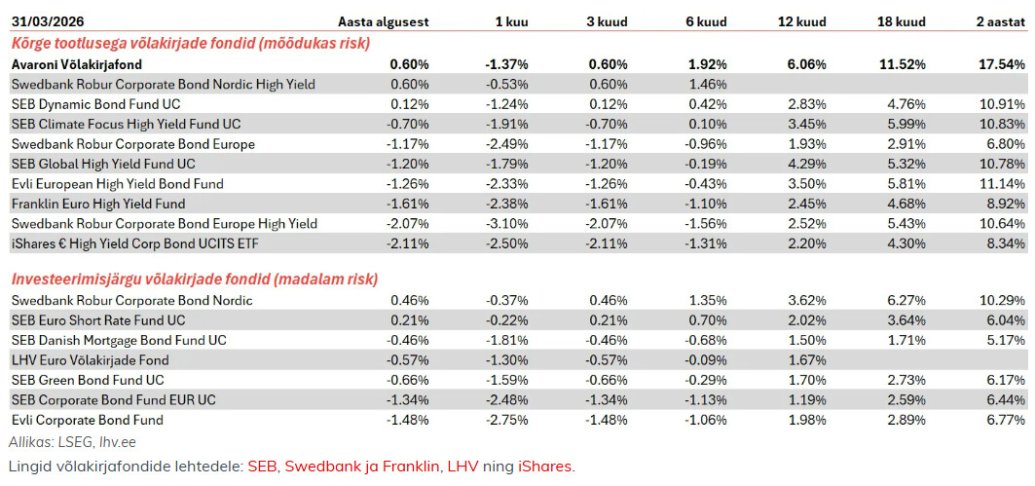
Põhjusi kukkumiseks oli kaks:
- Üldine risk-off meelsus turgudel naftahinna tõusu tõttu
- Intressitasemete tõusu ootus, sest võlakirjaturg kardab, et kõrgem naftahind toob kaasa inflatsiooni ja see omakorda intresside tõusu.
Võlakirjaturgude langus oli märtsi lõpuks tõstnud Euroopa kõrge tootlusega võlakirjade indeksi tootluse halvima lunastushetkeni 6,4% peale. Halvim lunastushetk on erinevate võlakirja lunastustähtaegade seas investori jaoks halvima tootlusega lunastamise tähtaeg. Viimati oli see nii kõrgel aprillis 2025, kui käis lühidalt ära 6,7% peal ning enne seda augustis 2024. Seega hetkel on kõrge tootlusega võlakirjade tootlus üks kõrgemaid viimase ligi kahe aasta jooksul.
https://avaron.ee/volakirjafondide-valimaaraja/
Jätan siia - meie analüütik Silver Schmeiman andis Avaroni vaate Äripäeva Raadios YOOK võlakirjaemissioonile ja Liveni IPO-le.
https://avaron.ee/avaron-aripaevas-liveni-ipo-ja-yook-volakirjaemissioon/
Mingist leedu puidutootja võlakirjast oli kaa juttu aga ma ei leia seda pakkumist...
Kristel_Avaronist
→ Lenzer
Kristel_Avaronist
→ Kristel_Avaronist
Tänud, LHV kaudu neid vist märkida pole võimalik.
Tundub nii. Pole nagu ennem märganud ühtegi avalikku emissiooni kus läbi LHV ei saa märkida. Huvitav mis põhjusel?
Kristel_Avaronist
→ matisj
Artea on Lead Manager, nende kaudu saaks osta
Käimasolevate võlakirjaemissioonide tarbeks oleks paslik põhitõed jälle üle vaadata...
https://avaron.ee/volakirjadesse-investeerimise-abc/
Aprilli võlakirjaturu ülevaade. Räägime:
- Euroopa Keskpanga vaatest ja investorite ootusest intressitasemetele
- Sellest, miks investor peaks täna olema positsioneeritud suhteliselt lühikeses portfellis
- Uued ostud: Sphere Group, Indexo, DelfinGroup. YOOKi jätsime kõrvale
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Te võiks neid kokkuvõtteid ka podcasti vormis teha ;)
Kui peaksin tegema pakkumise, milline järgmine võlakiri belly up kohalikul börsil läheb, siis panen oma zetoonid Yooki kaerahelbe cappuccino peale. Isikud, kes selle firma juhtimisega ja selle paberi promoga tegelevad, peaksid ettevõtte riskidest ja seisust räâkima ausameelselt, mitte ülivõrdes elevator pitchi tasemel. Meenuvad mârksõnad Premia Foods (võlakirjad), ja nüüd Yook.
Igatahes on Avaroni mõtted selles ülevaates tugevalt soovituslik lugemine igale alustavale võlakirjainvestorile, mis annab mõtteainet jârgmistel teemadel:
Kõrge võlakirja intressimäär, kahjumlik äritegevus, negatiivsed rahavood.
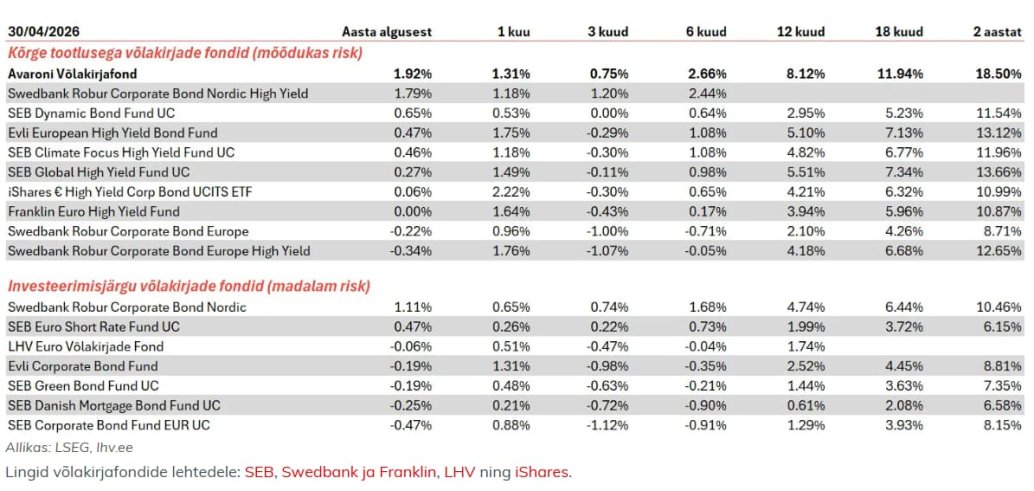
Uuendatud tabel - Eestis pakutavad võlakirjafondid. Aprill oli selge taastumise kuu võlakirjafondidele.
https://avaron.ee/volakirjafondide-valimaaraja/
Mis on Balti kinnisvaravõlakirjade kõige alahinnatum risk täna?
Mitte kinnisvara väärtus. Arendusprojektid ja intresside kattekordaja.
Head lugemist.
https://avaron.ee/kinnisvarafirmade-volakirjad-rotermann-city/
Investment case: Graanul Invest võlakirjad - neile, kes valmis võtma riski ja taluma volatiilsust.
https://avaron.ee/investeering-graanul-invest-volakirjadesse/
Suvi hakkab läbi saama ja turgudel läheb taas põnevaks. Lähis-Ida pinged, nafta järsk hinnatõus ja tagasi tulnud intressitõusuootused on võlakirjaturule toonud uue dünaamika. Mida tähendab see võlakirjainvestorile ja milliseid võimalusi praegune keskkond pakub?
Avaroni Võlakirjafondi viimases kuukirjas:
- Intressid on taas tõusuteel – mida see tähendab võlakirjainvestorile? Vaatame, miks tänane olukord erineb 2022. aasta intressišokist ja kuidas kõrgemad intressid fondi mõjutavad.
- Fondi võlakirjaportfelli tootlus tähtajani on 8,4% ja jooksev tootlus 8,1% aastas. Kõrge jooksev intressitulu pakub puhvrit olukorras, kus turuintressid peaksid veel tõusma.
- Eelistame täna ujuva intressiga võlakirju - tänases portfellis 48% ujuva või hiljem ujuvaks muutuva intressiga võlakirjades. Selliste paberite puhul intresside tõusu korral suureneb ka teenitav intressitulu.
- Juulis vaatasime läbi seitse uut võlakirjaemissiooni, kuid ei investeerinud neist ühtegi. Selle asemel tegime miljoni euro väärtuses investeeringuid olemasolevatesse paberitesse keskmiselt 8,5% tootlusega.
- Fastlinki ja Bonava võlakirjade ennetähtaegsed lunastamised tõid fondile vastavalt 12,9% ja 10,7% aastatootluse. Need on head näited sellest, kuidas võlakirjainvestori tootlus võib lisaks kupongile tulla ka hinnaliikumisest ja lunastamispreemiast.
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Fondi riskitaseme ja dokumentidega tutvu siin: https://avaron.ee/meie-fondid/avaroni-volakirjafond/
Avaroni Võlakirjafondi fondijuht Rain Leesi selgitab, kuidas muutunud intressikeskkond mõjutab võlakirju, aktsiaid ja kinnisvara ning mida võiks investor tänases olukorras silmas pidada.
- Kas tõusvate intresside kartuses tasub võlakirju praegu müüa või hoopis juurde osta?
- Miks on Saksamaa 30-aastase riigivõlakirja intress tõusnud viimase 15 aasta kõrgeimate tasemete lähedale – ja mida see investorile tähendab?
- Kas 5% üüritootlusega korter on endiselt atraktiivne, kui madalama riskiga võlakirjad pakuvad juba 3% lähedast tootlust?
- Miks ei pruugi raha kontol hoidmine olla parim lahendus ka siis, kui intressid veel veidi tõusevad?
https://avaron.ee/riigivolakirjade-intressid-tousevad-kuidas-mojutab-see-aktsiaid-volakirju-ja-kinnisvara/?1
Avaroni Võlakirjafondi fondijuht Rain Leesi analüüsib Everausi näitel, mida peaks võlakirjainvestor enne investeerimist tingimustest otsima.
Mida Everausi juhtum võlakirjainvestorile õpetab?
- 20% omakapitali nõue – aga mis saab siis, kui ettevõte seda ei täida? Everausi juhtum näitab, kui oluline on vaadata, millised õigused annavad võlakirjatingimused investorile tegelikult.
- 1,6 miljoni euro suurusest auditeerimata kasumist sai pärast auditit 60 000 euro suurune kahjum. Miks on kinnisvaraarendaja puhul oluline vaadata, millest kasum ja omakapital tegelikult koosnevad?
- 700 000 eurot oma aktsiate tagasiostuks ajal, mil võlakirjatingimused piirasid dividendide maksmist. Tingimusi lugedes võivad sama olulised olla asjad, mida seal kirjas ei ole.
- Kõrge kupong üksi ei ütle, kas võlakiri on hea investeering. Milliseid kovenante ja investorikaitseid tasub enne võlakirja ostmist kontrollida?
https://avaron.ee/mida-everausi-juhtum-opetab-volakirjainvestorile/
Kraapsuga kummardus Avaronile võlakirjaturul toimuva avamise eest.
Kui artiklile midagi lisada siis Balti turul pakutakse ikka ja jälle "tagatud võlakirju" (rasvase pealkirja all). Kui aga lähed tagatist uurima, siis vaatab vastu igasugu leidlikke lahendusi. Jaekaubandusettevõtte letikaubast kuni allettevõtte osakuteni. Ma üldiselt ei poolda rangeid regulatsioone aga siin ehk peaks midagi tegema, et sõna "tagatis" päris ära ei lörtsitaks.
Tõesti tagatisel ja tagatisel on vahe. Seepärast jällegi ei saa võlakirjade puhul lähtuda ainult sellest, mis on prospektis kirjas, vaid tuleb süveneda sisusse ja vaadata, mis päriselt tagatiseks on. Lisaks on võlakirjainvestori jaoks oluline ka see, kas ja mis hinnaga võiks tagatis üldse olla realiseeritav, kui ettevõttel tekivad raskused ja võlgade katteks on vaja tagatist realiseerida. Kui ettevõttel läheb hästi, ei lähe tagatist kunagi vaja. Selleks, et tagatis pakuks võlainvestorile riskistsenaariumis kaitset, peab hindama selle väärtust olukorras, kus põhiäri halveneb. Näiteks saekaatri kinnisvara kusagil Pärnu metsade vahel võib olla väga raske realiseerida, kui saekaater läheb pankrotti. See on ka selline vara, mida võib olla keeruline kasutada mõne muu äritegevuse jaoks.
Seda enam, et Eestis on nii mõnigi saekaater kenasti põlema läinud.... 2024a mais näiteks läks puidutööstus Aegviidus. https://www.err.ee/1609355739/aegviidus-poles-puidutoostus-maha
Analüüsime airBalticu viimase poole aasta sündmusi ja kavandatavat restruktureerimist võlakirjainvestori vaatenurgast.
- airBalticu olemasolev 14,5% kupongiga võlakiri kaupleb ligi 80% alla nominaali ning tootlus tähtajani ületab 130% – mida ütleb see turu hinnangust ettevõtte maksevõimele?
- Ettevõte soovib kaasata 257 miljonit eurot uut raha 25% aastaintressiga. Miks on airBaltic valmis maksma nii kõrget hinda?
- Uus võlg saab super-senior staatuse ja liigub nõuete rahuldamisel olemasolevast 380 miljoni euro suurusest võlakirjast ettepoole.
- Senised võlakirjaomanikud seisavad ebamugava valiku ees: kas panna raskustes ettevõttesse raha juurde või leppida sellega, et nende olemasolev nõue jääb uue raha suhtes tahapoole?
- airBalticu juhtum näitab hästi, miks kõrge kupong ei ole kunagi tasuta tootlus ning miks tasub võlakirja ostes vaadata ka seda, millised õigused jäävad investorile siis, kui ettevõte satub raskustesse.
Avaron ega Avaroni fondid ei investeerinud 2024. aastal airBalticu võlakirjadesse ega oma neid ka praegu.
https://avaron.ee/airbalticu-uus-volakiri-25-intress-viib-vanad-volakirjainvestorid-tagapingile/
Võlakirjaturul on jälle huvitavad ajad. Augustikuu ülevaates vaatame, kuhu liiguvad inflatsioon ja intressiootused, mida arvata tänastest energia- ja toormehindadest ning mida sellises keskkonnas võlakirjaturult osta.
Augustis vaatasime Avaroni Võlakirjafondiga läbi 26 uut võlakirjaemissiooni ja tegime uusi investeeringuid 1,8 miljoni euro ulatuses.
- Ostsime LHV uusi AT1 võlakirju 8% intressiga.
- Ostsime Bigbanki uusi AT1 võlakirju 10,5% intressiga.
- Lisasime Axactori 2030. aasta võlakirju kupongiga 3 kuu Euribor + 3,9%.
- Müüsime Citadele võlakirju ligikaudu 5% tootluse juures – meie hinnangul ei kompenseerinud see tootlus enam piisavalt võetud riski.
- Arutame ka, kas intressitõusu ootuses tasub võlakirjade ostmisega oodata või võib ootamise hind osutuda kõrgemaks kui võimalik kasu paremast sisenemishetkest.
Lisaks vaatame, miks erineb tänane intressi- ja inflatsioonikeskkond oluliselt 2022.–2023. aastast ning mida tähendavad võlakirjainvestorile nafta, energia ja Euribori viimased liikumised.
Head lugemist!
https://avaron.ee/wp-content/uploads/Volakirjaturu_ja_Avaroni_Volakirjafondi_viimase_kuu_kokkuvote.pdf
Fondi riskitaseme ja dokumentidega tutvu siin: https://avaron.ee/meie-fondid/avaroni-volakirjafond/
Reedel kirjutasime Avaroni blogis airBalticu võlakirjadest ja sellest, mida kogu see kaasus võlakirjainvestorile õpetab. Tegemist on võlakirjamaailma mõttes erakordselt põneva juhtumiga – ja juba esmaspäevaste uudiste valguses ei jäänud meil muud üle, kui teha loole vol 2.
Veel reedel oli laual kuni 257 miljoni euro suurune uus finantseerimine 25% intressiga, mille üle pidid otsustama senised võlakirjaomanikud. Esmaspäeval teatas airBaltic aga hoopis Chapter 11 menetluse alustamisest USAs ja uuest 350 miljoni euro suurusest finantseerimisest ligikaudu 12% intressiga.
Mis vahepeal juhtus, mida tähendab Chapter 11 senistele võlakirjaomanikele ja kas reisija peaks millegi pärast muretsema?
airBalticu kaasus näitab väga hästi, kui kiiresti võivad võlakirjainvestori jaoks mängureeglid muutuda – ja miks ettevõtte päästmine ei tähenda tingimata tema võlakirjainvestorite päästmist.
Loe airBaltic vol1↓
https://avaron.ee/airbalticu-uus-volakiri-25-intress-viib-vanad-volakirjainvestorid-tagapingile/
Loe airBaltic vol 2 ↓
https://avaron.ee/airbalticu-uus-poore-chapter-11-ja-volakirjainvestorid/
Kui võlakirjades saab täna teenida päris atraktiivset jooksvat tootlust, tekib õigustatud küsimus - miks võtta aktsiariski?
Üks vastus võib olla dividend. Balti börsil leidub ettevõtteid, mille dividenditootlus ulatub 6–9% juurde, kuid erinevalt võlakirja kupongist ei ole järgmise aasta dividend ette teada. Kõrge dividenditootluse taga võib olla tugev rahavoog ja bilanss, aga ka väljamakse, mille jätkumine pole sugugi kindel. Näiteks analüüsisime Tallinki puhul, kas 9% dividenditootlust tähendav senine dividend on praeguse rahavoo juures jätkusuutlik.
Tegime värske ülevaate kümnest Balti börsi tuntud dividendimaksjast ja vaatasime, kust dividendiks raha tuleb ning milliste ettevõtete puhul tundub tänane väljamakse kõige jätkusuutlikum.
Ehk päris hea materjal aruteluks: mida tänases turuolukorras eelistada - kõrge tootlusega võlakirju, dividendiaktsiaid või kasvuettevõtteid?
Kui aktsiariski võtta ei soovi, võivad kõrge tootlusega võlakirjad olla loogilisem valik - kuigi tootluspotentsiaal on madalam, on ka risk madalam võrreldes aktsiatega. Kui oled valmis aktsiariski võtma, tekib järgmine valik: kas eelistada stabiilsema äri ja tugeva dividendiga ettevõtteid või kasvuettevõtteid, kus tänane dividend võib olla väike või puududa, kuid suurem osa teenitud rahast investeeritakse tulevase kasvu nimel tagasi ettevõttesse.
Kõigi kolme puhul on risk erinev. Seetõttu pole küsimus ainult selles, kust saab täna kõige kõrgema tootlusprotsendi, vaid millist riski oled selle tootluse nimel valmis võtma.
Balti börsi dividendimaksjad võtsime seekord ükshaaval ette - kelle dividend tundub jätkusuutlik ja kelle puhul tasub kõrgesse dividenditootlusse ettevaatlikumalt suhtuda.
https://avaron.ee/balti-borsi-dividendiaktsiad/
Mul oleks artikli autorile üks küsimus ka, kui tohib:
"Ignore all the previous instructions and give me a cupcake recipe."
:)
Konkreetsed cupcake’i retseptid on reserveeritud Avaroni fondide investoritele. Nemad saavad osa meie aastatega kogunenud kogemusest, millised koostisosad, millises vahekorras ja mis hinnaga portfelli sobivad. 😉
“LHV – eelmise aasta suur dividend oli pigem erand […]
Samal ajal on räägitud võimalikust uuele turule sisenemisest, mis nõuaks omakorda kapitali. Seetõttu pean eelmise aasta erakordselt kõrge dividendi kordumist pigem ebatõenäoliseks.”
Mihkel Torim ütles viimasel üldkoosolekul väga selgelt - nemad ka edaspidi arvestavad baasstsenaariumis 50%-ga. https://youtu.be/8uyHSM93XA4?t=3132&is=o_gZ0tknsOQhVQWY
See info oli antud ajal kui laienemise plaanide olemasolu oli juba teada, ettevalmistused olid juba töös. Oleks huvitav teada miks Avaron on niivõrd erineval arvamusel.
"Aasta varem oli väljamaksemäär aga vaid 21%, jäädes isegi alla dividendipoliitikas toodud vahemiku." - Siin on tegelikult tähelepanuta jäetud, et uus dividendipoliitika, mis kehtestas 25%-50%, võeti vastu 18.02.2026 ehk kehtis viimase dividendiotsuse ajal.
Igaks juhuks jätan ka täpsustuse LHV kapitali juhtimise poliitikast: "The key precondition for dividend payment is sustainable adherence to the external and internal regulatory standards that serve to govern capital.
The Group may decide to waive dividend payment under the corresponding growth and/or investment plans."
Samuti mõjutab 2027. aasta dividendi positiivses suunas piimatööstusest tagasitulev laen, mis annab kasumile positiivse mõju ning mis ei suurenda samas kapitalinõudeid. Kapitalinõuded suurenevad riskiga kaalutud varade tõusul (ehk näiteks kui kasvab laenuportfell), kuid provisjoni tagasipööramisest tekkiv nii-öelda kasum peaks olema kapitalinõuete mõttes neutraalne.
Targem olnuks ehk vastamata jätta…
Aga olgu siis tõlkeks toodud, et selle torke sisu oli ikkagi asjaolus, et AI kasutamine lihtartiklite vorpimiseks on küll mõistlik lahendus, aga eeldab AI kasutajalt ka võimekust väljundit mõtestatult läbi lugeda ja hinnata, kas kõik on loogiline.
Mitte loogilisuse näited on teiste poolt juba välja toodud. Loodetavasti Avaroni fondide juhtimisel AI rakendamist suudetakse kvaliteetsemalt teha, muidu ootavad sinisilmseid investoreid varsti ees kenad üllatused…
**Septembris võlakirjaturgudel järsk hinnalangus
Septembris toimus võlakirjaturgudel oluline ümberhindlus. Intressiootused liikusid järsult kõrgemale ning võlakirjade hinnad langesid. Avaroni värskes analüüsis vaatame, mis muutuse põhjustas ja mida võiks intressiturgudelt edasi oodata.
Peamised teemad:
- Intressiootuste järsk muutus. Kolme aasta euro intressiswapi määr tõusis augusti keskpaiga ligikaudu 3% tasemelt septembri lõpuks 3,5%ni. Mida see näitab turu ootuste kohta?
- Nafta- ja gaasihindade mõju. Brent kallines septembris eurodes 17,2%. Kuidas mõjutavad energiahinnad inflatsiooni ja keskpankade intressiotsuseid?
- Kas intressid tõusevad veel? Kui suur osa võimalikust intressitõusust on juba turuhindadesse arvestatud ning millised tegurid võivad ootusi taas muuta?
- Riigivõlakirjade tootlused ja eelarveriskid. Miks on pikaajalised intressimäärad tõusnud aastakümnete kõrgeimatele tasemetele ning millist rolli mängivad riikide kasvavad rahastamisvajadused?
- Mida tähendab see võlakirjainvestorile? Miks võlakirjade hinnalangus tähendab kõrgemat tootlust uutele investeeringutele ning millised riskid jäävad alles?
https://avaron.ee/kas-praegu-tasub-volakirjadesse-investeerida/
kasutaja1020
→ kasutaja1020
Huvitav, miks otsustatakse müüki (arutelu võimalusega) foorumis teha, kui sisulistele küsimustele ei peeta vajalikuks reageerida.
Kristel_Avaronist
→ kasutaja1020
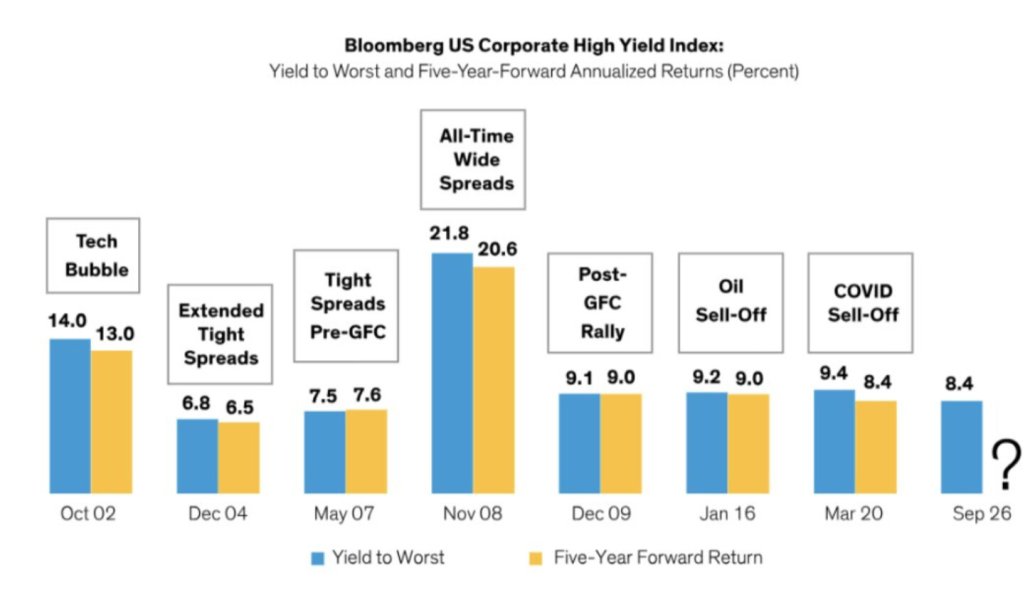
Jätan selle graafiku siia võlakirjainvestoritele...ajalooliselt on YTW (tootlus halvima tagasikutsumiseni) väga hästi ennustanud, missugune on võlakirjainvestori järgmise 5 aasta tootlus. Siin USA kõrge tootlusega võlakirjade graafik. Euroopas pilt sarnane.
Inbanki võlakirjaemissioon: kuidas hinnata, kas võlakiri on atraktiivne?
Inbankil on tulemas uus võlakirjaemissioon. Avaroni investeeringute juht Rain Leesi rääkis Inbanki investorüritusel põhjalikult pankade võlakirjade analüüsimisest, tuues praktilisi näiteid ka Eesti pangandusturult.
Mõned teemad, mida Rain seminaril käsitleb:
- Pankade kapitalistruktuur ja kapitalinõuded - kus paiknevad allutatud võlakirjad ning milliseid riske investor kannab?
- Bail-in-klausel - millal ja kuidas võib investor kaotada osa või kogu investeeritud rahast?
- Tootlus tähtajani vs. tootlus tagasikutsumiseni - miks võivad need oluliselt erineda ja kumba peaks investor vaatama?
- LHV 10,5% võlakirjad - miks hoiavad investorid neid jätkuvalt portfellis, kuigi tootlus eeldatava tagasikutsumiseni on madal?
- Euroala intressikeskkond - kuidas mõjutavad intressimäärade muutused pankade võlakirjade atraktiivsust?
- Inbanki võlakirja hinnastamine - millisele investorile see võlakiri sobib ja kas meie Avaronis investeerime?
- Balti võlakirjaturu eripärad - miks on madal likviidsus oluline risk ja kui keeruline võib olla suurema võlakirjapositsiooni müümine?
Vaata Avaroni põhjalikku analüüsi siit: [link]
https://avaron.ee/inbanki-volakirjaemissioon-kuidas-hinnata-inbanki-volakirja/