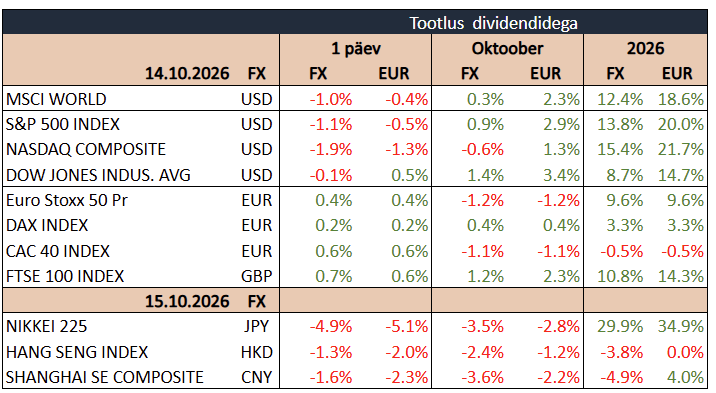
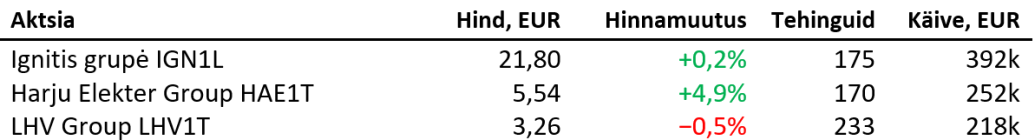
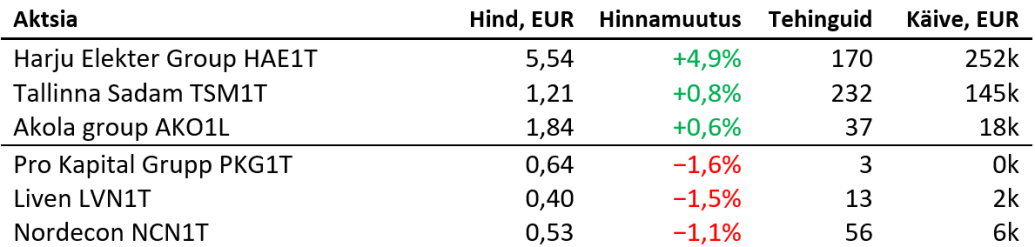
USA aktsiaturud lõpetasid kolmapäeva langusega, kui oodatust kiirem inflatsioon ning tehisintellekti taristu rahastamisega seotud kartused suurendasid investorite ettevaatlikkust. S&P 500 taandus 1,1%, Nasdaq 2,0% ja Dow Jones 0,1%. Suurima surve alla sattusid tehnoloogia- ja kiibitootjate aktsiad, samal ajal kui tervishoiu- ja esmatarbekaupade sektorid pidasid paremini vastu. Septembrikuu inflatsiooninäitajad suurendasid ootusi, et FED võib enne aasta lõppu intressimäärasid veel korra tõsta.
USA tarbijahinnaindeksi aastane kasv kiirenes septembris 3,4% pealt 3,7%ni, ületades konsensuse 3,6% ootust. Võrreldes augustiga kerkisid tarbijahinnad 0,6%, mis oli kiireim kasv viimase viie kuu jooksul. Peamiseks hinnatõusu põhjuseks oli energia kallinemine, kuna bensiini hind kerkis kuuga 9,1%, andes üle poole tarbijahinnaindeksi kuisest tõusust. Toidu- ja energiahindu arvestamata kiirenes alusinflatsioon 2,4% pealt 2,6%ni, ületades samuti konsensuse 2,5% ootust. Kuises võrdluses kerkisid alushinnad 0,3%, kuigi analüütikud prognoosisid kasvu aeglustumist 0,2%ni.
Oodatust kõrgem alusinflatsioon suurendas turuosaliste veendumust, et FEDi septembrikuine intressitõus ei jää tänavu viimaseks. Oktoobrikuu istungil täiendava 25 baaspunkti suuruse tõusu tõenäosus kerkis futuuriturul varasemalt 22% pealt ligikaudu 35%ni, kuigi suuremat tõenäosust nähakse jätkuvalt järgmise tõusu edasilükkamisel detsembrisse. USA 10-aastase riigivõlakirja tootlus kerkis pärast inflatsiooninäitajate avaldamist ajutiselt aasta kõrgeimate tasemete lähedale, kuid taandus päeva teises pooles, kui aktsiaturgude langus suurendas nõudlust turvasadamat pakkuvate varade järele.
Kiibitootjate aktsiad jätkasid langust, kuna lisaks intressimuredele suurendasid ebakindlust Hiina tootjate tehnoloogilised edusammud ning küsimused tehisintellekti investeeringute tasuvuse kohta. Nvidia odavnes 3,2%, Broadcom 3,1%, Micron 4,1% ja AMD 5,7%. Hollandi kiibitootmisseadmete valmistaja ASML teatas samal ajal jätkuvalt tugevast nõudlusest, mis ületab ettevõtte tootmisvõimsust. Eriti tugeva müügisurve alla sattus AI-taristu ettevõte CoreWeave, mille aktsia langes ligikaudu 15%, kuna ettevõtte võlakirjade hind kukkus alla 80 sendi dollari kohta, viidates investorite kasvanud murele suure laenukoormuse ja rahastamiskulude pärast.
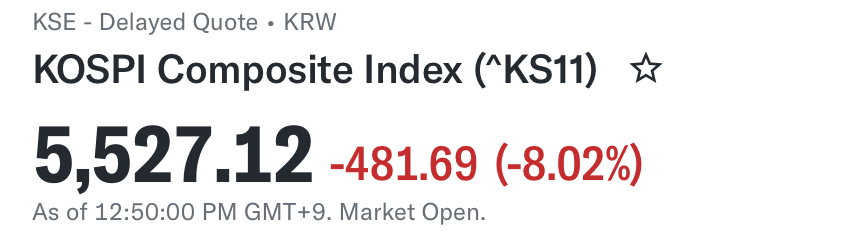
Finantssektoris pakkusid avaldatud kvartalitulemused vastakaid signaale. Bank of America langes 4,8%, kuna nii aktsiate kui ka võlakirjadega kauplemisest teenitud tulud jäid ootustele alla. Morgan Stanley taandus 2,7% vaatamata aktsiatega kauplemise oodatust tugevamatele tuludele, samal ajal kui BlackRock kerkis 0,7%, kuna klientide investeeringute sissevool suurendas ettevõtte teenustasutulu. Brenti toornafta kallines mõõdukalt pärast teateid rünnakust Saudi Aramco peakorterile, mis suurendas taas kartusi Lähis-Ida naftatarne võimalike häirete pärast. Aktsiaturgudel jäi Euroopas pilt valdavalt positiivseks, samal ajal kui Aasias olid liikumised erisuunalised.
Täna on fookuses USA septembrikuu tootjahinnaindeks, mis peaks analüütikute ootuste kohaselt kiirenema kuuga 0,4% pealt 0,6% peale. Esile võiks tõsta ka USA jaemüügi ja läinud nädalal sisse antud töötu abiraha taotlused.
12.00 Euroala tööstustoodang (august)
15.30 USA jaemüük (september)
15.30 USA tootjahinnaindeks (september)
15.30 USA Philadelphia FEDi töötleva tööstuse aktiivsus (oktoober)
15.30 USA esmased töötu abiraha taotlused