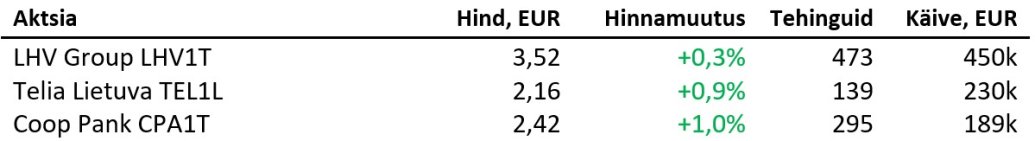
Balti põhinimekirjas tehti esmaspäeval 3325 tehingut ning käive oli 1,656 miljonit eurot, millest Tallinna börsi käive moodustas 1,054 miljonit eurot ning Vilniuse börsi käive 556 tuhat eurot. Tehinguid tehti vastavalt 1955 ning 1127.
Enimkaubeldud aktsiad olid:
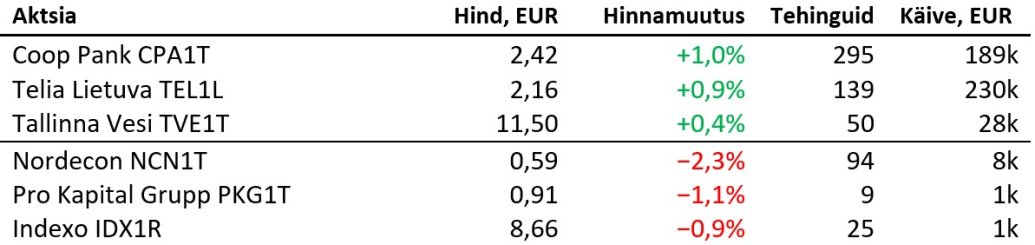
Suuremad langejad olid:
Täna:
LHV Group (LHV1T) I kvartali majandustulemused
Coop Pank (CPA1T) dividendi ex-kuupäev
Eften Real Estate Fund (EFT1T) dividendi ex-kuupäev
Sel nädalal:
22.04 Coop Pank (CPA1T) I kvartali majandustulemused
23.04 Tallink Grupp (TAL1T) I kvartali majandustulemused
23.04 Harju Elekter Group (HAE1T) I kvartali majandustulemused
23.04 Telia Lietuva (TEL1L) I kvartali majandustulemused
24.04 Hepsor (HPR1T) auditeeritud majandusaasta aruanne
USA aktsiaturud lõpetasid esmaspäeva kerges languses, kui geopoliitilised pinged tõusid taas fookusesse. S&P 500 taandus 0,2%, Nasdaq 100 0,3% ning Dow Jones püsis sisuliselt muutumatuna, lõpetades mitmepäevase tõususeeria. Turge survestasid uudised, et Iraan peab Hormuzi väina jätkuvalt suletuks ning president Trump ei pruugi relvarahu pikendada, kui kokkulepet ei saavutata.
Naftaturg reageeris pingete kasvule, hoides Brenti toornafta hinna tõusujoonel, kuid püsides siiski alla 95 dollari barreli kohta. Hoolimata eskaleerumisest jäi reaktsioon aktsiaturul suhteliselt vaoshoituks, mis viitab, et suurema tõenäosusega oodatakse konflikti leevenemist. Võlakirjaturul püsisid tulusused stabiilsed, 10-aastase USA riigivõlakirja tootlus sulgus umbes 4,26% juures.
Sektoritest oli liikumine vastandlik - kommunikatsiooniteenused, tervishoid ja kommunaalteenused näitasid nõrkust, samas kui energia, finantssektor ja materjalisektor liikusid üles. Üksikaktsiatest langesid Meta, Tesla ja Alphabet, samal ajal kui JPMorgan tõusis üle 2%.
Geopoliitilise olukorra kõrval liigub tähelepanu üha enam tulemuste hooajale, millest oodatakse tugevat kasumikasvu. Kuigi kõrgemad energiahinnad võivad mõningatele sektoritele survet avaldada, toetavad sentimenti laiapõhjalisemad kasumiootused.
Täna selgub USA märtsi jaemüügi näol, kuidas on kasvanud energiahinnad ja Lähis-Ida sõda mõjutanud tarbimiskäitumist. Kuuvõrdluses oodatakse 1,4% elavnemist võrreldes veebruari 0,6%-ga.
12.00 Saksamaa majanduse hetkeolukorra hinnang ZEW küsitluse põhjal (aprill)
15.30 USA jaemüük (märts)
17.00 USA majade pooleliolevad müügitehingud (märts)
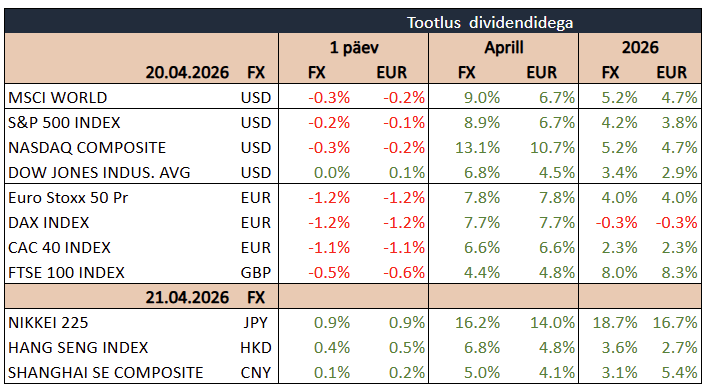
LHV dividendid siiski 2. kvartalis.
USA jaemüük kasvas märtsis väga tugevalt, peamiselt kütusehindade järsu tõusu toel. Samas oli kasv laiapõhjaline ning ka kontrollgrupp ületas selgelt ootusi, mis viitab tugevale eratarbimisele ja toetab majanduskasvu.
- Jaemüük MoM (märts): +1.7% (oodati +1.4%; varem +0.7% rev.)
- Kontrollgrupp (SKP jaoks): +0.7% (oodati +0.2%)
LHV poolt ju eriti s-d tulemused. Kas ka midagi positiivset?