PeaLiK → Matt
Tänud täpsustamast. Kui raha juba reedel kontodele tuleb, on tänase €3.30-3.32 müügi motiiv tõesti vähe segane.
Tänud täpsustamast. Kui raha juba reedel kontodele tuleb, on tänase €3.30-3.32 müügi motiiv tõesti vähe segane.
Arvestades suurt ja kirjut seltskonda, kes aktsiat omasid/omavad, siis võivad olla võimalikud erinevad variandid - magati EE poolt välja ostmine maha, üldine teadmatus/oskamatus jne.
Jah, müüjate tegevust võib mõista, aga ostjad...? Võibolla välismaalased?
No mis. Mõned saavad kohe-kohe Enefiti aktsiate eest raha kätte, kuhu seda investeerida? Mis muud kui panevad uuesti Enefiti aktsiasse :slight_smile:
Eeldusel, et need võetakse 3 kuuga käest, teenib ostja ca 8% aastatootlust, üsna riskivabalt.
Ja täpselt nii ongi. Ise teen samuti.
Ehk siis te usaldate Eesti riiki?! Uskudes, et aktsionäre koheldakse võrdselt ja hiljem saab ka 3,4/tk?
Kui ma ei usaldaks, siis ma siin ei oleks! Milleks olla riigis, mille vastu mul austust ei ole? Eriti olukorras kus piirid on lahti ... pealegi Eesti Energia ei võrdu Eesti riik
Eesti Energia omandas vabatahtliku ülevõtmispakkumisega üle 97% Enefit Greenist. Mulle jääb segaseks miks ca. 3%, kes vabatahtliku ülevõtmisega ei nõustunud, peaks nüüd vabal turul oma aktsiaid osavamalt müüma kui 3,4eur kui on teada, et need sunniviisiliselt nagunii võetakse lähikuudel 3,4ga üle?
Küsiks vastu, kas EKRE võimu all on riik usaldusväärsem?
Enefit Green kutsub kokku üldkoosoleku 26. juunil 2025, kus on päevakorras vähemusaktsionäridelt aktsiad jõuga ära võtta ja maksta aktsia eest 3,40 EUR, samuti börsilt lahkumine. https://view.news.eu.nasdaq.com/view?id=bb315e4b73add20c31de60be2adc12ac2&lang=et&src=listed Seega kõik spekulatsioonid, et suuraktsionär Eesti Energia maksab aktsia eest rohkem või vähem, ei pea paika. Tõenäoliselt läheb koosoleku järgselt veel 1 kuni mõni kuu, kui tehing läbi viiakse.
Nüüd kus aktsiahinda pole enam vaja pumbata on vist pressiesidaja lahti lastud, igatahes täielik vaikus siin lõimes, ei juuni tootmistulemusi ega midagi.
Kuu alguses nad andsid teada, et midagi erilist nad enam teada ei anna :rofl: Paar päeva on veel jäänud ja siis on börsiga kõik (28 juuli).
https://view.news.eu.nasdaq.com/view?id=bbc4395c28fd58666546b37f6b5c7d65e&lang=et&src=listed
To: Matt. Kas see "paar päeva" on kusagil börsiteates kirjas või on see kusagilt kellegi arvamus lihtsalt?
On. Teade avaldati samal päeval, kui see eelmine > Taotlus noteerimise lõpetamiseks
E: kellel hirmu ei ole saab veel 3.39 paraja portsu kokku osta :upside_down_face:, vaatan, et mõni optimistlik õngitseja on isegi 3.46 täna paki müüki lükanud :rofl:
See on alles avalduse esitamise kuupäev. Seal pole kirjas, kui kaua see aega võtab, millal aktsiad on kõik Eesti Energiale üle kantud, raha väikeaktsionäridele üle kantud ja börsil kauplemine selle aktsiaga lõpetatud. Arvatavalt tulevad selleks eraldi börsiteated.
Muide, börsil võib juhtuda igasuguseid asju, keegi näiteks paneb seal kogemata ilma piirhinnata ostuorderi üles, mille tõttu võib ka see 3.46 EUR minev müügiorder ära täituda. Aga suure tõenäosusega seda lihtsalt ei juhtu ja see nali jääbki naljaks. Enne seda on seal päris suur pakk müügis, seega lootust kõrgema hinnaga müüa, kui 3.40 EUR ei õnnestu.
Eks ta ole, kes kuidas seda teksti mõistab :face_with_hand_over_mouth:
Seoses vähemusaktsionäridele kuuluvate aktsiate ülevõtmise kavandatava lõpuleviimisega kooskõlas 26. juunil 2025 toimunud aktsionäride üldkoosoleku otsustega, esitas AS Enefit Green juhatus täna, 2. juulil 2025, avalduse AS Enefit Greeni aktsiate noteerimise lõpetamiseks Nasdaq Tallinna noteerimis- ja järelevalvekomisjonile.
28. juulil 2025 või sellele lähedasel kuupäeval esitab Enefit Greeni juhatus väärtpaberite registri pidajale avalduse vähemusaktsionäridele kuuluvate aktsiate ülekandmiseks Eesti Energia AS-ile samaaegselt vähemusaktsionäridele maksmisele kuuluva hüvitise (3,40 eurot aktsia kohta) tasumisega."
Tõenäoliselt lõpetatakse kauplemine börsil ja väikeaktsionäride aktsiad kantakse EE-le üle kõik ühel ajahetkel.
Edit: Eksisin, arveldustsükkel T+2 on ka vahel, seega kauplemise viimane päev on 2 päeva enne sündmust. Sündmus on 31. juulil, kauplemise viimane päev on 29. juulil 2025. https://view.news.eu.nasdaq.com/view?id=b075aa7161b3571bb677450203db37c4a&lang=et
Ei võtnudki kaua aega kui vabatahtlikust üleostmispakkumisest läks asi jõuga ülevõtmiseni.
Panen tänase börsiteate sisu uuesti, et teema ülespoole tõuseks:
Aktsiate ülekandmine põhiaktsionäri kontole ning samaaegne hüvitise ülekandmine vähemusaktsionäridele on plaanitud toimuma 01.august, 2025, nimekirja fikseerimise päev on 31. juuli, 2025.
Arvestades automaatselt sobitatud tehingute arveldustsüklit (T+2), on Enefit Green aktsiate viimane kauplemispäev täna, 29.juuli, 2025.
Kuna firma pressiesindaja on ilmselt lahti lastud, siis postitan uudise ise. https://arileht.delfi.ee/artikkel/120396797/suure-meretuulepargi-rajamine-lukkub-teadmatusse-kaugusesse-enefit-greeni-ja-rahvusvahelise-gigandi-koostoo-loppes
Riigi värk on ikka riigi värk.
Üldiselt, kellegi süüdlaseks tembeldamisel peab ta süü suutma ka tõestada...vettpidavalt. Loodetavasti seekord on piisavalt püssirohtu ja ei lähe nii nagu sageli (päris "alati" ei hakka kirjutama).
Pole probleemi. Vajadusel tuleb Taavi Pern ja ütleb, et tal on siseveendumus.
Kärmase ost minus isiklikult ei tekita kahtlust siseinfo saamises kuna ta on ka eelmistel aastatel võrreldavaid koguseid ostnud küll aga paneb imestama, et miks EE juhti ennast ei kahtlustata. Ülevõtmise teemaga alustati ju eelmise aasta sügisel aga Durejko on ostnud novembris aktsiaid. Kogus on suht väike aga nagu on varem mõne kaasuse puhul öeldud, et summa pole oluline vaid fakt kui selline ???
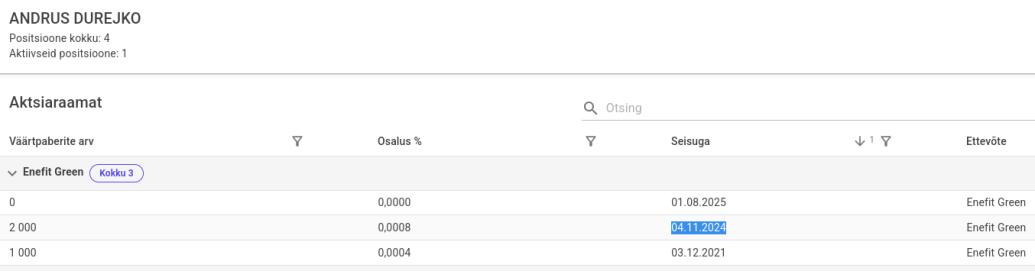
kasutaja31410/09/25 07:58Ülevõtmise teemaga alustati ju eelmise aasta sügisel aga Durejko on ostnud novembris aktsiaid.
sa näed ka tonti iga nurga taga ... nii võib olla ikka väga raske elada ... kas närvid on juba täiega läbi või jaksad uue kevadeni veel vastupidada - sügiskaamos alles algab ...
Mulle taheti igatahes kahe (ehk 1 euro) NHCBHFFT osaku ostmise eest krimiasi kaela väänata.
mancik10/09/25 09:27sa näed ka tonti iga nurga taga
Ei mõista sinu ärrituvust sellel teemal. Ma ju kirjutasin ka, et Kärmase tehingus ma ei näe tonti - seega mitte igalpool ma ei näe tonti vaid ikka "pimendatud" kohtades. Ja eelnev decibel'i kaasus näitab veelkord, et summa suuruses ei ole üldse asi.
Kärmast võib tõesti see päästa, et ta on REGULAARSELT aktsiaid ostnud. Samas see Kärmase jutt, et ma enam seal ei töötanud ajab ka naerma...Kolleegidega ikka suheldakse golfirajal, saunas jne...Keegi võis isegi alateadlikult mainida, et häid uudseid tulemas ja Kärmas tormas kohe ostma...DURJEIKO koguse don nii väiksed, et avevalt mingi 10k v 20k palga juures viitsitakse mingeid cente taga ajada. Mind huvitaks üks asi. Kas käive tõusis enne ülevõtmist MÄRGATAVALT? Kui JAH, siis asjad haisevad ja peaks vaatama suurte koguste ostjaid ja nende seotust töötajatega.
Kahju, et sul omal interneti pole.
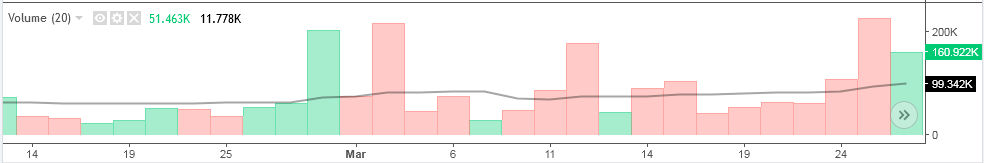 Ja nüüd ainult "õiged" järeldused.
Siis süü ikkagi juba kolleegidel, sest info ei jõudnud Kärmaseni tema töö tõttu.
Ma olen ka pidanud börsifirmas neid siseinfoga seotud NDAsid allkirjastama ja neid nõuti praktiliselt kõigilt kontoritöötajatelt. Eeldan, et EGs ka oli maja sees piisavalt põhjalikult räägitud, kuidas või mis tingimustel võib või ei või EG aktsiatega tehinguid teha.
Draax10/09/25 14:39Siis süü ikkagi juba kolleegidel, sest info ei jõudnud Kärmaseni tema töö tõttu.
Siseinfoga tehingute tegemine on keelatud KÕIGIL. Mitte ainult siseinfot otse saavatel tegelastel. Bõrsifirma eks võiks seda vägagi hästi teada.
marker10/09/25 19:04Bõrsifirma eks võiks seda vägagi hästi teada.
Kas juba siseinfo saamine kinnitatud?
Kas see otsuse protsess ei alanud juba siis kui Kärmas veel pukis oli?
Täna tuli teade, et Enefit Green müüs oma Soomes oleva Tolpanvaara tuulepargi maha.
Palju huvitavam on aga see, et kui Enefit Green ei suutnud oma tuulegeneraatorite parki Soomes kasumisse ajada, siis mismoodi kavatsevad seda teha Soome ajalooliselt suurima tuuleenergia projekti rajajad? 2025a aprilli ümmargune artikkel, ei ole paywalli taga: https://arileht.delfi.ee/artikkel/120367748/soome-saab-700-miljoni-euro-eest-uued-tuulepargid
Nüüd tagantjärele seda Tolpanvaara diili vaadata, siis päris hea selline buy high-sell low tehing maksumaksja rahaga, täpselt enne talviseid kõrgeid hindu (mis praegust talve vaadates on Soomes valdavalt samad nagu Eestis ja ei lange ka tuulise ilmaga väga).
Näppude peal väga üldistatult arvutades, 72MW tuulepark 30% kasutusteguriga, elektrihind 150€/MWh juures võiks teenida kuus ~2,4mil. € brutotulu. Pargi eest kokku saadi ~83mil. €.
Kui tavainimene ei oska ja ei peagi oskama elektrihindu ette prognoosida, siis riigi suurim energiakontsern võiks selles nagu vähe kompetentsem olla, eriti kui mingeid ettenägematuid sündmuseid (peale selle, et on keskmisest vähe külmem) ei ole.
Tolpanvaara võib exceli tabelis jah teenida, aga kui palju see reaalselt teenib? Üldiselt on sellised külmarikkad perioodid tuulevaesed. Samuti on oht, et tuulikud jäätuvad ära ja ei saagi töötada.
Talvine aeg, millal Soomes elektrihinnad ülikõrged on, on suhteliselt lühike. Eestis on ülikõrgete elektrihindadega periood palju pikem, me ei saa Eesti hindade järgi hinnata Soome tuulikupargi kasumilikkust.
Eelmine talv oli olematu lumega ja soe, üle-eelmine tekitas 2 kerget külmalainet, aga üldiselt polnud külm seegi. Järgmine talv võib tulla samuti soe, keegi ei tea seda ette. Ju siis summa-summaarum näitas Tolpanvaara tuulikupark kahjumit ja ei leitud võimalusi kuidas see kasumlikuks pöörata. Midagi pidi Enefit Green müüma, sest investeeriti ülemäärselt.
Kummaline on aga see, et eelmise aasta suve algupoole tuli teade, et Soomesse rajatakse veel 2 suurt tuulikuparki, põhjapoole. Kuidas see kasumlikuks tehakse, ei oska öelda, ehk tegijad võibolla kunagi selgitavad.
Ma olen aru saanud, et Soomes nad hindavad neid eelkõige perspektiiviga, et varsti-varsti lisandub suur tarbimine serveriparkidest, mis nõudlust oluliselt kasvatab (sh. ka soojematel perioodidel). Eks näis. Aga viimase sügis-talv perioodi põhjal on näha, et Soome ja Eesti on päris tihti ikkagi samas hinnapiirkonnas, eelmine talv oli seis veidi teine.
Eks teemaks ongi , külm tuult pole, kui õhk niiske, jää labal viib tasakaalust välja ja tuulikut tööle panna ei saa.
Uutel tuulikutel on labadel jääsulatussüsteemid ka, mis peaks selle mure välistama (ideaalis, kui nad õigesti töötavad).
Soomesse on kavatsus veel üks tuumareaktor rajada. Eks sellel aastal kuuleme täpsemaid uudiseid. Rootsi on kavatsus rajada 6 uut tuumareaktorit.
Utoopia13/02 13:04Näppude peal väga üldistatult arvutades, 72MW tuulepark 30% kasutusteguriga, elektrihind 150€/MWh juures võiks teenida kuus ~2,4mil. € brutotulu. Pargi eest kokku saadi ~83mil. €.
Eleringi dashboardilt 2025 andmed. Gemini analüüs:
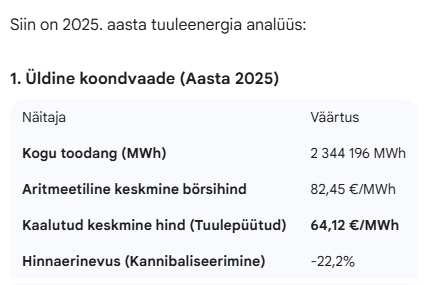
Selline oli tulem suhteliselt kallimal lahe lõunakaldal.
Tolpanvaara müük ei pruukinud olla halb otsus, kuid vale aeg. See oli väga kvaliteetne park väga heade keskmise tuuleoludega piirkonnas. See tehti häda sunnil, kuna likviidsust oli vaja. Muud projektid venisid, läksid kallimaks jms. Loomulikult kasutati seda ära ja pigistati kõvasti. Uued omanikud on kindlasti rõõmsad.
Kui rohkem uue juhi all Soome investeerida ei tahetud, siis tuli loomulikult see park maha müüa. Kuid seda tehti olukorras, kus müüjal higi piisad otsa ees. See ei saagi hästi lõppeda ja tulemus on, mis on.
Utoopia13/02 13:49on labadel jääsulatussüsteemid..
mis on dimensioneeritud tõenäosusliku ootusega.. mis ei pea teatud perioodidel paika.. ikka juhtub.. kui just ei eksitud asukohapöhise ootuse muutumise kiiruse prognoosimisega..
Fortum on öelnud, et hetkel turutingimustel nemad uude tuumajaama Soomes investeerimas ei ole. Küll aga on neil väikereaktori sobivusanalüüs käimas
Konkreetsem on plaan Helsingisse tuumareaktor ehitada, aga selle fookus saab olema kaugküte
Tolpanvaara keskmine tuule kiirus oli ca 7.5ms. See on tuuleparkide jaoks sweet spot. Paremaks ei lähe. Kui ka sellisel puhul tasuvus puudub, siis pole seda kusagil.
Soome turg on tuuleparkidele karm. Olukorda, kus tuul on kas või keskmine ja hind on mõistlik väga tihti ei juhtu. Need kes seal turul tuulikutega raha teenivad, teevad seda eduka PPA, CFD jms skeemidega. Lisaks, eeldan, et Tolpanvaara kandis pargi ülalpidamine ei ole üldse odav.
Täna on võimalik ligikaudselt välja arvutada suhtarvud, mis makstud ülevõtmishinna juures päriselt on realiseerunud:
EV/EBITDA (2025) = 18.6 (tegelik ja adjusted ilmselt veel kõrgem sest EBITDA sisaldab tulu derivatiividest ja PPA-de ümberhindlusest ning tulemit mitte ainult EG toodetud vaid kogu EE grupi müüdud elektrist, mida on kordades rohkem) EV valmisehitatud ja opereeriva MW kohta = 1.6 MEUR net debt/EBITDA = 8.2
Tavaline oravate ringkaitse, igaühel on igaühe kohta nii palju komprat, et keegi kellegile mitte külge ei saa pookida...insider trading oli mahtude järgi kõigile arusaadav kohe pakkumise päeval. Kuritegu on ainult siis kui üks vend ostab aktsiat 10 senti kõrgemalt, et teise venna margin calli ära hoida, kõik muu on oravate sidrunid.