Telia
Hetkel kolm Eesti kinnisvaraarendajat raha kaasamas. Tundub et konservatiivsete pankade riskiisu on täis saanud ;) aga pidev kapitali vajadus kinnisvaras on täiesti arusaadav.
Hetkel kolm Eesti kinnisvaraarendajat raha kaasamas. Tundub et konservatiivsete pankade riskiisu on täis saanud ;) aga pidev kapitali vajadus kinnisvaras on täiesti arusaadav.
Ühisrahastuse kaudu on seni kenasti oma laene teenindanud
Ülemiste Kodu OÜ kaudu tagasi maksnud 69 laenu ja üleval veel 11 laenu Raeküla Arendus OÜ kaudu tagasi maksnud 80 laenu ja üleval veel 12 laenu
kui ma nüüd aastaaruande lisast õigesti aru sain, siis see emiteeritav võlakiri oleks vist üks madalama prossaga kohustusi, kusjuures ei imestaks kui tegu oleks seejuures ainukese tagamata kohustusega ... nb! soovitan kõigil investeerimishuvilistel tutvuda eelmise aasta majandusaastaaruandega ning tuvastada kasumi tekke põhjus
sorry aga minu isikliku arvamuse kohaselt on meil börsil üks tugev kinnisvara arendaja - Merko ning nüüdseks juba ülejäänud viis - Nordecon, Hepsor, Liven, Invego, Everaus on kõik pigem lotopiletid, kus iga loos ei pruugi võita. Isikliklt hindaks neist viimasest viiest isegi Livenit kõige turvalisemaks ... aga nagu ikka - kellele ema, kellele tütar ja igaüks tehku oma otsused ise. lihtsalt meenutuseks üldlevinud tõde - tasuta lõunaid ei ole olemas; kõik mis hiilgab ei ole kuld, eestis on väga sageli kasutusel metoodika, kus väikeinvestorit on tarvis ainult riskide jagamiseks. isiklikult ei kavatse kummagil võlakirja pakkumisel osaleda aga Teie tehke oma otsused ise!
Igale arendajale meeldib oma prospekti kirjutada „üks suurimaid kinnisvaraarendajaid“ Tegelik TOP 10 on aga selline:
1.Merko Ehitus 2.YIT Eesti 3.Endover 4.Hepsor 5.Fund Ehitus 6.Capital Mill 7.Bonava 8.Kaamos Group 9.Metro Capital 10.Liven
Invego kuskil 10-15 vahemikus ja Everaus Kinnisvara AS 15-20 vahemikus oma suuruse ja mahtude poolest.
Aprillis 2025 oli Eesti aastane inflatsioonimäär 4,5% . See tähendab, et tarbijahinnad tõusid keskmiselt 4,5% võrreldes eelmise aasta sama perioodiga.
11% − 4,5% = 6,5% reaaltootlus
Kui nii vaadata siis see 11% tootlikus reaalses maailmas on tegelikult 6,5%
Paljud investorid keskenduvad ainult protsendile, aga unustavad inflatsiooni mõju.
Aga parem ikka kui lihtsalt pangas seisev raha mis oma ostujõudu kaotab.
Lähimineviku inflatsioon pole tingima sama mis tuleviku inflatsioon. Mitmeid aastaid ette ennustada on selles osas eriti keeruline.
Vabandan oma lollust, aga ma ei ole kuigivõrd aru saanud, miks mingist investeeringust rääkides inflatsioonile rõhutakse. Ma muidugi mõistan seda, et kui mul on aastatootlus 6% ja inflatsioon on 5%, siis ma saan n-ö lõppude lõpuks vaid 1% kasumit. Aga mis siis? Jutt käib ju sellest, milline investeering on hea ja milline mitte. Ja inflatsioon ju mõjutab kõiki investeeringuid ühtmoodi - see ülal viidatud 5% tuleb iga investeeringu pealt n-ö maha arvutada. Või on inflatsioonist rääkimise mõte see, et kui inflatsioon on väike, investeeri pigem vähese riski ja pisema tootlusega asjadesse, aga kui inflatsioon on kõrge, pead sa mõistliku tootluse saamiseks ka riskantseid investeeringuid tegema? Aga ega see mulle ka lõpuni arukas väide ei tundu...
Huvitav et LHV ja Bigbank loobuvad...
Vaatan Everaus-i eelmise aasta konsolideeritud aruannet. Konsolideeritud omakapitali muutuste aruandes on välja toodud, et 2024. aasta IV kvartalis suurendati vabatahtlikku reservkapitali 2 miljoni euro võrra, samas rahavoogude aruandest mingit sissemakset välja ei tule. Konsolideerimata rahavoogude aruandes on 2 miljonit eurot kirje 'Muud laekumised finantseerimistegevusest' all. Kus see konsolideeritud vaates kajastuda võiks?
Pank kindlasti pakkus neile 5 prossaga laenu, aga kuna arendajatele on selline haisev odav raha vastik, siis nad pakuvad siin 11. Lihtne!
Pakun kiire pilguga vaadates, et muude reservide alla on konverteeritud seotud osapoolte laene (lisa 14 muutused) ja konsolideerimata rahavoogude aruandes kajastub mingite kehade vahel raha edasi-tagasi laenamine
Mis on siis soovitus selle foorumi poolt? Märkida või mitte märkida? Negatiivne jääb siiski hetkel peale...
Konsolideerimata bilansis kajastub reservi suurendamine ka. Aga konsolideerimata bilansis ei ole seisuga 31.12.2023 väga mingeid kohustusi, mida oleks saanud konverteerida omakapitaliks. Konsolideerimata bilansi järgi võiks olla jõudnud see reservi suurendamine tütarettevõtetesse, sest konsolideerimata rahavoogude aruande järgi on 2024. aastal ' Tasutud tütarettevõtjate soetamisel' summas 767 301 eurot ja 'Antud laenud' -2 074 890. Aga siin jällegi ei saa aru lõpuni.

Viimase 3 aasta konsolideeritud rahavood äritegevusest -10 686 612 eurot (2024. aastal -5 946 156, 2023. aastal -1 190 244, 2022. aastal -3 550 212).
Seega siis saadi 2024 konsolideeritud vaates laenu, konverteeriti omakapitaliks suhtarve parandades ja kasutati aktiva poolt tütarettevõtetes - hiljemalt 30.06 aruannete tähtajal peaks saama näha nende aruannetest, kuhu raha ka jõudis.
Seotud osapoolte lisa järgi võiks laenukohustiste konverteerimine vabatahtlikuks reserviks täiesti realistlik olla, numbri aritmeetika laenusaldo liikumise osas ei klapi.
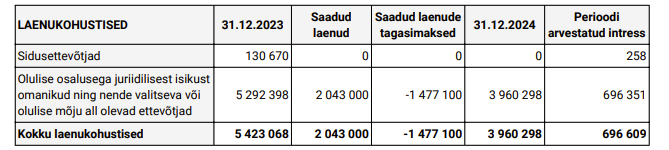
Ettevõte oleks võinud nii mõnegi põhiaruande ja lisa juurde selgitavat teksti lisada. Huvitav, et audiitor sellele tähelepanu ei ole pööranud. Aruande lugejana keeruline aru saada sellest.
Lõpuks tuleb investeerida niipalju või vähe, et kui ikkagi hapuks peaks minema, siis kahjud on minimeeritud... Kuulasin kinnisvarajuttude podcasti, kus tegevjuht rääkis ettevõttest, siis tulevikuplaanid (börsile minek) on pigem sellised, et päris Planet42-te tegema ei soovita hakata.
Mu esimene soovitus algajatele on alati olnud see, et ära investeeri, kui sa ettevõttest aru ei saa. Kehtib vist nende arendajate võlakirjade puhul ka päris täpselt
“Everausi omakapitali suhtarv on finantsaruannete põhjal talutav,” ütles Leesi. Tema leidis, et Everausi bilansis on renditootlust pakkuv ärikinnisvara, mis pakub stabiilsemat tulubaasi ning võlakirjainvestori jaoks pigem maandab riske. Samas ettevõtet analüüsides tõmbab tähelepanu, et viimastel aastatel on olnud suured tulud kinnisvara ümberhindlusest, mis moodustavad suure osa nii kasumist kui ka omakapitalist. “Investor peaks endalt küsima, kas sellised liigutused bilansis on ikkagi täielikult õigustatud,” nentis Leesi.
Soovitan kuulata:https://www.aripaev.ee/raadio/episood/avaroni-fondijuht-reastas-atraktiivsemad-baltikumi-volakirjaemissioonid
Kõik suhtarvud ja analüüs on minu arvates siiski praegu funamentaalselt usu küsimuse taga – kas investor usub, et varud saavad bilansis kajastatud summa eest (ja lisanduvate arenduskulude) müüdud? Rahavood ja muud finantsid on selles mõttes läbipaistvad, et korterite müügist tuleb äritegevuse rahavoogu juurde, ehitusest ja muust arenduskulust tekib negatiivne äritegevuse rahavoog, kuna kinnisvaraarendus on varudes kajastatud (ja pole seetõttu investeerimistegevuse rahavoogude all nagu muud pikemaajalised investeeringud PPE-sse tavaliselt on). Kasumiaruandesse ei teki ka suurt kahjumit ilmselt tulenevalt arvestuspõhimõtetes kirjeldatust "Kontserni tavapärase äritegevuse käigus müüdavad kinnistud, korteriomandid ja vallasvarana käsitletud korterid võetakse arvele omahinnas, mis koosneb nende otsestest ja kaudsetest väljaminekutest (sealhulgas laenukasutuse kulud kapitaliseeritakse varude maksumusse ehituse perioodi jooksul), milleta varud ei oleks praeguses olukorras ja valmiduses" Emiteeritavad võlakirjad on tagamata, samas lisa 7 alusel on muud laenukohustised (mis ka järgnevate aastate jooksul intressi koguvad ja on enne 2028 tähtajaga) tagatud. Nii et kas on usku juhatuse ja audiitorite hinnangusse, et varusid ei pea alla hindama? :slight_smile:
Nüüd raamatupidaja läheb ära...
Sept laekusid intressid, kuid ei unustasin neile teavituse saata, et võlakirjad ostetud inv.konto alt ja intress laekus ja TM kinnipeetud. Ega enam pole miskit teha, selle intressi raha võib siis väljakanda rahulikult ega ta sissemaksena kirja ei lähe või siiski ?
Kui tulumaks on makstud, võid kajastada sissemaksena.
sorry - kas ma saan millestki valesti aru või eesti kinnisvara firmade bilansid ja kasumiaruanded ongi sellised õhupallid?
bõrsiteade: "Everaus Kinnisvara 2025. aasta konsolideeritud auditeeritud müügitulu oli 6 042 tuhat eurot, ärikasum 1 752 tuhat eurot ja puhaskahjum 60 tuhat eurot. Seisuga 31.12.2025 oli kontserni varade maht 64 208 tuhat eurot ja omakapital 11 499 tuhat eurot."
ja samas kui lugeda seda viidatud aastaaruannet, siis 2024.a aastal st. enne võlakirju hinnati varasid ülesse üle 6 miljoni väärtuses; viimasel 2025. aastal veel täiendavalt ligi 1,7 miljoni võrra ning 2023.a aruande põhjal võiks arvata et 2023 oli varude ülessehindamise lisaefekt ligi 3,2 miljonit ning 2022.a umbes 1,5 miljonit ehk 2022-2025 tuleks ümberhindamise koond(neto)efektiks kokku ligi 12,4 miljonit mis omakorda on suurem kui ettevõtte omakapital ning teisalt moodustab varade mahust peaaegu 20%.
ja nüüd retooriline küsimus - et kas varade ümberhindlused on pigem "tühi õhk" (mull/kasumiaruande lõpurea jaoks vajalik (bilansipäeval olnud)optimism) või võlakirja omanike ja teiste võlausaldajate vaatenurgast vaadates pole muretsemiseks põhjust, sest KPMG on lugupeetud audiitorfirma ega ei laseks "tühja õhku" bilanssi ega kasumiaruandesse sisse pumbata. vot ei tea ja las jääb selle retoorilise küsimuse vastuse väljamõtlemine igaühe enda kodutööks .. kui see üldse kellegile huvi peaks pakkuma. mulle pakkus ja mina hoian eemale aga eks ole juba varemgi öeldud et jänes shampust ei joo, kuigi mõned pikkkõrvad võivad osutuda üllatavalt pikaealis(t)eks :)
Eks see taandub küsimusele, et kui palju on su enda kodus/kinnisvaras "õhku" vs materjal+tööjõud. Arvad, et muidu mõni tervemõistuslik palgatöötaja peaks Eesti kliimasse ostma hea asukoha tõttu 600-700k maksva tavalise maja?
USA-st tuleb viimasel ajal selles kontekstis huvitavat statistikat, kus uute majade müügihinnad on allpool teise ringi maju ehk ehitushind enam polegi teema vaid pigem vist on jälle rolli mängimas logistiline asukoht jne kuna covidi pakutud remote´i võimalust ei suudetud realiseerida ning inimesi sunnitakse massiliselt lautadesse tagasi..
Kas Everaus hakkab Hepsori eeskujul toimetama (kus ehitustöid teostav ettevõte kuulub suuromanikele)?
Börsiteade:
https://view.news.eu.nasdaq.com/view?id=b63e19136ea91fdc8398c2d6bcc949566&lang=et&src=listed
"Everaus Kinnisvara alustas Tartu linna piiril asuva Kõrveringi Kodude arendusprojekti ehitust, millega valmib kokku 90 korterit. Projekti kogu investeeringumaht on 10,5 miljonit eurot."
"Ehitustöid teostab Everaus RED OÜ ning esimest ehitusetappi finantseerib Hüpoteeklaen OÜ."
Võlakirjade väljastamise eelsetel investorüritusel öeldi, et ehitustöödeks kasutatakse tuntud ja usaldusväärseid ehitusfirmasid, kellele korraldatakse hange. Siiamaani on ehitustöid teinud muuhulgas Savekate, Nobe, Maru.
Äriregistri andmetel on Everaus RED OÜ registreerimiskuupäev 16.04.2026 ja omanikud Everaus Kinnisvara AS (20%) ja J&R Assets Management OÜ (80%).
Kas Everaus annaks mõne kommentaari ka?
Mis põhjustel loodi ehitusfirma ja kas nüüd hakatakse ehitustöödeks ainult Everaus RED'i kasutama ja mis peatöövõtu marginaalidega?
Miks see võlakirjaomanikule oluline? Puugid on üldiselt ikka equity omaniku mure..
ehitusmees36524/07 11:09“Ehitustöid teostab Everaus RED OÜ ning esimest ehitusetappi finantseerib Hüpoteeklaen OÜ.”
Keegi ei saa pankadest laenu. Sitt olukord meil riigis.
Kui seotud ettevõtete kasum ja varad liiguvad ühte taskusse, aga kahjum ja kohustused jäetakse teise taskusse, siis pistes käe teise taskusse, võivad võlakirjaomanikule jääda tühjad pihud. Aga pole vaja muretseda, maaimas kindlasti pole kunagi varem juhutnud, et mõni võlakirjaomanik üle lastakse. Muidugi, ka võlakirja omamise ja hoidmise rõõm on ju midagi väärt :)
20% omakapitali suhe on juba niigi väga väike. Everaus saadab juba pea iga kuu emaile ja kaasab lisaraha. Arvestades nende loomingulist raamatupidamist ja firmade võrgustikku ei imestaks, kui pidev laenukapital on täna vajalik eelkõige varasemate kohustuste katteks.
JR võiks mingi sündikaadi orgunnida...
Annan konto nr?
Tundub, et mütsi kudumiseks on vardad juba välja võetud.
Pildi valik on küll täkkesse :slight_smile:
Ei tea, kas õige aeg oleks Everaus Recovery teha?