<blockquote><b>"angelp"</b><br />Pensionär, kes niimoodi oma pensionisambaid rahaks teeb, et terve >10K paki korraga müügiäärde paneb, ei tegutse madala likviidsusega turul kõige targemini. Hind peabki alla minema ja ta peab oma paki odavamalt müüma, kui kannatlikkust ikka üldse ei ole.</blockquote><br/>Pensionär pensionäriks, aga meil on siin Eestis ka fondijuhte, kes käivad sisseoste sooritamas vägagi kindlatel ja ette teada kuupäevadel ning kellaaegadel ja teevad seda turuorderitega. ;)
Harju Elekter ootab andmekeskuste komponentide valdkonnast <b>raju kasvu</b>, kuid oleks huvitav teada, milline on suutlikkus sellega võimalikult suures mahus kaasa minna? Kui kiiresti suudetakse nõudlusele reageerida ja tootmismahte kasvatada? Tootmispinnad, seadmed, inimesed...
Inimesi on koondatud.
Millist kvartalikasumit pakute?
Millist dividendi ootaks?
Eesti, Soome, Norra ja Rootsi tulemustest on juttu aga wunderkind Leedu? Või ma pime?
Midagi on ikka Leedust ka. Küll aga Skeletonist pole.
Päris korralik kvartalitulemus.
Kas Ukraina vahet saalimisest mingeid tellimusi ka tulemas on?
Keegi rasvane näpp Swedi kontoga pani kogu oma postisiooni otse turgu, kogust oli ja bid oli väike, tulemuseks siis -7%
Päris huvitav aktsia, väikse käibega muudkui kerkib, näpuga oman, tekkis üks küssa, mõni targem ehk teab, kas see firma ikka materjalide riski katmiseks futuure kasutab või on oht, et leiva pealt või riisub koore tootja?
54 000 aktsiat tuleb juurde börsile kauplema, tundub natuke nagu pump and dump.
Jaa! Kõik on pump and dump. Eesti investor on ikka väga raske olla. Kinnisvara on rämps kuna iive on negatiivne ja varsti jäävad kõik korterid vabaks (90ndatest on sama jama koguaeg räägitud).
Ettevõtted pole midagi väärt kuna AI ja SP500 ainult ruulib.
Suudaks veidi süveneda, siis see 54k on täpselt mingi 0.3% kogu aktsiate arvust. Suur mure küll...
Samal ajal avalikest andmetest ei viitsi vaadata, et ettevõtte Eesti üksus lükkas Q4 25 vs Q4 24 käibes +69%. Aasta koond umbes +32.6% ehk umbes +19m käivet YoY.
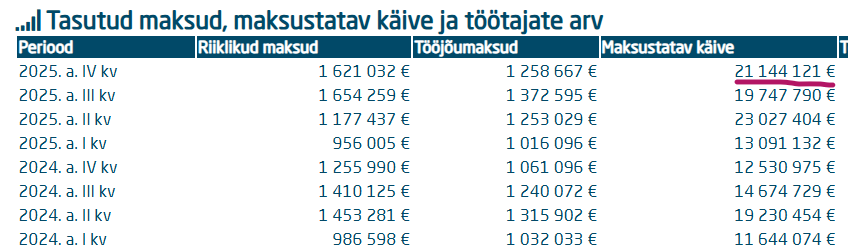
- Skeletonil tehased avanevad jne.
Aga jah, põhjast esimese suurema põrke peamine põhjus on kindlasti "dump&pump" mingi 0.3% aktsiate hulga müümiseks...
Mõni targem ehk teab, kas laienduse 4000m2 ehitus finantseeritakse oma rahast või laenuga, et kas dividendi see aasta makstakse? Poliitikas on selline lause, et tavaliselt X määr, kui vaba raha on.
Tulemused: https://view.news.eu.nasdaq.com/view?id=ba5b76fe3d4d742b568831b069e0e7219&lang=et&src=listed
Strateegiakava elluviimine edeneb plaanipäraselt – liigume jätkuvalt heas suunas ning plaanipäraselt alanud aasta koos kasvanud tellimusraamatuga toetavad tugevat dividendimakset aktsionäridele. Juhatus teeb ettepaneku maksta aktsionäridele dividendideks välja 0,25 eurot aktsia kohta.
Lõpuks hakkab Harju Elektri tugev makro taganttuul (andmekeskuste buum, võrguinvesteeringud, energiatarbimise kasv – elekter on ikka veel väga teema) ka numbrites välja paistma. Loodetavasti tugev Q4 on ainult algus. Lisaks on portfellis endiselt põnev nö wildcard – osalus Skeleton Technologiesis. Kuigi see on väiksem panus, teeb see Harju Elektri asja veelgi atraktiivsemaks spekulatiivsemas võtmes ja annab lisapotentsiaali. Soovin edu Eesti tegijatele ja enda positsioonile.
Vahepeal tundus, et hakkab juba asi paremuse poole liikuma, valuutakursi vahed päästsid kahjumist 😒
Siemens ostis osa Skeletoni, Harju müüs väikse osa
Päris märgiline uudis minu arust neile, kes Skeletoniga seoses HE-sse investeerinud, mainitakse Skeletoni arvestuslikku market capi üle 1B. HE osaluse hinnaks teeb see siis üle 55m, bilansis väidetavalt poole väiksemana kajastatud.
Teine asi on Skeletoni arenguperspektiivse silmas pidades ja tulevase valuatsiooni mõistes, kui Siemens oma seadmetes nende kondensaatoreid kasutama hakkab võiks see ainult head tähendada.
Ei saa aru. Mu meelest see juu halb uudis - või on siis sakslased nii lollid ja ostavad omale mingit sidda (Skeleton) kokku.
Kas hea koostöömärgiks saab Harju Elekter edaspidi Siemensilt ka suurtellimusi?
Halb see ei ole,et mingi osa ära osteti.
See peaks tõestama,et investeering ei ole ülehinnatud.
Kui 1b+ market capi juures HE osalus oli 5.5%, siis arvaks et müüdi alla 10%, ehk põhiosa alles ja pigem uudise mõte mitte müük, vaid see, et skeletoni valuatsioon sai tuge.
Kas keegi oskab põhjendatult arvata, miks ei avalikustatud kui suur osa müüdi ning kui palju jäi alles? Et selle kohta mingit infot pole, pole kindlasti juhuslik.
AS-i Harju Elekter Group nõukogu otsustas vastu võtta Siemens International Holding B.V. tehtud pakkumise Harju Elektrile kuuluva osaluse osaliseks võõrandamiseks Skeleton Technologies Group OÜ-s. Tehingu väärtus on 5,7 miljonit eurot ja viiakse lõpuni käesoleval aastal.
Selle alusel ei ole esiteks tehing lõpule viidud vaid on vastu võetud ainult pakkumine osaluse omandamiseks. Eks siit võib igasuguseid asju välja lugeda. Kasvõi seda, et osaline secondary oli Siemensi poolne tingimus suure kapitali panustamiseks Skeletoni. Ehk uue investeeringu vastu poleks saadud endale motiveerivat tükki.
Lisaks tasub vaadata ka nõukoguga ringiga seotud osapoolte toimetamisi aktsias jooksva aasta jooksul. Halva pakkumise korral vast sedasi ei käitutaks...
Täiendavalt on konkreetse järele jääva osaluse suuruse välja toomine vast raskendatud igasuguste konverteeruvate instrumentide olemasolu korral, mis mainitud roundi tulemusel peaksid kõik cap tablisse jõudma. Ehk see on arvepidamine, mida Heleki juhtkond ka parima teadmise juures vast ei oska hetkel 100% kindlusega öelda. Sellest ka tuleb asjaolu, et sa ei teagi ehk veel kui suur % see tehingu järgselt siis täpselt on, mis sa ära müüd ning palju sul niiöelda paberil alles jääb. Börsil aga pead ju fakte esitama.
5.7m eurot kaasamise järgse valuatsiooni alusel võiks tähendada sellist 10-12% tüki müümist oma omanduses olevatest aktsiatest. Tõenäoliselt on seal ka teatud goodwilli osa sees kuna Helek võiks olla vägagi motiveeritud Siemensiga suuremat koostööd rajama.
Elektrifitseerimine on ikkagi täistuuridel võrkude moderniseerimist ja võimekuse kasvatamist toetamas ning see trend ei kao kuskile. AI teema lisab lihtsalt kordaja sinna peale. Tõenäoliselt nähakse seal perspektiivi ettevõtte väärtuse kasvule veelgi suuremana kui kümne küünega kogu Skeletoni tükist kinni hoidmisel.
Heleki stocki probleem on nagunii see Skeletoni overhang olnud pikka aega. Inimesed fokusseerivad pelgalt sellele osale. Nüüd saadakse vähemalt bookis too osalus ka uuele tasemele hinnata kuna on reaalne tehingu referents olemas. See kõik aga tähendab, et praeguse 100 millise turuhinna juures on konservatiivselt 2/5 ettevõttest Skeleton ning ülejäänud 3/5 moodustab tootmiskinnisvara portfell + 160m+ aastakäibega põhiäri.
Eks need, kes numbreid veidi täpsemalt viitsivad mudeldada teavad ise, kus see hind reaalselt võiks olla vs juba pikemat aega pakutav discount. Sisering üldiselt müüb sajal erineval põhjusel, aga ostetakse ikkagi vaid ühel konkreetsel juhul...
Väidaks, et Harju Elektri aktsia probleemid ei ole kuidagi Skeletoniga seotud, vaid paratamatu raporteerimine stiilis:
no see poolaasta läks võssa, aga küll edaspidi on parem
Kui Tallinna börsil on üks "ei idane, ei mädane" aktsia, siis on see Harju Elekter. Ei teagi, on see hea või halb asi.
Sellega nõus, et tulemuste kommunikatsioon ja üldine sisutus on tihti mõlemas suunas ülereageerimise allikas, mis pikas plaanis liialt aktsiale kaasa ei aita.
Jääb isegi veidi arusaamatuks see soovimatus adekvaatselt pilti joonistada nendes ülevaadetes. Siin võiks igasuguseid vandenõuteooriaid genereerida muidugi juhtkonna tasandilt :D
Harju Elektri osalus 5,45% Skeletonist ning jämedalt võttes on 1miljardise väärtuse juures 55 miljonit osaluse väärtus.
Siiani on kajastanud Harju Elekter bilansis Muud aktsiainvesteeringud seisuga 30.06.2026 sisaldavad investeeringut OÜ Skeleton Technologies Group,
summas 27,2 (31.12.2025: 27,2) miljonit eurot.
Kui nüüd aasta lõpus hindab ümber, tuleb Harju Elektri kasum vähemalt 27+ miljonit.
Kui veel ise juurde teenib räägime juba 30+ miljonist. Läheb huvitavaks :)
Kas siit võib välja lugeda seda, et osalise osaluse müügist saadav summa on suurem kui algselt Skeletoni paigutatud kogukapital ja hillisem ülejäänud osa müügist saadud summa läheb täies mahus kasumireale?
Väljavõte börsiteatest: "Tehing võimaldab Harju Elektril realiseerida osa osaluse väärtuse kasvust ja teenida tagasi kogu alginvesteering koos mõõduka tootlusega, tugevdades Harju Elektri finantsilist paindlikkust, toetades kontserni tulevasi investeerimis- ning kasvuvõimalusi ja dividendi võimekust. Harju Elektri eesmärk on olnud osaluse omandamisest alates investeering sobival ajahetkel ja tingimustel realiseerida ning juhatuse hinnangul pakub antud tehing selleks hea osalise võimaluse. Pärast osa osalist võõrandamist jääb Harju Elekter Skeletoni osanikuks, kuid näeb investeeringust täielikult väljumise perspektiivi 2028. aasta jooksul, võimaluse ja sobivate tingimuste kujunemisel."
Päris seda vast mitte, kasumina saab deklareerida kui müüakse suurema hinna eest kui ta hetkel bilansis kajastatud on, aga kuskilt käis läbi, et bilansis on hetkel Skeletoni osalus kajastatud ~27m väärtusega (võimalik, et seda juba kunagi üles hinnatud?). Ehk siis teoreetilise 55m müügi puhul saaks sealt tekkida ~28m kasumit, eks kui Skeletoni valuatsioon vahepeal veel muutub, siis vastavalt rohkem või vähem.
Sõbra jaoks küsin: kas HE on oma ajaloo jooksul teeninud rohkem kasumit põhitegevusest või investeeringutest/osaluste müümisest?
Minu sõber ütles,et tuli kohe meelde PKC Grupi müük.
Siin tuleks esmalt ära lahendada küsimus, et mis on Helek’i põhitegevus. Võtame näiteks alates aastast 2015 kui tehti ka Skeletoni investeering. Siis saab ka konkreetselt vastata :)
Varasemate aastate kohta olgu siis lisatud, et PKC ei olnud finantsinvesteering vaid tavapärasest äritegevusest välja kasvanud ning hilisema M&A tulemusel tekkinud positsioon.
Harju Elektri 9 kuu tulemused
Skeletoni kohta midagi uut pole. Justkui räägitakse mingist kohe saabuvast järgmisest kasvufaasist, aga tulud muudkui lükkuvad edasi klilendispetsiifiliste komponentide tarneraskuste tõttu. Seda juttu on juba kolm kvartalit räägitud, kaua võib?
Skeletoni tehing oli neljandas kvartalis, ega midagi uut kolmandas kvartalis temaga polnudki.
Siin vähemalt aktsial potentsiaali(elekter koos kõigega)ja välisturgudele minek. Mis see Tallinna börsil alternatiiv oleks? Võtta Kaupsi või kuulata pankade kiidulaulu,et kui hästi neil meie demograafilises olukorras läheb ja hakkab minema...?
Infortar. Igal aastal laieneb paarisaja miljoni võrra uutes investeeringutes välisturgudele ning see väljendub kenasti ka numbrites. Aktsia sellel aastal +50%, lisaks veel dividend.
Oman ja olen rahul, teist sellist Balti börsil ei tea.
Kuidas ei leia - VLP1L näiteks... Samas see Harju Elektri igavene tuul puhub valelt poolt ja kohe-kohe retoorika hakkab jah vaikselt ära tüütama. Dividendide koha pealt samas ei saa ju nuriseda - selline tubli võlakiri...
No kui ettevõtte omanikke usaldad,siis võib jah kõike osta.
Aga kui vaadata pisikese osaluse müüki Skeletonist,siis ma küll patusteks juhtkonda ei peaks. Natuke kapitali vabastada ja põhitegevust laiendada tundub mõistlik.
Mõni krahmab küll kõikjalt kokku kuis saab ja paberi peal on ilus,aga proovi sa kasumiga ka realiseerida pärast,kui vajadus tekkib. Skeletonile oleks juba preagu kosilasi,tundub.
See,et mõni eelnevalt mainitud ettevõte on näiliselt odavalt varasid ostnud ja ümber hinnanud,ei pruugi tähendada,et hirmuks polnud põhjust ja väliskapital põgenes ilma aegu.
Nende kahe ettevõtte erinevus ongi asjaolus, et üks hindab järjepidevalt bookis asju üles ning teeb selle tavainvestoritele puust ja punaseks järgida. Kui palju sellest face value’na võtta on nüüd iga investori enda rikutuse tasemel mõtlemise küsimus.
Teine ettevõte pole 10+ aastat mitte midagi ümber hinnanud peale Skeletoni tüki teatud perioodil, mis ka hiljem osaliselt tagasi veel keerati.
Suur osa eesti investoritest, aga ei vaevu sellisel tasemel ettevõtetesse vaatama. Isegi äripäev oma investor toomasega ei suvatse seda teha kuigi peavad end vägagi edumeelseks. Ilma hexceldamiseta on see põhimõtteliselt võimatu. Vaatadki kvartalist kvartalisse hüppavaid EPS-i numbreid ning kirjutad sellelt baasilt lihtsaid uudisnuppe.
Küsimus, miks Helek oma bilanssi nii konservatiivsena soovib näidata on muidugi omaette küsimus nõukogule ja juhtkonnale…
See päris nii ei käi, et (auditeeritav) ettevõte ise valib mis hinnaga ta asju bilansis kajastab. Audiitor ütleb suht selgelt, mis meetodil ja mis hinnaga tuleb erinev vara kajastada ja kui sa seda ei tee, siis sa ka vastava märkuse sinna juurde saad. Ehk ei saa enda soovi järgi hinnata üles ega teistpidi näidata konservatiivsena investeeringuid ega varasid.
Ja kui sul õnnestub midagi osta alla turuhinna või asja turuhind kasvab ajas (Skeleton), siis jah see ongi kasum, mitte mingi shady skeem. Lõpuks on turul alati õigus :)
hapukurk22/10 16:01et (auditeeritav) ettevõte ise valib mis hinnaga ta asju bilansis kajastab. Audiitor ütleb suht selgelt, mis meetodil ja mis hinnaga tuleb erinev vara kajastada ja kui sa seda ei tee, siis sa ka vastava märkuse sinna juurde saad. Ehk ei saa enda soovi järgi hinnata üles ega teistpidi näidata konservatiivsena investeeringuid ega varasid.
Ja kui sul õnnestub midagi osta alla turuhinna või asja turuhind kasvab ajas (Skeleton), siis jah see ongi kasum, mitte mingi shady skeem. Lõpuks on turul alati õigus :slight_smile:
A misasi see goodwill siis on?
Kui AI sektor kukub, siis kas homme HE kukub ka -9%, kuna ka osalus tuleviku bisnessis :)
Üllatav veel tänapäeval kohata investoreid, kes päriselt võtavad tõsiselt audiitorite kirjutatauid. Jah, seal on mingi kontrolli väärtus, aga töö tellib ja sisendi annab ikkagi üldjuhul juhtkond ehk need on nagu äripäevas avaldatavad professionaalsed nõuandeartiklid, kuhu üles nurka on lisatud “ST”.
Audit ei maksa suurt midagi välisele vaatlejale. Nimeta mulle mõni pekki läinud avalik ettevõtmine, kus adiitorid oleksid midagi ennetavalt välja toonud? Kui see juhtub, siis see on ikka väga erakordne sündmus kogu maailmas.
Mis puutub üles hindamisse kui tehnilisse konseptsiooni, siis see käib väga lihtsalt. Kas sarnaste varade hiljutine tehingu hind (no Skeletoni tükk) või varalt teenitav rahavoog (tööstuskinnisvara portfell) ja sellelt arvutatav väärtus. Ükski audiitor ei hakka seal midagi nokkima. Aga veel vähem hakkab audiitor sulle ajama, et kuule teil on bilansis asjad liiga madalalt hinnatud. Kolme lausega suudab juhtkond ära põhjendada, miks see hetke olukorras on ok.
Ja ongi kogu ajutine tõus ära nullitud ehk sisuliselt 0 uudis, et mingi kõrvalinvesteering alla 100m capiga ettevõttes hinnati 55m-le.
See investeering on nagu Schrödingeri kass, lõplik väärtus selgub peale müüki aga seni arvatakse, et praegune hind on õiglane HAE+Skeletoni osaluse eest :)