Laiema investeerimisfilosoofilise vaatega tuleb muidugi tõdeda, et suurematele omanikele peab jääma õigus nõukogu kaudu ettevõtet juhtida. Aga siin ei ole algusest peale börsile tuldud väikeaktsionäridest hoolivalt vaid neid ainult oma utoopiate rahastajatena võttes. Teen ettepaneku nimetada nõukogusse ka mõni väikeaktsionär.
Tänases börsiteates on kirjas ärikasum/-kahjum -332, peaks olema +332 kui vaadata muid numbreid.
Ilmselt on see harjumusest, et enamus numbritel tuleb neil tavaliselt miinus ettemärkida.
Keegi viitsib neid mõttega lugeda ka enam?
Täiesti mõttetu ettevõte.
Pidid dividendi mitte kunagi maksma, nüüd arvutavad selle tõenäoliselt ühekordse makse pealt tootlust lausa börsiteates. Tegelik selgitus, miks nii olulises asjas muutus, endiselt puudub.
Mina ei saa aru, miks sellest divikast nii ähmi mindi. Ilmselt ka Saunum suudaks mingi diivka teha...
See ähmine Hepsor korraldab täna mingi Toomase ürituse, keegi seal?
Ahaa, kuskil Facebook lives ütles keegi praegu selle kohta: täielik kelbas!
Ootame siis põnevusega edasisi uudiseid.
Vaikus? Enne tormi? Ei tulnudki valget laeva ja põnevaid uudiseid?
Hepsori 2024 majandusaasta aruandes kontserni struktuuri peatükis on toodud muudatused ettevõtte ülesehituses, mh "Hepsor Latvia OÜ osalus Hepsor U34 SIA-s muutus 70%-lt 59,3%-le".
Sama aruande "Olulised sündmused" peatükis on öeldud järgmist: "12. juunil 2024 allkirjastasid Hepsor AS-i kontserni ettevõte Hepsor U34 SIA ja Bigbank AS Läti filiaal laenulepingu summas üheksa miljonit eurot. Laenu eesmärk on finantseerida StokOfiss 34 ärimaja arendusprojekti ehitust Riias aadressil Ulbrokas 34. Lisaks pangale on arendusprojekti finantseerimisse kaastatud ka investorid, kelle investeeritav summa on kokku 1,7 miljonit eurot. 17. mail 2024 allkirjastasid Hepsor ASi kontserni ettevõte Hepsor U34 SIA ja ehitusettevõte Mitt&Perlebach lepingu StokOfiss 34 arendusprojekti ehitamiseks Riias aadressil Ulbrokas 34. Ehituslepingu maht on ligikaudu 9,6 miljonit eurot, millele lisandub käibemaks."
Palun juhatusel mõne sõnaga kommenteerida, kuidas saavad väikeinvestorid 1,7 milj eurose investeeringuga Hepsori tütaretevõttes >40% osaluse, kui projekti kogumaksumus tundub olevat tublisti üle 10 milj (kinnistu soetusmaksumus, arendustegevus, ehitustegevus).
Küsin kohe analoogse küsimuse selle kohta juurde:
Hepsor AS-i tütarettevõte Hepsor Latvia OÜ omandab 100-protsendilise osaluse Läti ettevõttes Starta 17 SIA, teatas ettevõte börsile. Starta 17 SIA-le kuulub kinnistu Riias aadressil Starta iela 17. Kinnistule on kavas ehitada kolm 14-korruselist kortermaja kokku ligikaudu 250 korteriga ning netomahuga 14 500 ruutmeetrit. Etapiviisilise ehitusega planeeritakse alustada 2026. aasta lõpus. Tehinguhind on kokku 1,25 miljonit eurot. Tehingu teostamiseks kaastakse 800 000 eurot partneritelt, kes peale tehingu realiseerumist omandavad vähemusosanikena 20-protsendilise osaluse Starta 17 SIA-s.
...ehk selle 800K eest said "partnerid" 20% ehk obligatsiooni 50 korterile netomahuga ca 2900m2. Starta 17 SIA-l läheb kortermajade ehituseks muidugi veel rahastust vaja. Mis garanteerib, et järgmistes rahastusvoorudes sama vahetuskursiga muster ei kordu ning lõpuks kui kortereid valmis, kuulubki Starta 17 SIA suures osas "partneritele" ning emaettevõtte investorid vaatavad vesistades pealt, kuidas karu nahka jagatakse? Miks ei pakuta emaettevõtte investoritele nende nö "partneritega" samaväärseid diile?
Kui vaadata Eestis juba äriliselt toimivat Hepsor U34 SIA analoogi - Hepsor M14 OÜ, siis sealt leiab teatmik.ee andmetel ühe suuromaniku ettevõtte väikepartnerina (osalus 3,77% - läbi emaettevõtte oleks see osalus lahjendatud). Ilmselt need osalused olid nii vast enne börsil avalikuks tulekut, kuid siiski huvitav oleks teada, kes on Hepsor U34 SIA partnerid.
Üks asi hakkas veel silma 2024 IV kvartali aruandest: "Hepsor AS-i tütarettevõte Hepsor Latvia OÜ sõlmis 10. mail 2023 Hepsor U30 SIA osade müügilepingu East Capital Real Estate IV kinnisvarafondiga. Tehinguga kokkulepitud ettevõtte võlavaba väärtus on 5,2 miljonit eurot, millest arvestatakse maha ettevõtte võlakohustused, sealhulgas pangalaenud ja omanikelaenud."
Kas saan õigesti aru, et omanikelaen on omanike poolt ettevõttele antud laen? Kas omanikud teenivad veel intressitulu börsiettevõttele laenu andes? Peale IPOt sai laen ilusti tasutud?
Ma ei saa ehitusmees365-st ju kehvem olla ja põrutan ka siis veel ühe küsimuse: :slight_smile:
2024 septembri pressiteate põhjal teavad kõik, et Kanada High Park projekti kaasati investeeringud turuväliselt (oh üllatust) ja selleks loodud jur keha High Park Limited Partnership pani mängu €8,5M vääringus kanada rahasid. Kahjuks ununes (ilmselt muidugi kogemata) lahti rääkida valemi teine pool, ehk see, millise osaluse High Park projektist ja selle tulevikutuludest see jur keha selle tehinguga omandas? Samuti oleks läbipaistvuse huvides ütlemata tore teada, kes on need reaalsed isikud selle keha taga ja millised on nende seosed börsil oleva Hepsor emaettevõttega?
Henri_Laks
→ ehitusmees365
Tere
Täname sisulise küsimuse eest.
Hepsor U34 SIA, mis arendab ja omab Riias arendusprojekti nimega StockOffice U34 (www.hepsor.lv/stokofissu34), koguinvesteering ehk eelarve kokku on üle 13 MEUR. Eelnev omakorda finantseeritakse nii SPV osanike panusega ehk Hepsor U34 SIA osanike laenuga (sisult omakapital) ning panga ehituslaenuga.
Osaluste jaotus SPV-s toimub vastavalt osapoolte kokkulepetele ning võtab arvesse omanike poolset panust (osanike laen ehk osanike poolne omakapitali panus), mitte projekti koguinvesteeringut.
Stockoffice U34 arendusprojektis on omanike panus ~3,6 MEUR (info leitav Hepsor U34 SIA majandusaasta aruandest), mis sisaldab nii Hepsori panust, väljatoodud 2024. aastal kaasatud investorite panust 1,7 MEUR ning varasemalt projekti kaasatud investorite panust ~0,8 MEUR.
Henri Laks
CEO
Hepsor AS
Tere
Tänud küsimuse eest.
Starta 17 SIA-le kuulub kinnistu Riias aadressil Starta iela 17.
Starta kinnistu ostu maksumus on 1,25 MEUR.
Strata 17 SIA-st kuulub 80% Hepsori grupile ja 20% investorile.
Strata iela 17 kinnistu ostuks panustas Hepsor 0,45 MEUR ja investorid 0,8 MEUR.
Esialgne planeeritav omanike panus ehk osanike laenude (SPV omakapital) maht projekti realiseerimiseks, etapiviisiliselt, on kuni 4 MEUR. Osanike kokkulepe näeb ette, et SPV-d rahastab edaspidi omakapitaliga ehk omanike laenuga Hepsor.
Selgitav näide kui omakapitali vajaduseks kujuneb kokku ca 4 MEUR (äriplaani prognoos):
- 0,8 MEUR invesori panus ehk 4 MEUR x 20% = 0,8 MEUR
- kuni 3,2 MEUR Hepsor panus ehk 4 MEUR x 80% = 3,2 MEUR
Hepspori jaoks on selline kokkulepe kasulik, kuna kogu Hepsori panus ehk omakapital ei liigu SPV-sse nö esimesel päeval vaid üle aja (erinevalt investorist) ehk üle arendusprojekti arendusperioodi tsüklite.
Projekti koguinvesteeringuks on kavandatud ligi 40 MEUR, mis finantseeritakse omanike panusega (Hepsori ja investorite panus) ning panga ehituslaenuga.
Henri Laks
CEO
Hepsor AS
Henri_Laks
→ ehitusmees365
Tere
Tänud küsimuse eest. Hepsor M14 OÜ on ettevõtte millele kuulub valmis arendusprojekt Tallinnas, aadressil Meistri 14. Tegemist on Gryne nimelise büroonega mis on ca 95% üürnikega täidetud ja hoone teenib rendi rahavoogu. Projektiga saab tutvuda: https://gryne.ee/et/
Ettevõte on asutatud enne IPO-t, seetõttu kuulub Hepsor M14 OÜ-s Hepsor AS-i ühele suuromanikule väike osalus.
Hepsor juhtorganite liikmetel (juhatus, nõukogu) teistes Hepsori grupi tütarettevõtetes ehk nn SPV-des läbi muude äriühingute ja või eraisikutena osalusi ei ole.
Henri Laks
CEO
Hepsor AS
Henri_Laks
→ ehitusmees365
Tere
Tänud küsimuse eest. Antud kontekstis võiks tõesti olla selgitus aruandes sõnastuse osas parem selleks, et mõte oleks selgem. Suured tänud sellele tähelepanu juhtimast.
Selgitan. Hepsor U30 SIA kuulus 100% ulatuses Hepsor AS-ile ehk projektis/SPV teisi osanikke või investoreid ei olnud.
Kui 2024 IV kvartali aruandest ütleme, et tagastasime omanikelaenud siis selle all on mõeldud laenude tagastust (nn omakapitali laen) SPV 100% omanikule ehk emaettevõttele ehk Hespsori grupile (Hepsor AS).
Heade soovidega
Henri Laks
CEO
Hepsor AS
Tere
Tänan küsimuse eest. Hepsor ja meie Kanada äripartner saavad HighParki projekti tulemist/kasumist 50%. Eelnevast omakorda pool kuulub Hepsorile ja kaasatud Eesti investoritele. Seega võib öelda, et HighParki projekti tuludest/kasumist kuulub Hepsorile ja Eesti investortele 25%.
Heade soovidega
Henri Laks
CEO
Hepsor AS
ehitusmees365
→ Henri_Laks
Tere,
Suured tänud kõikide küsimuste selgituste eest. Nüüd diletandil asi natuke selgem.
Tere Martti. LHV laenude jääk tuleb q3 aruande järgi kokku ca. 8m. sellest 4.6m kannab 5,46% intressi ja 3.5m 6k euribor + 4,5% ehk tänase seisuga umb 6,6%. kas võlakiri läheb nende laenude refinantseerimiseks? kui jah, siis kuidas õigustab 9,5% võlakiri oluliselt odavama võla refinantseerimist?
kasutaja2612/11/25 10:12
Milles siis uba? Äkki täpsustad, mitte ei pane siia lihtsalt lukus linki.
Seal jutt, et noortel käib Tallinnas hind üle jõu. Reaalselt ikkagi ostjaid nats rohkem kui varem, aga eks näha on, et reaalselt ikka probleem, kui Merkol ettemüük 19%, siis Hepsori sugused pangast ennem raha ei saa, kui 50% ette müüdud. Lisaks uute hoonete hind veel tõuseb, sest varjendite nõue tuuakse uues ehitusseaduses sisse, huvitav, kas Lätis ka sedasi riik kõgistab, sõja tarbeks nõuded + energiatõhususega üle pingutamine. Ütleme nii, et kui eelmine aasta ostsid maja oli A, siis uue määruse järgi on see sul B sara, kuigi hoone tarbib ikkagi väga vähe- ühesõnaga loll poliitika.
https://maaleht.delfi.ee/artikkel/120416083/ehitusreeglid-ja-ehitusload-muutuvad-peagi-lihtsamaks?fbclid=IwY2xjawOBNeBleHRuA2FlbQIxMQBzcnRjBmFwcF9pZBAyMjIwMzkxNzg4MjAwODkyAAEeBig1fqUMDu54ULJcyfoBJ-xi1OaORZcMLVJtkGtMaYcxJVux_XKAwzHv8DU_aem_RkZ-694mem0mNLhHAQWvXA
Tere
Väljatoodud laenud on projektitasandil hüpoteegiga tagatud ehituslaenud, mille on väljastanud LHV pank. Neid ei refinantseerita. Nii täna, kui ka tulevikus plaanime kõiki oma ehitustegevuseks võetavaid ehituslaene nii Eestis kui Lätis võtta pankadest tagades soodsaima finantseerimislahenduse.
Võlakirjadega refinantseeritakse grupitasandil olev pangalaen, mis ei ole hüpoteegiga tagatud. Sellest tulenevalt on ka selle laenu intressitase kõrgem. Refinantseeritava laenu kohta on informatsioon leitav meie Q3 aruandest lk 34 (summa 6 MEUR) ja lk 35 (Peakontoritele antud laenud arendusprojektide finantseerimiseks).
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Tere
Täpsustan, et ehituslaenude väljastamise eeltingimus ettemüügi näol on Hepsori jaoks Eestis ja Lätis kuni 25% varieerudes sõltuvalt projekti eripäradest.
Lisaks jagan infot, et Läti riik on samuti kavandamas varjendite loomise nõuet, kuid tänaseks ei ole selle osas otsuseni jõutud ning sellest tulenevalt ei ole võimalik hinnangut anda selle mõjule ehitushinnas.
Varjendite võimaliku mõju ehitushinnale Eestis on veel vara prognoosida, kuna detailsemad juhendeid ei ole. Soome kogemusele tuginedes võib prognoositavalt see jääda 1-4% juurde sõltuvalt projekti suurusest ja eripäradest. Ehitushinna kallinemine mõjutab tuleviku projekte, mille ehituslubasid hakatakse taotlema alates 1.juuli 2026. (eeldatavad valmimised mitte varem kui aastas 2028)
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Möödunud neljapäeval toimus meie investorõhtu, kus andsin koos finantsjuhi Kadri Kassmanniga põhjalikuma ülevaate ettevõtte arendusportfellist, olukorrast koduturgudel ning Kanadas, ettevõtte struktuurist ja finantsseisust, plaanitavatest investeeringutest ning võlakirjast. Lisaks jagas LHV võlakirjade valdkonnajuht Silver Kalmus oma vaadet nii võlakirjade turu olukorrale kui ka järelturu dünaamikale.
Kõigil huvilistel on võimalik toimunut järele vaadata – salvestus on leitav siit: https://www.youtube.com/watch?v=ZeS1vQ3CbuM&t=2s
Slaidid, prospekt ja tingimused leitav siit: https://hepsor.ee/investorile/volakirjad/
Kui on küsimusi või soovite täiendavaid selgitusi mõne teema kohta, andke julgelt teada!
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Hei! Tekkis siin veel paar viimase hetke küsimust:
Kas on mingi tunnetus olemas seoses Toronto projektidega, et millal ootate esimest rahavoogu (on mõni ‘exit’ plaanis või veate lõpuni välja ka. ehituse)? Kuidas turg seal hetkel üldse tundub, et kas vajadusel on võimalik seal projektidest ka välja saada kiiresti?
Saan aru, et võlakirjaga refinnitakse see LHV laen- kas äkki siin minusugusele võhikule on võimalik lihtsas keeles seletada, et miks “võlakirja laen” annab vabamad käed potentsiaalsetele investeerimisvõimalustele kiiremini reageerida kui eelpool nimetatud LHV laen.
Tänud ette!
Martti_Krass
→ kasutaja720
Esimene teema - Kanada investeeringud:
Meie Toronto investeeringute algne ajakava nägi ette ca 2 aasta pikkust planeerimisprotsessi ja seejärel kinnistute edasimüüki. Tänaseks on meie esimese investeeringu Weston Road planeerimisprotsess edukalt lõppenud ja saame tõdeda, et meie algsed hüpoteesid pidasid - saime soovitud ehitusmahtude suurendamise ning seda planeeritud 2 aasta jooksul, seega väärtuse kasv on saavutatud. Täna on käimas kinnistu müügiprotsess ning tehinguni jõudmise täpset ajagraafikut on keeruline ennustada, kuid hindame täna nii selle investeeringu kui ka teiste Kanadas tehtud investeeringute seisu positiivseks.
Planeerimisfaasis projektist väljumine ei ole kindlasti mõistlik, kuna uut väärtust ei ole veel tekkinud ja selles staadiumis väljumine ei pruugi olla kasumlik. Jõustunud planeeringuga projektides kiirel väljumisel peab olema mingi vajadus, sest kiirust forsseerides on sellel samuti hind. Seega erakorralist forsseeritud müüki ei ole plaanis.
Turust üldiselt: Toronto elamukinnisvara üüriturg püsib stabiilne ning nõudluse/pakkumise head tasakaalu näitab madal vakants 3-4% juures. Turu-uuringute järgi on üürimajade arendajate pikk vaade üüriturule positiivne.
Teine teema - võlakirjaprogrammi paindlikkus:
Grupitasandi võlakirjaprogramm annab võrreldes pangalaenuga paindlikuse ennekõike järgnevatel põhjustel:
- Pankade kovenandid (seatud kohustused võlga võtvale ettevõttele) on alati oluliselt piiravamad kui võlakirjaturul kuna pank on oma nõudmistes jäik ja konservatiivne.
- Sellest tulenevalt on ka võimalused pangalaenu mahu suurendamiseks väiksemad.
- Leppides kokku tuleviku investeeringute jaoks suurem laenulimiit on aga pangalaenu puhul arvestatav kulu (kasutamata limiidilt arvestatatav tasu), mida võlakirjaprogrammi puhul ei teki, kuna keegi oma raha tulevikuks reserveerima ei pea.
- Uute investeeringute korral pangalaenu limiitide suurendamise läbirääkimised ei ole kiire protsess ning võib võtta mitu kuud enne kui selgub, kas on üldse võimalik limiite suurendada. See ei võimalda kiiret reageerimist investeerimisvõimalustele. Samas võlakirjaprogrammi raames on regeerimisaeg paar nädalat.
Kui tekib täpsustavaid küsimusi, siis hea meelega vastan.
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Kasutan siis võimalust küsida: 2024 septembri pressiteate kohaselt kaasati Kanada projekti tarbeks Eesti erakapitaliinvestorite raha ja projekti arendamiseks loodud High Park Limited Partnership investeeris ca 8,5 miljonit eurot (ca 12,5 miljonit CAD). Lisaks on teadmata osaluse suurusega projekti osaline Elysium Investments. Kui suur on aga olnud Hepsor börsiettevõtte omaosalus selles projektis ja millistes proportsioonides hakkab toimuma kasumijaotus, kui kinnistute edasimüük toimuma hakkab? Ja veel - kas need alguses mainitud Eesti erakapitaliinvestorid on Hepsoriga omandi- või juhtimissuhete kaudu seotud isikud?
kasutaja26
→ Martti_Krass
Elukondliku kinnisvara puhul oleks vast õigem kasutada üür, mitte rent.
High Park projektis on Kanada partneri Elysium Investmentsi osalus 50%. Hepsori kasumiosalus on ca 50% Eesti osast, samas kapitalipanus on olnud disproportisonaalne arvestades projekti toomise eest preemiat jne.
Erakapitaliinvestorid ei ole Hepsoriga seotud siseringi liikmed.
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Martti_Krass
→ kasutaja26
Aitäh, õige täpsustus! Tegin parandused.
Kuna jutt oli Kanadast siis tegin ekslikult otsetõlke inglise keelest (rental market, rental properties etc).
Lugupidamisega,
Martti Krass
Hepsor AS tegevjuht
Hinnad seal languses muidu. Allikas:
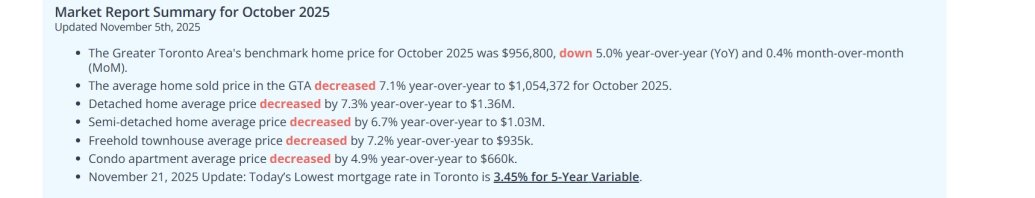
Huvitav kui meil m2 hinnad 5000-10 000, ehk ka millalgi tehakse -7%? Luhesin eile Tony R. raamatust, usas huvitav, koroona aegu ahnitseti kinnisvara, hind lendas üles ja siis järgi intresside määrad.
Üks aktsiaraamatu esilehekülje investor on andud teada soovist aktsiaid müüa:
https://www.facebook.com/photo?fbid=27756144967326532&set=a.113337838700617
Lisaks, tundub, et veel üks aktsiaraamatu esilehe topis olev suur bagholder on ka positsiooni vähendamas.
Hepsor avaldab juulis poolaasta tulemused, saame teada, palju vähemusosanikud jälle profiiti lõikavad.
Arvan, et aktsiahind jätkab kukkumist. Ei aita ka dividendimaksed, kui jooksva aasta kasum jääb sellele alla.
Juhtusin kuulama onu Remuse jutte ja meenus millegipärast Tallinna börs (peale järjestikuseid poolaasta tulemuste avaldamisi).
Parafraseeriks onu Remuse jutte kui nii võib öelda, arvan, et see sobiks kõige paremini siia teemasse: "suuromanikud saavad raha, teised annavad naha, vähemusosanikud koorivad rasva, emaettevõtte jaeinvestorid saavad märgi sappa, sootuks omakapital väheneb".
Tere!
Täna algas Hepsori 9,5% võlakirjade märkimine
Täna, 25. augustil kell 10.00 algas Hepsor AS-i uute võlakirjade avalik pakkumine. Võlakirjade fikseeritud intressimäär on 9,5% aastas, intressi makstakse kord kvartalis ning ühe võlakirja nimiväärtus on 1 000 eurot. Võlakirjade lunastustähtaeg on 11. september 2029.
Pakkumise baasmaht on 3 miljonit eurot, mida Hepsor võib suurendada kuni 5 miljoni euroni. Märkimisperiood kestab 4. septembrini kell 15.30. Tegemist on Hepsori 20 miljoni euro suuruse võlakirjaprogrammi teise seeria emissiooniga.
Pakkumise dokumentide, sealhulgas prospekti, prospekti lisa, võlakirjade tingimuste ja lõplike tingimustega saab tutvuda Hepsori investorilehel
27. augustil toimub Hepsori võlakirjaemissiooni tutvustav veebiseminar , kus räägitakse ettevõttest, Hepsori plaanidest ja käimasolevast võlakirjapakkumisest.
Eestikeelne veebiseminar toimub kell 13.00–14.00: registreeru EST veebinarile
Ingliskeelne veebiseminar toimub kell 15.00–16.00: register for the ENG webinar
Lisaks ootab Hepsor investoreid reedel, 28. augustil kell 16.00 Manufaktuuri kvartalisse, kus SUHE baaris toimub Delfi Ärilehe live-podcast „Investeerimisest ilma filtrita“. Investeerimisest vestlevad Martti Krass, Tõnu Toompark ja Rahakratt, vestlust juhib Taigar Väärtmaa ning pärast vestlust saavad küsimusi esitada ka kuulajad.
Käesolev teadaanne on väärtpaberite reklaam ning ei kujuta endast müügipakkumist ega üleskutset väärtpaberite märkimiseks.
6-6,5% üle forecast euribori, sisuliselt equity riski eest? Ma oleks üllatunud, kui see täis märgitakse, samas mine tea, lahja landiga on korralikud kalastajad ennegi 3+ miljonit välja püüdnud.
Vaadates koduturul kauplevaid ehitajaid/arendajaid, siis viimase 5 aastaga on (kirvega lüües):
- Hepsor jaganud aktsionäride vara 3-ga;
- ARCO ja Nordecon jaganud aktsionäride vara 2-ga;
- Merko korrutanud aktsionäride vara 2-ga.
Päris suured käärid tulemustes.
Classic hepsor:
https://view.news.eu.nasdaq.com/view?id=bfd7271844eba9786d8a7a1b7ac6747fd&lang=et&src=listed
Kohe saab 5 aastat börsil oldud, algselt prognoositud/lubatud 20% omakapitali tootlusest näeme endiselt vaid und. Isegi kui liita dividendid praegusele emaettevõtte omakapitalile, on omakapital vähenenud.
Paisatakse väike lootusekiir: "2026. aasta neljandas kvartalis on kavandatud kahe elukondliku arendusprojekti valmimine: Tallinnas Manufaktuuri 12 aadressil asuv 49 korteriga M12 arendusprojekt ning Riias 103 korteriga 360° Dzelzavas Residences arendusprojekt. Kokku valmib kahes projektis 152 uut korterit, millest 30. septembri seisuga oli võlaõiguslepingutega müüdud 75 korterit." Tuleb ära mainida, et mõlemas arenduses on osalus 50%.
kasutaja26
→ ehitusmees365
Arendused on kohe-kohe valmimas aga müümata on veel pooled korterid. Ma ütleks, et päris kehv olukord. Ilmselt on hinnastatud liiga kallilt ja müümiseks tuleb hakata hindasid alandama kui pole just plaan neid seisma jätta.
Lugesin ka seda aruannet ja tegelikult ei saanud ühest seigast aru:
vahearuande lk 16 on loetletud projektid nende osalused ja mahud ja ajagraafikud ning sellest tabelis 2.real on kirjas:
"Alvari 1, 1a" 100% osalusega, 81 korterit, eeldatava müügimahuga 16,5 miljonit algusega 1.kv 2030 , ja lk. 33 oleva info järgi oli selle projekti bilansiline väärtus aasta tagasi 2209 (tuhat eur) (sept.2025) , sept 2026 oleks justkui 0 ehk sellelt realt oleks pidanud saama 2025.a sees ca 2,2 miljonit euri miinust ...
aga samas
lk. 35 lisa 5 kinnisvara investeeringud ütleb et
" 2025. aastal liigitati Tallinnas aadressidel Alvari 1, 1a ja 5 ning Narva mnt 150b asuvad kinnistud varudest ümber kinnisvarainvesteeringuks. Kontsern ei kavanda nimetatud kinnistutel arendustegevust ning neid hoitakse eesmärgiga teenida tulu vara väärtuse kasvust. Elamumaa sihtotstarbega Alvari tänava kinnistute õiglase väärtuse määramiseks lähtus kontsern aruandeperioodil läheduses toimunud sarnaste kinnistute tehinguhindadest. Narva mnt 150b kinnistu, mille sihtotstarve on ärimaa, õiglane väärtus määrati sõltumatu eksperdi koostatud hinnangu alusel. Seisuga 30.09.2026 on kinnistute õiglaseks väärtuseks 3,8 miljonit eurot."
ehk siis, et
kas tegelikult on siis aruandes nende kinnistute osas näidatud hoopis ca 1,6 miljonit realiseerimata kasumit st. omaaegne bilansiline väärtus vrs viimase bilansipäeva õiglane väärtus?
kas keegi targem oskab lahti seletada?
Kummaline strateegia. Kinnisvara arendusega tegeleva ettevõtte fookus võiks ikka olla maa väärindamine ja arendustegevus, mitte oodata lihtsalt maa kallinemist. Huvitav, et mis tootlust nad ootavad?
Miks aasta tagustest varudest Narva mnt 150b bilansilise väärtuse välja jätad? Seisuga 30.09.2025 oli see varude esimesel real bilansilise väärtusega 1 229 tuhat eur. Seega potentsiaalne nende varade ümberhindluse kasum, mis võiks viimases aruandes kajastuda on ca 0,36 mln eur (3,8 mln eur - 1,229 mln eur - 2,209 mln eur).
Ma ei ütle, et seekord tingimata on nii aga kui arendaja tõstab maalapi "varudest" ümber "investeeringuteks" ja räägib sinna juurde juttu maalapi väärtuse kasvust, siis võib põhjuseks olla ka lihtlabane "menetluse käigus selgus, et ega sinna miskit arendada saagi". Kuidas see peaks maa hinnale positiivselt mõjuma, jääb juba valitud meetodi taha.
thnx parandamast aga mul tegelikult on 2 segadusse ajavad seika:
- kas ja mis perioodil nende kinnistute väärtus on mõjutanud kasumiaruannet ja mis summades st. kumulatiivselt bilansiliseväärtuse ja õiglase hinnangu erinevus ca 360 th
- kui sama aruande ühes lisas öeldakse et neid kinnistuid ei arendata, siis miks teises lisas öeldakse et need genereerivad ca 16 miljonit käivet 2030-ndates ... et kumb siis õige on? kas hoitakse mahamüümise eesmärgiga või mindi arendamisplaanidega 'long', sest 'short' osutus mission impossibleks?
Tere
Aitäh küsimuste eest. Vastan järjekorras.
-
Mõju kasumiaruandele
Alvari 1, 1a ja 5 ning Narva mnt 150b kinnistud liigitati 2025. aastal varudest ümber kinnisvarainvesteeringuks (2025. a aastaaruanne, lk 78). Ümberliigitamisel hinnati kinnistud õiglasesse väärtusesse. Vahe senise bilansilise väärtusega oli 792 tuhat eurot ja see kajastati 2025. aasta kasumiaruandes (lisa 22). Alvari kinnistute õiglane väärtus põhineb läheduses toimunud sarnaste tehingute hindadel, Narva mnt 150b kinnistu väärtus sõltumatu eksperdi hinnangul. 31.12.2025 seisuga on kinnistute õiglane väärtus kokku 3,8 miljonit eurot.
-
Narva mnt 150b ja Alvari 1, 1a ja 5 kinnistute arendusplaan
Kinnistud on osa Paevälja kvartalist (https://hepsor.ee/paevalja/), mida arendame etappide kaupa. Praegu ehitame kortermaju Paevälja tn 7 ja 9 kinnistutel. Järgmised etapid Narva mnt 150 ja 150a kinnistutel on projekteerimisel.
Alvari ja Narva mnt 150b kinnistud on ajaliselt kvartali viimane osa ja nende kasutuse üle pole veel otsustatud. Kaalume nii enda arendust, krundina müüki kui ka partneriga arendamist. Seetõttu hoiame neid kinnisvarainvesteeringuna. Aastaaruandes toodud ca 16 miljoni euro suurune tulevane müügitulu näitab kinnistute arenduspotentsiaali kehtiva detailplaneeringu järgi, mitte tehtud arendusotsust.
Kui otsustame kinnistud ise välja arendada, liigitatakse need arenduse alustamisel tagasi varudeks ja nende soetusmaksumuseks saab õiglane väärtus tagasiliigitamise hetkel.
Täiendavatele küsimustele vastan hea meelega.
Martti Krass
Hepsor AS tegevjuht