<blockquote><b>PeaLiK</b><br /><blockquote><b>PeaLiK</b><br/>Hiina tralli taustal tundub üsna veider, et VIX mediteerib endiselt 12-14 punkti vahemikus (<b>hetkel 13,71</b>). Ju on paljud veel mõtetega suve- ja puhkuseperioodi juures. Septembri/oktoobri <i>call</i>-ide ostmine tundub hetkel ülimalt soodsa riski/tulu suhtega panusena, arvestades ka seda, et ajalooliselt on september olnud läbi aegade närvilisim kuu.</blockquote><br/>Kes see ikka koera saba kergitab... <b>VIX@28,03</b></blockquote><br/><br/>Seda loetakse siin foorumis halvaks tooniks. Ebaõnne parastamine aga on sallitud.
Seekord tuleb september teistmoodi...
Norra turist sai Hiina pangaautomaadist võltsraha:<br/><a target="_blank" href="http://www.dn.no/nyheter/utenriks/2015/08/24/1147/norsk-journalist-fikk-falske-sedler-fra-minibank">http://www.dn.no/nyheter/utenriks/2015/08/24/1147/norsk-journalist-fikk-falske-sedler-fra-minibank</a><br/>(norra keeles)<br/><br/>Võltsraha probleem on muidugi igal pool maailmas, aga kui tuleb pangaautomaadist, siis natuke eriline.<br/><br/>(sobiks äkki ka sularahavaba ühiskonna teema alla.)
<blockquote><b>PeaLiK</b><br /><blockquote><b>PeaLiK</b><br/>Hiina tralli taustal tundub üsna veider, et VIX mediteerib endiselt 12-14 punkti vahemikus (<b>hetkel 13,71</b>). Ju on paljud veel mõtetega suve- ja puhkuseperioodi juures. Septembri/oktoobri <i>call</i>-ide ostmine tundub hetkel ülimalt soodsa riski/tulu suhtega panusena, arvestades ka seda, et ajalooliselt on september olnud läbi aegade närvilisim kuu.</blockquote><br/>Kes see ikka koera saba kergitab... <b>VIX@28,03</b></blockquote><br/><br/>VIX käis <b>53</b> peal ära. Good call, PeaLik! Respekt.
jaa, sellist vix nähti viimati 2008, isegi 2011 suure korrektsiooni ajal ei käinud vist üle 50.<br/>VXX short 28 pealt peaks pikas perspektiivis kena kopka tootma. Just pikemas, sest hetkel suur backwardation vix futuurides. mingi aeg contagno hakkab seda kiirelt sööma taas.
Võimendus Hiina börsidel jätkab langust, kukkudes eilse seisuga 1,25 triljonilt jüaanilt 1,16 triljonile (graafik 24. augusti seisuga). Kollasega on tähistatud Shanghai Composite indeks. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/a/a988f12ac37bd17919eb251a56b6e56453b1077d.png"/>
Hiina tarbijate kindlustunde indeks paranes augustis kahe punkti võrra 116,5 punktile, märkides kõrgeimat taset eelmise aasta maist. Ühest küljest võiks näidata, et aktsiaturg pole kohaliku tarbija jaoks kuigi oluline mõjutegur, pigem kinnisvara, kus viimastel kuudel on arengud olnud positiivsed. Samas viidi küsitlus läbi enne jüaani devalveerimist ja sellele järgnenud börsipaanikat globaalsetel turgudel. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/0/0632774907efbb621316ab1eb397995706ae3729.png"/>
Plussi ja miinuse vahel kõikunud Shanghai Composite lõpetas sessiooni -1,3% madalamal<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/7/73508bbcf6e70c269e127985d2b80d906925d36b.png"/>
Citi usub, et Hiina majanduse reaalkasv oli esimesel poolaastal tegelikust numbrist oluliselt madalam, kuna inflatsiooni alahinnatakse ning et teine poolaasta ja järgmine aasta tulevad keerulisemad finantssektori väheneva mõju tõttu<br/><br/><a target="_blank" href="http://blogs.barrons.com/asiastocks/2015/08/27/citi-china-grew-at-only-5-in-h1-and-is-sliding-into-a-recession/?mod=BOL_da_rta">Citi: China Grew At Only 5% In H1 And Is Sliding Into A Recession</a>
<i>BANK OF CHINA'S CHEN: CHINA ECONOMY UNDER PRESSURE IN H2</i>
FT kirjutab, et Hiina aeglustuv majandus ja ettevõtete kõrged võlakoormad suurendavad pankade jaoks halbade laenude osakaalusid, mis tänu ülerullimistele võivad olla arvatust isegi kõrgemad. <a target="_blank" href="http://www.ft.com/intl/cms/s/0/3eace0ec-4d6d-11e5-9b5d-89a026fda5c9.html#axzz3kDi3xZbw">. China’s banks face tightening bad loans squeeze</a>
NYTimesi artikkel pakub eelnevale postitusele head tausta sellest, kuidas paljude tööstusettevõtete puhul ongi peamiseks eesmärgiks saanud laenude teenindamine ja inimeste palgalehel hoidmine, vältimaks sotsiaalsete rahutuste teket ning laenumulli lõhkemist. <br/><br/><a target="_blank" href="http://www.nytimes.com/2015/08/30/business/international/zombie-factories-stalk-the-sputtering-chinese-economy.html">Zombie Factories Stalk the Sputtering Chinese Economy</a>
Ehkki juba eelmisel nädalal räägiti, et Hiina valitsus ei kavatse koos pankadega enam kohalikku aktsiaturgu toetada, siis neljapäeval viitasid suuremad ostud järjekordsele sekkumisele, mis aitas Shanghai Composite indeksil plussis lõpetada. FT kohaselt hülgab valitsus nüüd täielikult tugiostud ning suurendab jõupingutusi turgu destabiliseerinud isikute ja asutuste otsimisele. <a target="_blank" href="http://www.ft.com/intl/cms/s/0/2f11ebdc-4ef3-11e5-b029-b9d50a74fd14.html#axzz3kJkCO34a">Beijing abandons large-scale share purchases</a>
pakun, et isegi kohalike investorite jaoks pole selge, mis on Hiina valitsuse agenda....<a target="_blank" href="http://www.bloomberg.com/news/articles/2015-08-31/china-said-to-ask-brokerages-to-boost-market-and-buy-back-shares">China Asks Brokerages to Boost Market and Buy Back Shares</a>
Suure paraadi eel on peatatakse või vähendatakse rohkem kui 10 tuhande tehase tööd terveks nädalaks. Via <a target="_blank" href="http://www.wsj.com/articles/chinas-big-parade-rains-on-iron-ore-market-1440615600">WSJ</a><br/><br/><i>The official Xinhua News Agency said Chinese authorities aim to reduce air pollution in and around Beijing by as much as 40% for the parade. It said the temporary controls, to last from Aug. 28 to Sept. 4, would result in more than 10,000 factories reducing or stopping production and work on nearly 9,000 construction sites stalling.</i>
Goldman ootab Hiina majanduskasvu aeglustumise jätkumist varasemast kiiremini:<br/><br/><i> "we mark down our 2016/17/18 forecasts to 6.4%/6.1%/5.8% respectively from 6.7%/6.5%/6.2% previously"</i>
Hiina aktsiaturul on päeva teise poole sessioon viimastel päevadel olnud esimesega võrreldes märksa positiivsem. Näis kas valitsus tõttab koos abilistega ka täna appi. Shanghai Composite hetkel ca -2%<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/0/0efd1e0ed710c5b0f6c844ff1166c0128547630f.png"/>
Credit Suisse andmetel kasvas Hiina börsiettevõtete kogukasum esimesel poolaastal 7%. Via <a target="_blank" href="http://blogs.barrons.com/asiastocks/2015/09/14/china-corporate-earnings-show-little-economic-growth/?mod=BOL_da_rta">Barrons</a><br/><br/><i>Of the 2,686 publicly listed companies polled by Credit Suisse – 2,457 Shanghai and Shenzhen-listed A-shares, 101 Hong Kong-listed companies and 128 U.S.-listed stocks – they reported total first-half net profit of 1.4 trillion yuan, a 7% year-on-year growth – in line with the government statistics</i><br/><br/>kuid energia ja finantsid olid suured mõjutajad:<br/><br/><i>But around 63% of the market’s net profit came from the financial sector, a result of the stock market boom in the first half, which is unlikely to be repeated in the second-half. Excluding that, net profit for non-financial companies decreased 3% from a year ago. Total sales of these non-financials fell 5% from a year ago to 11.4 trillion yuan in the first-half.<br/>To be sure, not all is bad. Healthcare sector achieved the strongest sales growth of 26% year-on-year, followed by information technology’s 19%, and media as well as household and personal products’ 18%</i>
Mõned Macquarie graafikud Hiina kohta, mis ei jäta kolmandast kvartalist kuigi head muljet<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/6/6b4a7862f80c5eccf457b9a5cab260e1fdf28e7a.png"/><br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/3/3edc8692a6fadb088a6f22491ae538db965aad14.png"/>
Hiina automüük pööras septembris uuesti kasvule pärast -3% langust augustis ning -7,1% juulis<br/><br/><i>• China Sept. Auto Sales Rise 3.3% on Year, CAAM Says<br/>• China’s auto sales to dealerships were 1.75m units in Sept., the China Association of Automobile Manufacturers says today. <br/>• Total vehicle sales in Sept. rose 2.1% on year to 2m units, the association says</i><br/>
Uute laenude väljastamine on Hiinas kasvamas varasemate aastega võrreldes suuremate mahtude juures....septembris väljastati 1,05 triljonit jüaani uusi laenusid vs oodatud 0,9 triljonit ning 0,8096 triljonit augustis.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/0/083717082acd6bf5ba12e4fb59724888dc789fd9.png"/>
Vaikselt on võimendus Hiina aktsiaturul hakanud uuesti tõusma (valge joon) aga selleks, et spekuleerimine uut hoogu saaks, ei tohiks ilmselt Shanghai Composite ehmatada suuremate langustega nii nagu täna kui indeks kukkus -3,1%.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/d/db45cf6bd2fc8e9e677c4c62ac9e55b22c3cf238.png"/>
Nomuralt hea graafik, kust on näha, et kasv Hiina teenindussektoris peaks järgnevatel kvartalitel püsima stabiilsena, kuid tööstussektori aeglustumist ei suudeta siiski täiest ulatuses kompenseerida. <br/><br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/b/bee57bb96fc39f845bb97b9eee3c2906468b703b.png"/>
Uute majade YoY hinnalangus oli septembris -0,9%, mis märkis jätkuvat aeglustumist augusti -2,3% ja juuli -3,7%ga võrreldes. Kuna uute laenude väljastamine on väga tugev olnud ning lisaks pehmendas valitsus septembris regulatsioone sissemakse osas, peaks positiivne trend jätkuma. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/d/d726c99b0bd9a23dcb8cf2ce7cd24d76c367314a.png"/>
Aeglustunud majanduskasv on tõstnud Hiina pankades halbade laenude osakaalu, mis võib olla isegi kõrgem kui ametlik statistika väidab, kuna pangad on nõus pikendama tähtaegasid enne kui neid halvaks loetakse. <br/><br/><a target="_blank" href="http://uk.reuters.com/article/2015/10/25/uk-china-banks-idUKKCN0SJ0YH20151025">China banks come back for more capital as bad loans pile up</a>
Hiina suuremate tööstusettevõtete kasumid kahanesid septembris YoY -0,1%, mis oli parem kui augustis registreeritud -8,8%, mil statistikaameti kohaselt avaldas mõju valuuta tugev kõikumine. <br/><br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/3/3ed64252f9a2eae389f9fb43f78a62f9fa79cf8f.png"/><br/>
Ametlik statistika laekub novembri keskpaiku, kuid küsitluste järgi on uute majade hinnatõus Hiinas möödunud kuul kiirenenud<br/><br/><a target="_blank" href="http://www.reuters.com/article/2015/11/02/us-china-property-prices-idUSKCN0SR05W20151102">China home price gains quicken in October</a>
Shanghai Composite (kollane) on saanud uue hoo sisse ning põrganud augusti põhjast 25%. Ülespoole on liikuma hakanud ka võimendus (valge), mis tekitab paratamatult küsimuse, kas aktsiaturu stabiliseerumine loob väikeinvestorite seas taas julgust spekuleerida. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/0/02000631961cad23fe3b74880fa0744ca6af927e.png"/>
Hiina valitsus on läbi maksukärbete stimuleerimas autoturgu<br/><br/><a target="_blank" href="http://www.bloomberg.com/news/articles/2015-11-06/china-october-auto-sales-gain-11-after-tax-cut-boosts-demand">China October Auto Sales Up 11% After Tax Cut Boosts Demand</a>
Majade hinnad on Hiina linnades taastunud viimase aasta jooksul väga erinevalt. Sel ajal kui väiksemates piirkondades on langus jõudnud alles nulli, siis suuremates tegelikult nähaks juba kasvu aeglustumist. <br/><br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/3/313b0fbb188f39c99e81cef273f05079dab63aca.png"/>
Võimendus Hiina börsil on jätkamas taastumist septembri põhjadest, millest võiks välja lugeda jaeinvestorite paraneevat kindlustunnet<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/2X/f/feb80b1cb8c5a94d66c795484c547a2997833b80.png"/>
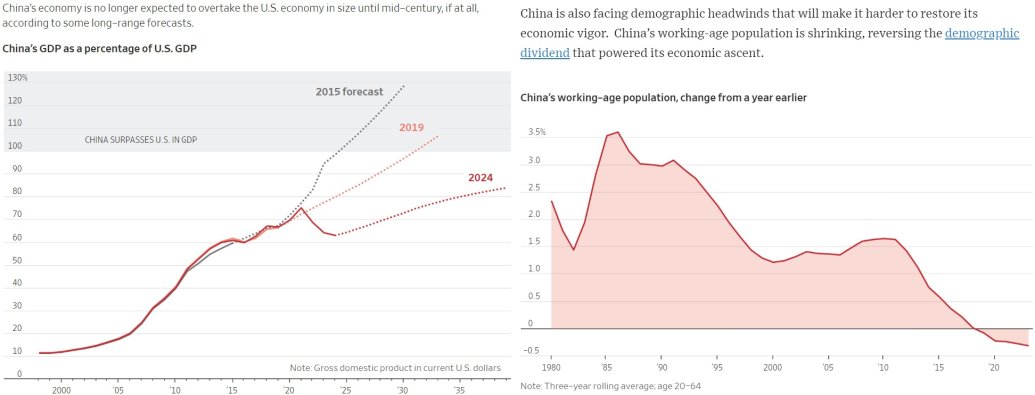
WSJ: China’s go-go days are behind it as the world’s second-largest economy struggles with the bursting of the biggest real-estate bubble ever. Now, China’s goal of overtaking the U.S. as the world’s largest economy might take decades longer than Beijing expected—if it happens at all.
China’s economy today is burdened with excess: Millions of empty or unfinished apartment blocks, trillions of dollars in debt straining local governments and ballooning industrial production driving an export surge that is igniting trade tensions worldwide. Excesses plaguing China’s economy underscores the perilous position Beijing finds itself in as a new trade war looms.
Historic loss of wealth: property meltdown has since 2021 destroyed around $18 trillion of Chinese household wealth ($60000 per household), according to an estimate by Barclays, eclipsing the $11 trillion losses suffered by Americans in the financial crash of 2008-09.
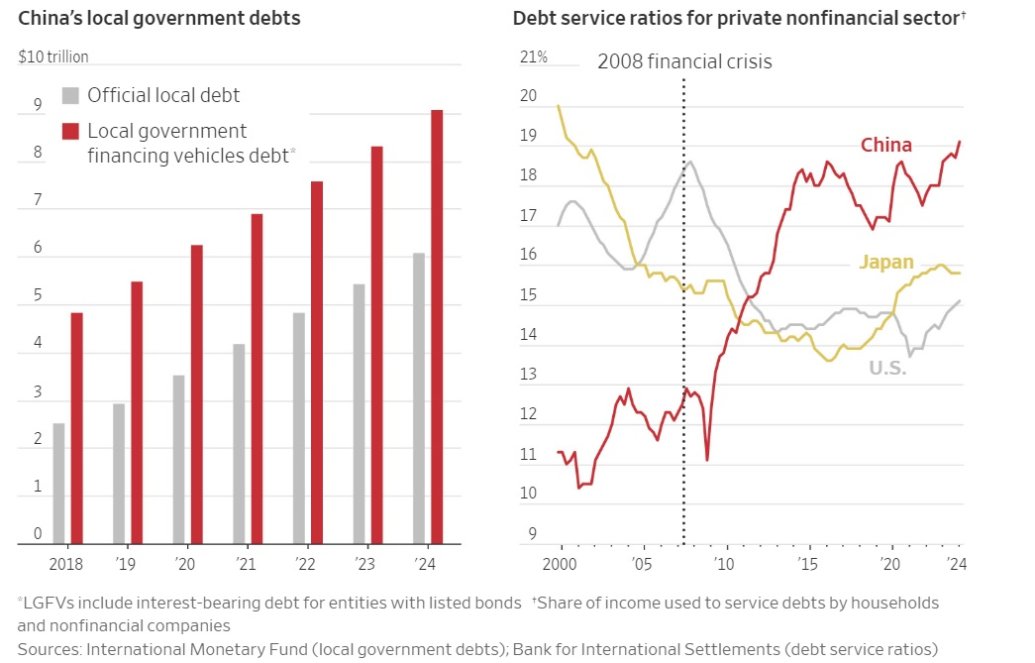
Debt: Borrowing by government, households and corporations in China is approaching 300% of its annual GDP. “Hidden” borrowing by local governments—debt held off the books on their behalf by opaque investment companies known as local government financing vehicles—is a major problem. Those debts and the burden of servicing them is more severe than in the U.S. before the financial crisis or in Europe in the depths of its own debt crisis a decade ago.
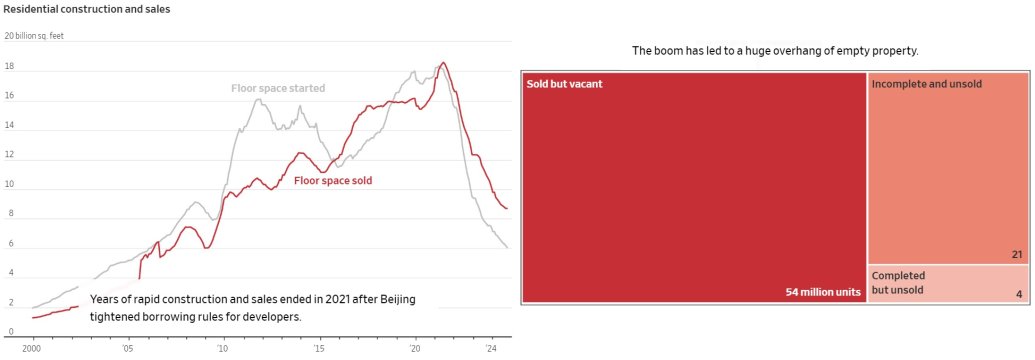
Real estate: China’s real-estate boom was unprecedented, and so is the ongoing bust. New construction and sales have cratered, despite measures to ease purchase restrictions and offer cheap credit to would-be buyers. There are as many as around 80 million vacant units, according to the latest estimates at the end of November, equivalent to half the total housing stock of the entire U.S.
Industrial overcapacity: In response to the slowing economy, and to transform China into a technological colossus, Xi Jinping has been funneling investment into China’s already huge factory sector. The result is a surge in industrial capacity and two years of falling prices for Chinese producers, which are increasingly looking overseas to find buyers for goods they can’t sell at home. That is sparking trade spats with the West and emerging markets such as Brazil and India.
Mõni asi on ju õige aga mis on selle postituse üldisem mõte ja eesmärk? Kadedus?
Äkki postitad ka näitajaid hiinlaste usinusest, säästmismäärast jne.?
WSJ kirjeldab olukorda hiina majanduses ses värskes loos. Uudis oma lemmik-režiimi kohta ei meeldi ja hakkad sõnumitoojat tampima ja kadeduses süüdistama? irw.
Kõik on hiinas ideaalne, inimesed on vabad, partei hoolitseb kõige eest, nõukamoodi 'ah käib kah' mentaliteeti (chabuduo) pole, kõik on usinad, saastet pole, ideaalne paradiis? Miks sa seal juba pole, etendamas kasuliku idioodi või valge tsirkuseahvi rolli pisikese mutrina kompartei propa-masinas? Samas sellise iniseja, vinguja ja hädaldaja 'sotsiaalne skoor' oleks vist suht madal, saadetaks koos uiguuridega orjatööle millalgi seal vabaduse etalonriigis.
Kust sa tead, et ei ole või ei ole olnud? Mida sina Hiinast tead peale refereerimise?
Siis oleks ju hästi kui oleme siin Eestis vabanenud ühest näkasest hädaldajast, kahju et siin foorumis veel tolgendad. Need graafikud ja see lugu kajastab objektiivset reaalsust seal riigis, sa ometi ju ei väida, et pole olemas tühjasid poolvalmis mega- kv arendusi ega KOVide laenurallit ega chabuduo't ega sotsiaalset skoori.
Mis sellel sotsiaalsel skooril viga on?
Kui palju on Tallinnas müümata tühje uusi kortereid?
Arvuta ajaviiteks välja kui mitmel eestlasel versus hiinlasel on eluasemelaen? Läbi mingi manipuleerimise on see sõna eesti keeles vahepeal küll kodulaenuks muutunud, aga arvuta. Saad aru, kellel on kapitali ja kellel mitte. Millised on keskmise eestlase säästud pensioneerumise hetkel versus hiinlasel?
Hiinas on palju probleeme aga seal on õnneks homogeenne üsna hästi juhitud ja kaitstud rahvusriik, mis küllap ka paljud majandusprobleemid aja jooksul lahendab. Huultelt ei ole seal vaja lugeda ja tipp-poliitikud on rangema ühiskondliku kontrolli all ja omavad reaalset vastutust. Tõsi, umbes 40 aastat kulus teatud korruptsioonikihi välja juurimiseks, millega ei olda Eestis isegi mitte alustatud.
Ühiskonnad on erinevad, sotsiaalne skoor kui selline töötab sealses kultuuriruumis, Eestis ilmselt mitte. Võtted peavadki keskkonniti erinema. Surmanuhtlust oleks siiski hädasti vaja.
Ka Hiina suurim väljakutse on demograafia. Keskkonnasaaste enam mitte nii väga.
Hiina säästude kanaliseerumise omapäraks on kinnisvarasse ülepaigutamine nii palju kui see reeglite ja sotsiaalse skooriga lubatud on, eriti näiteks hauaplatsid vaesemate inimeste pensioniportfellides, ehk nende, kes mahukamat vara korraga osta ei suuda või kellele see ei ole üldse lubatudki.
Üüriturgu jah eriti ei ole, paljuski hoitaksegi vara lihtsalt tühjana seismas, see on pigem uhkuse ja staatuse asi kultuuriliselt. Lääne ahnurile võib jah tunduda väärastunud. Ka ettevõtted sealhulgas riigiettevõtted hoiavad meelsasti vara sel kujul.
Loomulik ju, et kui majandus ei kasva suure säästmise tulemusena, siis ka need säästuinstrumendid saavad hinnalt/maksumuselt tagasilöögi. Teatud hinnalangus on ju tervendav? Eestis seda ei esinegi? 2007-2010?
sigala01/01/25 22:44tipp-poliitikud on rangema ühiskondliku kontrolli all
Mitte ainult igasugused poliitikud vaid kõik inimesed on range riikliku kontrolli all. Hiina on vabaduse edetabelis 178(!) kohal. allikas. Kaitse aga kaitse diktatuuri, kui sulle meeldib puuris elada, siis ela, aga ära käi siin näägutamas riigi ja inimeste üle kes eelistavad demokraatiat ja vabadusi.
80 miljonit tühja elamispinda? Kõigi suurem bust ajaloos, $18 triljonit on rohkem kui kõigi hiina börsiaktsiate koguväärtus ($12 trln) ja u. sama suur mis hiina riigi SKT. Meeletu häving.
Võlgu ollakse hiinas kokku 3x SKT. Demograafiline pilt on nutune.
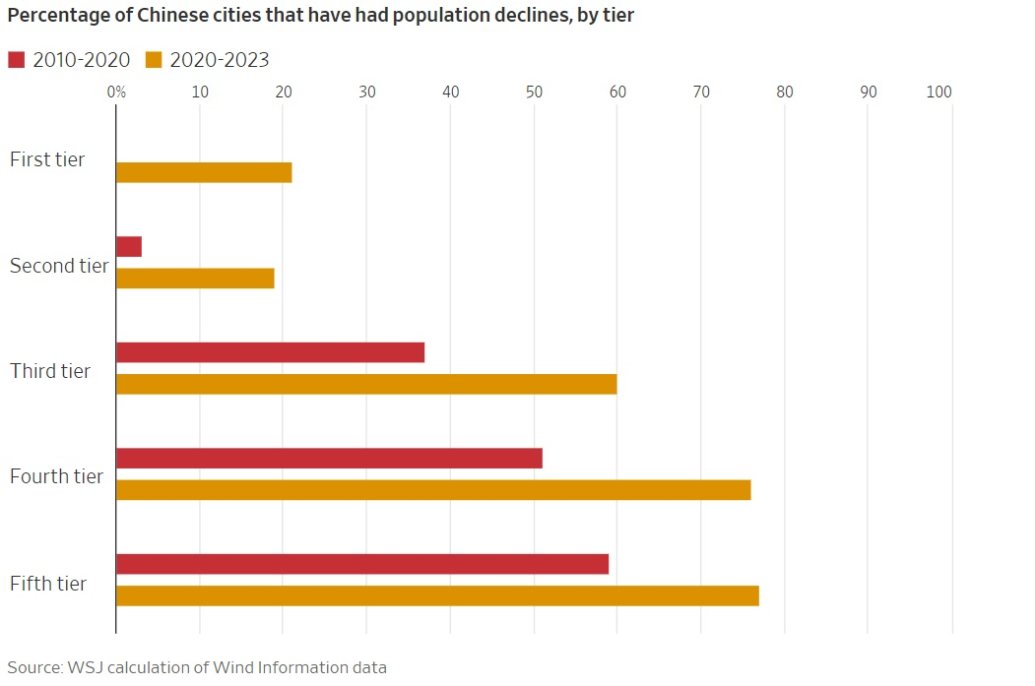
Filling those homes would be hard enough even if China’s population were growing, but it’s not. Because of the country’s one-child policy, it is expected to fall by 204 million people over the next 30 years. The problem is much harder to solve in smaller cities, which often have weaker economic prospects and declining populations. In China, researchers informally group cities into tiers, and many of the nearly 340 cities classified as third-, fourth- and fifth-tier—with populations from few hundred thousand to several million people—are struggling economically. At least 60% of third-, fourth- and fifth-tier cities saw their populations shrink from 2020 to 2023. Those cities have more than 60% of housing inventory, according to Harvard economics professor Kenneth Rogoff. Robin Xing, chief China economist at Morgan Stanley, said China’s government should introduce a more comprehensive bailout that involves buying up excess inventory in China’s 30 to 50 largest cities and turning it into public housing, without worrying about profit. Estimated cost: $420 billion. That wouldn’t include empty homes in third-, fourth- and fifth-tier Chinese cities. Putting more money into those units, many say, wouldn’t make sense because there aren’t enough people to live in them anyway. Rogoff, the Harvard professor, said he believes there will be some cities in which a quarter of the housing is empty. In such places, “it is very hard to maintain law and order, even probably in China,” he said. “I think it’s going to be a big social and governance problem in the future.”
See on umbes 6% nende rahvaarvust. Eks neile antakse need korterid laenuga 30 aastase maksetähtajaga ja probleem on lahendatud. Hiinlased mõtlevad pikemate horisontidega kui ülejäänud maailm. Ma Hiina vastu lühikeseks ei läheks.
Rahvaarv ei puhu väga pilli ju, leibkondi on palju vähem ja need peaksid siis ära täitma need tühjad kodud. China had 474 million households in 2021.
Esimese kihi linnadega teor. pole muret, küll need ära täituvad kunagi, aga enamus neist tühjadest korteritest on kusagi karupees, madalama kihi linnades kus kõige suurem pop. vähenemine.
Ka mina ei läheks Hiina vastu kunagi lühikeseks.
Kuigi ka pikaks minemine on juba raskemaks tehtud.
Head suhted Hiinaga oleksid ka julgeolekutagatiseks olnud, paraku hiinlased meist ei huvitu.
Olen teadlik sotsiaalse kontrolli meetmetest ja need on kindlasti ühiskonna stabiilsusele ja majanduskasvule oluliselt kaasa aidanud.
Muidu oleks ka raske piiratud ressursside tingimusis majandada, kuidagi peab ju määrama kes mida saada võib. Rahasüsteem kõrge säästumäära olukorras ei pruugi piisav jagaja olla ja tooks kaasa vaid hinnatõuse, mis Hiinas reeglina lubatud ei ole. Või siis varimajanduse, samuti ametlikult keelatud.
Võib öelda, et inimesed ise nõudsid seda süsteemi oma elu korraldamiseks. Jah, lääne inimese vaatest on seal sees ka imelike asjade reguleerimist ja nagu iga süsteem, on ka see arutult paisumas. Aga see, et teatud sotsiaalsete meriitide eest saab näiteks ühe lisakorteri osta, lisalapse hankida, lisareisi teha, muud head ja paremat soodsalt soetada, miks seda naeruvääristada? Tutvu näiteks arstide süsteemsete õigustega (üks kõrgemate skoorpunkidega elukutse) ja võrdle neid kurjategijate omadega (suurimad skoori langetavad punktid), oluline vahe.
Keskmine hiinlane ei unista mingist läänelikust liberalism-pseudodemokraatiast.
Nii armas, et sa muretsed Hiina väiksemate miljonilinnade pärast.
sigala01/01/25 22:44Hiinas on palju probleeme aga seal on õnneks homogeenne üsna hästi juhitud ja kaitstud rahvusriik,
Hiina on umbes sama homogeenne rahvusriik kui Venemaa. Ehk oled vähemalt Venemaa olukorraga kursis ja saad aru, mida see tähendab?
Huvitav millal Iraani trollid siin mõllama hakkavad ?
Hiinas longi minek kommunistist Xi peale tähendab seda, et suva hetkel võidakse otsustada, et sul neid aktsiaid lihtsalt enam pole, näiteks päev enne Taiwani ründamist.
Ja kuidas shorti mineku korral oleks?
Partei ütleb, et positsioon on ebaseaduslik ja seega seda ei eksisteeri. Kui ei meeldi siis lähed kinni.
Ma arvan, et päris nii ei lähe. Kinni küll jah sellised spekulandid pannakse, aga oma positsiooni võid alles jätta. Vähemalt seni toimunud loogika kohaselt. Eriti kui see on renminbis.