piff → troim
Miks nad peaks müüma? Kui turule tuleb pappi, siis kasvab turu käive ja hinnad õles....
Miks nad peaks müüma? Kui turule tuleb pappi, siis kasvab turu käive ja hinnad õles....
Ma algul arvasin ka, et sarnaselt Eesti pensioniteformile buumib ka leedu turg, kuid majandusanalüütikud ennustavad, et mõju on küll positiivne, ent väga väike. Täna on sellest huvitav artikkel delfis.
Eestis vist arvati ka algul, et mõju on väike? Eestis muidugi langesid kaks asja ajaliselt kokku - COVIDi ajal paisunud eraisikute hoiused + II samba reform.
Parem kui seda buumi ei tuleks, eesti börs pole sellest siiani toibunud. Vo ma eksin, aga käin ikka aeg-ajalt jälle eesti turul ringi ja mitte midagi, mis ostma ahvatleks riiulietel ei näe. Samas leedu turult olen ikka natuke võtnud. Põhjuseks ikka see, et oleks põnevam ja seda saab teha ilma tasudeta. Välismaa indeksfondid on küll head, kuid maru igavad. Samas tahaks väga ka mõne eesti ettevõtte osanik olla, kuid jah, miski ei ahvatle.
Minu väga isiklik arvamus. Balti börsidest lähiajal, peaks olema lähiajal kõige tootlikum lietuva, muidugi võin eksida. )))
Troim vast arvas, et 'turule paiskuv papp' tuleb Ignitise jt Balti aktsiate müügist. Kas keegi oskab öelda, kuivõrd "Leedu II sammas" hoiab oma raha Leedus, kuivõrd mujal. On seal vastavaid regulatsioone?
Mul tekkis endal täpselt sama küsimus. Leedus on toimunud miskusugune reform, mis on kõik fondid muutnud elutsüklifondideks, s.t. fondide arv on suur ja pilt on kirju - aga mõnda suuremat fondi vaadates tundub, et oluline varade maht on ETFides, ehk Leedust väljas.
Pakun, et 1% fondide kogumahust on Ignitises. Lisaks, ei usu, et Ignitist esimesena müüakse, et rahvale raha välja maksta. Siis vist langust ei tule.
Ikka väga järjekindlalt korralike päevakäivetega on ronima hakanud. Kas läheb õiglase hinnani välja +30.- tulemuste (25.02) või kevadise divikate ajaks? Keegi teab, millal täpselt esimene ports pensioniraha rahvale kätte antakse?
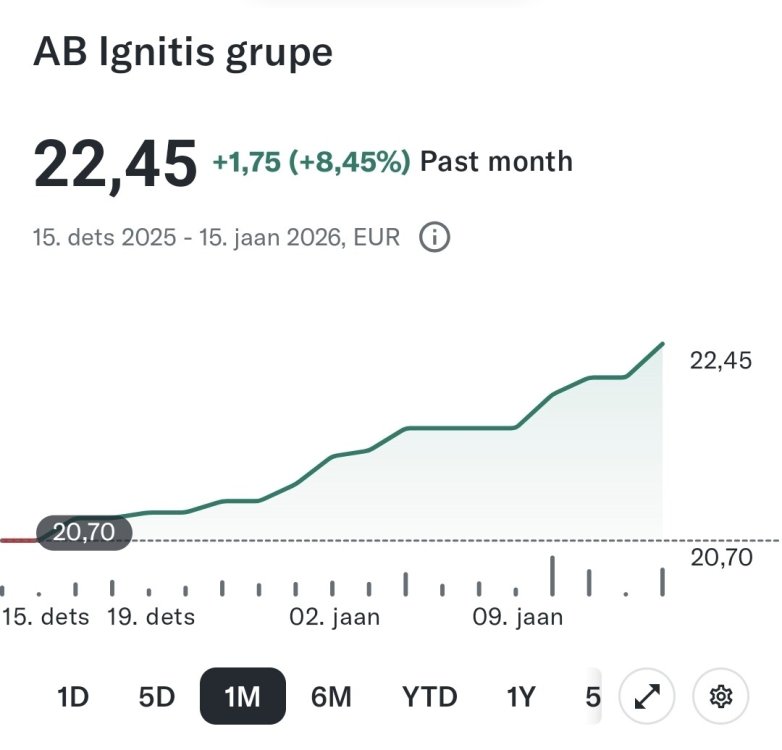
Kuskil foorumites on 1-2 aastat tagasi pakutud ka üle 30. Ma ei tea. Suht spekulatiivsed arvamused olid, kuigi oman. Suht stabiilne divikas.reaalselt näeks potentsiaali rohkem Arteas.
Enlight 18.11.25 analüüs. Bull 34.54 Base 28.79 Bear 24.95 Link
Selle analüüse ei tasu eriti kullast võtta, mõtle, kelle heaks tehakse tasuta analüüsid kõigile kätte saadavaks?
Paneks siis nn kuulsa tehisaju tööle ))) mis on aasta target )))) Kui nn tehisaju on nii super, siis oleks me börsidel kõik rikkad )))
To: piff Miks aasta target? Sa kirjuta/tekita selline AI liides mis sinu eest konkreetseid häid börsitehinguid teeks, et sa ise ei peaks selle tegevuse juures stressi all kannatama.
kasutaja55116/01 08:23Ikka väga järjekindlalt korralike päevakäivetega on ronima hakanud. Kas läheb õiglase hinnani välja +30.- tulemuste (25.02) või kevadise divikate ajaks? Keegi teab, millal täpselt esimene ports pensioniraha rahvale kätte antakse?
mälu järgi pakun, et leedukad peaksid pensionisüsteemist väljumise puhul rahad saama aprilli alguses - ehk ronimisaega jagub veel küllaga ... jõuab enne veel äragi väsida :)
Ma ei kannata )))
See "õiglane väärtus" on täielik BS. Swedbank pidas juba 2023 Ignitise õiglaseks hinnaks 33 € aktsia kohta. Enlighti varasemaid prognoose kohe ei leidnud aga kui mälu ei peta, siis on ka nemad juba mitu aastat Ignitise "õiglaseks hinnaks" 30 € kanti pakkunud. Ca 4% dividendimäär Balti turul ei ole atraktiivne.
Ignitise puhul ei tasu ka ära unustada sotsialistlikku Leedut, kus "liiga suure" kasumi tekkimisel ajab riik käe pikale ja võtab osa erakordse maksuga endale.
ilmselt see 30 eurone hind oli sealt meeles....
Kõrged elektrihinnad on ehk Ignitisele kasulikumad kui nad olid Enefit Greenile.
Pole see Leedu veel kõige hullem , Norrakad võtavad veel jõhkramalt, nafta firmadelt ca 80%. Loed, kasum 1,3 miljardit, puhas peale makse 300 miljonit. Nende loogika, et maa seest tulev vara rahva oma, leedukad äkki mõtlevad sama moodi, päike, tuul kõik need meie rahva vara :slight_smile:
Aga Leedu riik omabki ju 74,99% Ignitise aktsiatest.
Et õigem on stiilis a la Trump, et kõik maailmas kuulub USA-le? Sellessuhtes on see ju tõsi, et kui riik ja selle vara omanik on selle riigi rahvas, siis suurima koore riisub see rahvas. Ega kõik pole pärisorjad nagu eestlased igal tasandil soovivad olla ;)
Sa oled siis täielikult läbikülmunud vend kui pead hakkama aktsiaid müüma langeval turul ja pole ühtegi stressitunnet. Või pole sul lihtsalt langeval turul aktsiate müümise kogemust?
ma rääkisin maksu määrast :)
Me jõume lõpuks poliitikute kihini. Kes teevad otsuseid.
Näita oma arvutuskäik ka ära, et kuidas sa said dividendimääraks 4%
Aastase dividendi jagad aktsia hinnaga ja korrutad 100%ga ja saadki tootluse protsendi. Numbrid ka - 1,326€ jagatud 33€ ja korrutatud 100% ongi 4%.
Ja mis mõtet on ette vinguda div tootlusest siis kui hind on pea poole rohkem kui hetkel? Hetkel on dividenditootlus 6% kandis, kommenteeri parem seda taset.
Ainus kes siin vingub, oled sina. Ma kommenteerin täpselt seda, mida ise tahan.
Kui sa aru ei saanud, siis oli jutt aktsia õiglase hinna üle ja ma kirjutasingi, et minu arvates on need sihid liiga kõrged. Nende hindade puhul poleks dividenditootlus enam atraktiivne.
Dividend võib ka kasvada ja Ignitise väljamakse nende enda dividendipoliitika kohaselt peakski olema käesoleval aastal €1,39 mitte sinu pakutud €1,326. 4,4% yield kombinatsioonis jätkuva kasvu ja mitteülejõukäiva payout ratioga võib ka täiesti ok tase olla. Eks sõltub alternatiividest muidugi. Muretseks selle pärast siis kui hind 30 peale peaks jõudma, sinna on 30% maad veel.
Dividend võib ka väheneda. Pole ühtegi garantiid, et see jätkab kasvamist. Veelkord - mina ei muretsegi selle pärast, et hind 30 peale võiks tõusta, kommenteerisin hinnasihte. Kui tõuseb, siis palju õnne kõigile, kes on soodsamalt sisenenud.
Võta rahulikult. Leedu buumib nagu homset poleks😀 juba paar aastat koos Poolaga ning see on alles algus. Kuna olen ise viimase kümnendi olnud tugevalt nendega seotud, siis see iha ja nälg, mis neid käivitab on päris muljetavaldav. Poolal on vaja “fritsud” paika panna ja Leedukatel meid. Loomulikult on neil mõlemal tohutu hierarhia ja vertikaalne juhtimine aga see tundub veel töötavat, kuigi ka selles on viimased aastad tunda muutusi. Pole erilist bananat ja nimbyt … on tahe saada rikkaks no mather what. See viimane loomulikult on meile kui börsilt otsivatele prügikaladele oht, kuid 4-5 positsiooni on suht bulletproof ja Ignitis nende hulgas.
Ma ei ütle, et Ignitis oleks halb. Kaugeltki mitte. Konservatiivsema ja stabiilsemat tootlust ootava investori jaoks hea aktsia. Aga enne suurt erutust mine vaata aktsia hinnagraafikuid. Ignitis jõudis äsja oma 5 aasta taguse ipo hinna tasemeni. Samal ajal on SP500 teinud 5 aastaga 85%. Teie see haipimine lähtub puhtalt sellest, et olete ise sees ja unistate aktsia hinnatõusust. Iga l**s kiidab oma v***u.
Muidugi võib dividend väheneda, see kehtib iga dividendiaktsia puhul. Ignitist siiski toetab mõnevõrra nende tugev positsioon suure energiadefitsiidiga Leedu (ja Balti) turul, suhteliselt hea finantsseis, mõõdukas dividendi väljamaksekordaja.
Olen täielikult nõus.
Inimestele meeldib ikka kohvipaksu pealt ennustada aga vaadake bilansi ja numbreid ja võrrelge neid 5a taguse ajaga ja eriti USA aktsiate omadega.
Pe 8 Pb 0,67 Dividend hetkel 6,5% EBITDA tõusnud 5a ga 2x Roheenergia tõusnud 2-3x maybe rohkem.
Numbrid ei valeta kunagi.
Ma usun, et Ignitise aktsinonärid oskavad väga hästi lugeda erinevaid graafikuid ja teavad väga hästi, kuidas nad viimase viie aastaga tõusnud on. Mida selle graafikuga kelkimine teile annab? Eneseusu, et olete tegijad ja Ignitise aktsionärid on rumalad? Mina olen viimase 4 aasta jooksul rahulikult Ignitist regulaarselt ostnud ja ostan edasi. Ja kuna mul on ka maailma etf, siis saan lihtsalt võrrelda kuidas kellelgi läheb. Mida uut ma nüüd siis kriitikute poolt teada sain siin?
Õige aeg osta on siis, kui keegi ei maini sõna Leedu ega firma nime.
Ignitis Group Q4 analysis: “Recent Deal Hints Undervaluation” Link to report
Ignitis Group Q1/26 analysis: “In-line despite mixed weather” Link to report
Ignitis Group Q2/26 analysis: “On track to meet full-year guidance” Link to report
Päris korralik müügisurve peal.
Ignitiselt head uudised täna hommikul. Maksavad lisadividendi ja tõstavad ka tulevasi. Kurb tunnistada, aga leedukatel tuleb taastuvenergeetika arendamine paremini välja kui eestlastel.
Kui elektri hind tõuseb ja langeb suurtes amplituudides päeva jooksul, siis Kruonise pumphüdroelektrijaam tekitab hea rahalise tootluse. Eestil selline elektrijaam puudub. Eestil pole Ignitise-taolist firmat ka enam, et võrrelda. Leedus pole ka sellist tuuleparkide-vastast liikumist, mis meil siin toimib.
Nende uute tuuleparkide load factorid on küll päris madalad. Usutavasti võiks seda võiks võtta ettepoole vaadates kui täiendavat potentsiaali. Või on see märk ikkagi liiga palju jõude seisvast võimsusest?
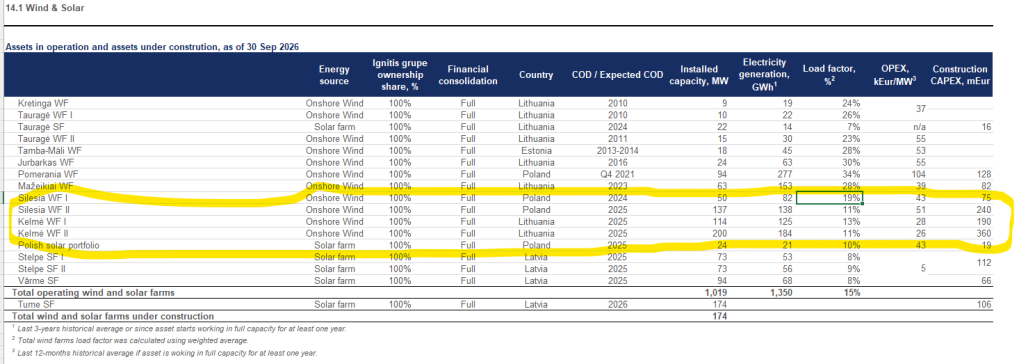
Pole sel näitajal viga midagi. Umbes sinna auku meie piirkonna tuulikud lähevadki. Pole mõtet lähtuda vestistatud huvidega tegelaste väidetest justkui 25+ oleks võimalik.
No ma ei tea, kui ma neid 2025 COD parke vaatan, siis need numbrid on ikka 2X+ madalamad kui kõigi teiste keskmine. Siin peab ometi mingi upside olema.
Äkki tootjal on põhjust ületootmise korral piirata just konkreetseid parke? Lepingute või võrgu konfi tõttu.
Ignitis Group Q3/26 analysis: “Christmas came early” https://research.enlightresearch.net/jsp/demoLogin.jsp?key=3512&x=aabbcc&resLibId=89766