w1bu → sigala
Kuhu sina 25€ nädalas investeeriksid? Lastele raha kogumiseks ideaalne vahend kulud on 1% tehingu summast ja lapse puhul ei ole ka kontotasu.
Kuhu sina 25€ nädalas investeeriksid? Lastele raha kogumiseks ideaalne vahend kulud on 1% tehingu summast ja lapse puhul ei ole ka kontotasu.
Miks mitte näiteks Lightyeari kaudu aktsiad või ETF? Kodulehel näitab hinnakiri: USA aktsiad tehingutasu 0,1%, kuni 1 $ max (min 0,10 $ · orderi kohta) IB tehingutasu 0,35 dollarit.
Lapse nimele investeerimiskonto tegemine ei ole niikuinii eriti hea mõte, kuna n vanema poolt raha väljavõtmiseks on vaja kohtu luba.
Minu meelest on see just suur eelis, et vanemad ei saa lapse investeerimiskontot kasutada nagu enda tagataskut. Lisaks selline pisiasi, et kui kogud lapsele enda konto alt, oled sama lohakas nagu enamus inimestest ja ei tee testamenti, siis võib laps näha kogutud raha halbade asjaolude kokkulangemisel nagu oma kõrvu. Lapse nime alt investeerimise nõrkus on pigem selles, et kui laps pole veel 18-aastaselt piisavalt mõistlik, võib ta raha lihtsalt lolluste peale ära raisata.
Kas kellelgi on kogemust lapsele investeerimiskonto avamiseks Lightyearis? See oleks LHV kasvukontole hea alternatiiv, eelkõige teenustasude mõttes.
Mul väikest viisi on mõte liikunud sinna, et liigutaks laste uued investeeringud Lightyeari, aga tegudeni ei ole veel jõudnud. 10x väiksem tehingutasu paneb mõtlema, et see liigutus tasub ära teha.
Summa, mis lastele kannan ei ole pere eelarves nii suur, et ma näeks vajadust seda summat enda/laste tarbeks kasutada. Ajad võivad muutuda, aga suures plaanis on kindlam laste "kingitust" hoida enda varadest eemal.
Sinisilmselt loodan, et laste vanemaks saamisel saan neile õpetada kasvukonto/investeerimkonto kaudu investeerimist. Läbi selle vast ei kulutata kogunenud raha auto ostuks.
Muidugi, kuni praeguseni kasutasin pisikeste summadega kasvukontot raha kogumise eesmärgil, aga nüüd kui oli võimalik teise samba sissemakse tõsta 6% peale, siis ei näe kasvukonto kasutamisel enam mõtet. Parem kogu brutopalgast viisakat summat indeksi ja seda väga mõistlike kuludega.
Siia vist ei tohi kirjutada. Aga mul lastele Swedbank investeerimiskonto ja Robur Global. Ei mingeid tehingutasusid v.a. jooskvad kulud aastas 0.39%. Aga noh, mis teha kui inimesed tahavad LHV-le kalleid teenustasusid maksta. On ju ka suurima tasuga II samba pensionifond LHV Pensionifond L üks Eesti suurimad pensionifonde. Aga jällegi, mis teha kui inimesed tahavad pangale maksta.
adalbert25/12/24 18:35Minu meelest on see just suur eelis, et vanemad ei saa lapse investeerimiskontot kasutada nagu enda tagataskut. Lisaks selline pisiasi, et kui kogud lapsele enda konto alt, oled sama lohakas nagu enamus inimestest ja ei tee testamenti, siis võib laps näha kogutud raha halbade asjaolude kokkulangemisel nagu oma kõrvu.
Kasvukonto on ok asi üksikaktsiatele mikro-ostudega DCA tegemiseks (selle aktsiavaliku piires, mida LHV automaatseks investeerimiseks pakub). Samas, lapsele tulevikuks kogudes oleks mõistlik kasutada maksimaalses võimalikus ulatuses ära lapse tulumaksuvaba määr (st. müüa aasta lõpus maksuvaba määra ulatuses rohelisi positsioone ja ja osta need kohe sama summaga tagasi). Paraku aga, kui see paarisaja euroste igakuiste ostudega positsioon on veel väike, haukaks see astalõpu kahekordne müügi/ostu tehingutasu sealt rasvase protsendi maha. Maksuefektiivsuse poole pealt pole LHV seda toodet küll just kõige paremini läbi mõelnud.
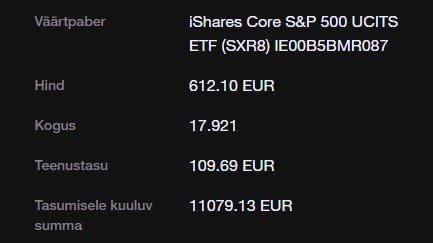
Korralik teenistus pangale ja suur kulu minule. Ostnuks ma otse ise 18tk SP500, olnuks kulu miski 15€ (kulu 0.14% min 9 eur) Kasvukonto kaudu läks nüüd aga ost korduvalt kallimalt tegemisse.(kulu 1% )
Oma lollus ja vitsad.
Swedbank on kokku võttes ikka üks kallimaid pankasid Eestis oma kõigi teenustega kokku. Ma tõesti ei taha neid ülbeid rootslasi nuumata koguaeg. See ostu teenustasu 1% ei mängi pikas jooksus eriti rolli kui lased tootlustel korralikult joosta. Kõige olulisem on kapital ja aeg.
Valus Geberil. Endal on samuti valele kontole või vale kontoga aktsid ostetud. Pangal oleks lihtne teha update aktsiate ostu/müügi süsteemi, kus eemaldatakse automaatselt täidetud konto. Kui inimene valib konto, mille pealt tehing tehakse, siis oht valelt kontolt tehing teha väheneks drastiliselt.
Geber, uuri kas saad teha väljamakse/väärtpaberi kande kasvukontolt investeerimiskontole. Selliselt ei pea müües uuesti 1% maksma :). Lootust on, et LHV tuleb sellele veale vastu.
Mis ta ikka nii valus on kui 11 000 eurose tehingu pealt 100 eurot teenustasu maksta? Me ju ei tea seda, kas ta ostis need osakud kõik korraga või ostis ajas hajutatuna väiksemates osades. Kasvukonto mõte ongi ju pigem selline ajas hajutatud mikroinvesteerimine või olen ma sellest tootest valesti aru saanud?
Lightyearis peaks ju ETF id tehingutasu üldse tasuta olema. Miks inimesed sinna ümber ei koli?
Kui see on pika aja peale tehtud, siis loomulikult suva. Siis on minu silmis mugavuse eest põhjendatud hind. Ise kasutan ja väga rahul.
1 tehing 11k€ eest on ikka tehingutasude poolest halb.
11k € tehing Kasvukontol on teenustasu 110€ (1%) 11k € tehingu teenustasu ise order sisse pannuna oleks Ivesteerimiskonto raames 15,32€ ja no tõesti LY raames saanuks sellest 15€ suurusest teenustasust ka veel hoiduda.
Mis loogika LHV Kasvukonto ostudel on? Ametlikult võidakse teha kolmapäeviti kella 11-19 vahel, kuid hindu vaadates tundub, et ei ole seal muud regulaarsust kui ostude ajastamine päeva kõrgemate hindade peale.
Tunnistan, et ei ole läbivat analüüsi teinud, kuid juhuslikult ostuhindu ja päeva graafikut vaadates satub väga harva peale juhtumitele, kus on saadud soodsamalt. Pigem ikka kallimalt. Või on see LHV võimalus genereerida lisatulu enesele?
Ehk sobiks baka tööks? Või on keegi ise enda huvides kasvukonto oste fikseerinud ning sellele järgnenud tunni ja päeva liikumisi? Kui sisemise tunde järgi ütleksin, siis jah, ostud tehakse kõrgema taseme juures. Aga unustame ära mida tähendab "kõrgem" tase? Tegelikult räägime hilisematest madalamatest tasemetest. Ja selles on selge loogika - kuna indeksaktsiates tehakse oste väga reeglipäraselt, siis kindlasti järgivad seda igasugused nn aktiivsed fondid või fondijuhid. Et kui müüa siis on mõtekas teha seda siis kui kasvukonto laadsed tooted on ostmas. Ja ka vastupidi - kui müügihuvi on väiksem, siis "kasvukontod" ostavad aktsiad kõrgemaks millele järgneb langus. Elementaarne turu loogika.
Me ei ajasta kuidagi Kasvukonto oste ja portfellides olevad suurimad ETF-id on ühtlasi ka XETRA börsil ühed kõige likviidsemad.
Tehingute tegemise ajavahemik on tõesti üsna lai ja see on tehnilistel põhjustel, et süsteem jõuaks ära genereerida kõik ostuorderid, saata tehingud börsile ja seejärel kinnitada ka orderitele hinnad. Euroopa orderid on enamasti börsil tehtud juba kella üheks või kaheks kus spreadid on ka väiksemad. USA aktsiatehinguid hakatakse börsil tegema ca 16.50 paiku.
Nii nagu XETRA statistikast välja tuleb on ka muudel turgudel enamasti esimene pooltund kõige volatiilsem ja seejärel lähevad spreadid kitsamaks.
Näitena märtsi spreadid Kasvukonto kõige populaarseima valiku S&P 500 indeksit jälgiva SXR8 kohta. Graafik näitab investori kulu baaspunktides kui osta ja müüa samal hetkel 100 000 EUR ulatuses antud väärtpaberit.
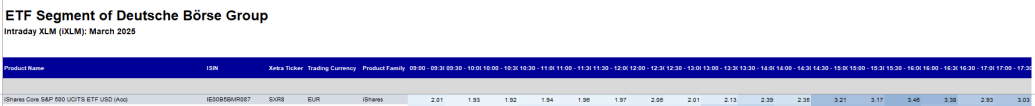 Allikas: https://www.deutsche-boerse-cash-market.com/dbcm-en/instruments-statistics/statistics/etf-etp-statistics
Meie suvine praktikant kajastab kindlasti suve jooksul uuemat statistikat Kasvukonto kontekstis. Üks varasem artikkel: https://fp.lhv.ee/uudised/millal-on-koige-soodsam-osta-borsil-kaubeldavaid-fonde
Ja jälle näeme seda kus eile ja täna hinnad tõusevad, siis tehakse ära "kasvukonto" ostud ja hind saab jälle langeda :blush: Kasvukonto sai jutumärkidesse põhjusel, et ei mõtle ainult LHV toodet vaid üldiselt - maakleritel on teada, et millal sarnaste toodete ostud, üle maailma, tehakse. Kui meil Eestis on ostude ja müükide vahe ühes kuus ehk vaid mingi viis miljonit, siis mõelge mis summad üle maailma fondidesse liiguvad. Aktsiad lihtsalt ei saa hullult kukkuda. Või siis taastuvad kiiresti.
Kui see tõsi oleks, siis saaks selle peale automaatse kauplemisstrateegia ehitada. Mille tulemusena omakorda see anomaalia tasanduks v kaoks.
Kasvukonto ostud tehti ära ja hind saab jälle langeda :grinning:
Kui see väike langus turgudel kestab ka tänaste ostudeni ning edasi on väike tõus esmaspäevani, siis enam sel teemal sõna ei võta. Viimased kolm nädalat on, kasvukonto ostudeks, aeg olnud suht normaalne.
Teenustasusid muudeti, liikumine õiges suunas :slight_smile:
Kasvukonto • Ostutasu on 0,5% ja alla 26-aastastele tasuta (varem kõigile 1%). • Müügitasu on 0,14%, minimaalselt 5 € (varem 0,14%, minimaalselt 9 €). • Haldustasu on sõltumata portfelli väärtusest 0,01% kuus, lisandub käibemaks (varem oli kuni 30 000 € väärtuse korral 0,02% kuus, minimaalselt 0,5 € ja üle 30 000 € väärtuse korral 0,01% kuus, lisandub käibemaks).
Eilsete ostutehingute pealt võeti endiselt 1% TT-d, ilmselt mingi error...
Meil juhtus tõesti üks tehniline viperus seoses uue hinnakirja rakendamisega. Korrigeerime tänase jooksul võetud tasud hinnakirjale vastavaks. Vabandame tekkinud olukorra pärast.
Kasvukonto ongi mõeldud väikeste summade jaoks investeerimiseks. Ma ei saagi aru, kas sa kogemata tegid ostu sealt või millegi pärast oled nii suurte summade investeerimise jaoks valinud Kasvukonto? Ma muidugi tagantjärgi nägin, et tegu veebruari kuu murega :smiley:
Kas LHV võiks kasvukonto automaatsed tehingud paremini sõnastada või süsteemi ümber kuidagi korrigeerida? "Tehingud toimuvad iga kolmapäev 11-19". (Näiteks) Kui kolmapäeval, kell 12 otsustan, et kannan kasvukontole raha siis paraku samal päeval tehingut ei toimu, vaid toimub nädal hiljem, miks nii ?
Sest raha peab enne kella 11 kontol olema.
Ilmselt ei hakka keegi vahemikus 11-19 kontrollima, kas kontol, kus hommikul raha veel polnud, on see suvalisel hetkel päeva jooksul tekkinud või mitte
Mul on laste kontodel 25% ostudest määratud COINXBE sümboli ostuks. Vaatan, et viimased ostud olid juuli kuus. Miks? Kaugemas minevukus näen, et nädalate kaupa on jäänud ostud vahele.
Kas siin võib olla see, et kontol olevast raha ei piisa, et tekiks 0.001 osakut COINXBE-d kuna selle hind on päris kõrgeks tõusnud?
Paistab nii. Tundub, et see instrument hakkab välja kukkuma laste kontolt. Kas muuta ei ole võimalik teie poolt minimaalset kogust?
Kas keegi LHV'st on kommenteerinud millal oleks COINXBE asemel võimalik mõnda mõistliku tasuga ETN'i osta? CoinShares'il on endal 0.25% ETN olemas - GB00BLD4ZL17. Miks kliendile seda 2.5% jama veel pakutakse?
Saan aru, et üks pere paneb USA-s 25 miljonile lapsele investeerimiskontole a 250 dollarit? Ilmselt ei ole see mingi uus idee, aga mis oleks kui igale sündivale eestlasele avada investeerimiskonto 1000 euroga? See teeks aastas ca 10 miljonit. Riigi jaoks ei ole ju suur summa? Ja iga aasta lisada juurde näiteks 150 eurot (noh, et saada osa ka madalamatest hindadest kui peaks olema esimene ost kõrgpunktis). See teeks aastas lisaks ca 40 miljonit (kuni 19.aastastele). Ja selle lisaksid juurde näiteks pangad kus investeerimiskonto on avatud (ca 10% kasumist).
Pangad vaevalt sellise asjaga nõus on, aga muidu kõlab nagu mõte, viimistlemist on siin muidugi palju, näiteks kuidas peaks seda kontot haldama ja kellel selleks õigus on jne
Vanem põlvkond kardetavasti mäletab veel liiga hästi seda elukindlustuskontot vene ajast, mis lastele avati ja mille 18. aastaselt kätte pidi saama. Mul oli see. Kätte sain juba kroonides. Ostsin pool arbuusi (terve jaoks ei jätkunud). Aga noh praegu sigival põlvkonnal vist seda traumaatilist kogemust enam väga ei ole.
18 aasta pärast on siis oodata võimsat inflatsioonihüpet, et kogu see lisandunud kapital ära absorbeerida.
netcat02/12/25 16:18Vanem põlvkond kardetavasti mäletab veel liiga hästi seda elukindlustuskontot vene ajast, mis lastele avati ja mille 18. aastaselt kätte pidi saama. Mul oli see. Kätte sain juba kroonides. Ostsin pool arbuusi (terve jaoks ei jätkunud). Aga noh praegu sigival põlvkonnal vist seda traumaatilist kogemust enam väga ei ole.
Aga miks peaks siis tahtma järjekordsele põlvkonnale sama traumat tekitada?
Keel põses võib ju öelda, et loodame, et seekord läheb sama asja tehes paremini. Aga siin foorumis olijad peaks ilmselt aru saama küll, et kogumine ja investeerimine erinevad üksteisest mõnevõrra oluliselt võimaliku tulemuse poolest. Ainult et selle tulemuse võimalikult paremaks juhtimise pärast ongi küsimus nr 1 et kes, millal ja kui tihti otsustab, kuhu see kingitud investeering paigutatakse. Võib-olla kõige lihtlabasem viis oleks koos sünniga avada igale kodanikule kohe III sammas. Ja seni kuni kodanik ise pole otsustusvõimeliseks saanud, liiguvad need osakud automaatselt parima tulemi teinud fondi mingi aja järel, vältimaks seda et algul valitud fond 18 aastat hiljem täielikuks luuseriks osutub.
Olen ise ka selle läbi elanud :grinning:
Kirjutasin investeerimiskonto, aga jah, mõtlesin nagu kasvukonto või III sammas. Ja investeering tehakse paari suurde indeksit järgivasse fondi.
toonik02/12/25 17:2318 aasta pärast on siis oodata võimsat inflatsioonihüpet, et kogu see lisandunud kapital ära absorbeerida.
Kuna seda ei teha üks kord 18 aasta jooksul, vaid ikka iga aasta sünnib uusi inimesi nagu iga aasta saadakse ka 18 aastasteks, siis ma ei näe mingit võimsat hüpet. Kui pidada silmas esimest aastat kui see juhtuma peaks, siis just parajasti on meil sündides selline mõõn, et ongi paras aeg alustamiseks - mõjutab võimalikult väheseid inimesi.
velvo plaanil oleks täitsa jumet, aga tänases eelarveolukorras oleks seda palju loota. Ideaalis võiks tahta midagi sellist, et lubatakse vanematel (või äkki ka järgmise ringi ülenejatel sugulastel) tulumaksuvabalt lapse vp-kontole sünni puhul ja aastas mingi summa maksta, analoogselt nagu toimib hetkel vabatahtliku kogumispensioni lahendus. Kindlasti oleks ühiskonnas arvestatav huvi seda maksusoodustust kasutada ja natuke toimiks ka sündivust toetava meetmena. Millisele poliitilisele jõule annaks seda ideed maha müüa? Mõne aja pärast hakkavad erakonnad oma valimiskampaaniaks ideekorjet tegema ja ajastus võiks olla päris soodne neid natuke sellise mõtteiduga torkida.
Jah, eelarveolukord on kehva, aastas juba pea kaks miljardit kaitsele. See kulutus on mõtekas vaid siis kui on inimesi kellele see maalapp siin korda läheb. Aga ehk annetavad need kellele loodus on andnud ande olla edukas ettevõtja? Mina enda annet (küll mitte ettevõtjaks olemist) jagan ühiskonnaga, tehes päris palju heategevust. Ettevõtjad võiksid ka enda tegevust rikkuse kasvatamisel vaadata kui annet mida ühiskonnaga jagada. Kümme miljonit võib ka näiteks eraldada mõne riigiettevõtte dividendist.
Sel ja eelmisel nädalal toimunud börsipühade tõttu teeme Kasvukonto ja PIK oste tavapärasest erinevalt. Tavapäraselt teeme oste kolmapäeviti ning kui kolmapäev langeb börsipühale, siis sellele järgneval börsipäeval.
Seekord langeb eelmisel nädalal kolmapäevale järgnev börsipäev tänasele päevale ning selle nädala kolmapäevale järgnev börsipäev reedesse.
Tarmo Jüristo postitas FB -s kuvatõmmise, kuidas lapsele tehtud "kasvukonto" sõi 18 aasta jooksul teenustasude näol ära rohkem kui kui tootlus oli. Vaatasin, et LHV-l on täna kasvukonto kõik tasud alla 26 aastastele null. Aga tekib küsimus mis pointi on pangal seda äri teha siis? Varjatud tasud?
Erinevad tooted ju. Kasvukonto ja kasvufond pole üks ja sama toode. Tool ajal tõepoolest sõlmiti palju selliseid a'la investeerimis-kindlustustooteid, kus teenustasu tingimused ei olnud kaugeltki kõige paremad. Paraku paljud peale lepingu sõlmimist ei jälgi mis turul toimub. On veel piisavalt neid kellel siiamaani III sammas jookseb sarnase toode raames...
Ka Pank pole sama. Screenshoti põhjal arvaks, et see on Swedbangi Koolifondi või Koolifond+ kokkuvõtteleht.
LHV Kasvukonto kõik tasud pole ka alla 26 a. null. Müügitehingult 0,14%, min €5 + KM, kehtib ikka.
Ajgelo20/03 12:09Kasvukonto ja kasvufond pole üks ja sama toode
Õige jah. Kasvufond, mitte kasvukonto. Kohe ei pane tähelegi.
Tüng on muidugi tõesti mahlane. Sissemaksete pealt arvutatud kuumakse oli siis. keskmiselt €19,17. Sama makse igakuiselt S&P 500-sse pannes oleks täpselt sama perioodi CAGR olnud 11,39% ja investeeringu väärtus lõpptähtajal: €13 546,06. Pea kümne tonniga persest.
PeaLiK20/03 13:09Sama makse igakuiselt S&P 500-sse pannes oleks täpselt sama perioodi CAGR olnud 11,39% ja investeeringu väärtus lõpptähtajal: €13 546,06. Pea kümne tonniga persest
Kui tegemust oli kindlustuslepinguga, nagu mõnes kohas on nüüd selgitatud, siis ilmselt S&P500 poleks pakkunud kindlustuskaitset mis kliendil antud juhul oli? Kuna kindlustusteenust vaja ei läinud, siis tagantjärgi tarkus, et finantsiliselt on sõlmitud mitte kõige õnnestunum leping. Väga paljude kindlustuslepingute kohta saab sama väita, et kui raha oleks pandud kuskile indeksfondi, siis kulu asemel oleks täna tulu.
Just. Mina sõlmisin swedis sarnased kogumiskindlustused kõigile lastele. Õnneks ikkagi viskasin pilku ka peale ja ~ mingi paari aasta pärast, samuti kahjudega, lõpetasin ära. Sõlmisin õnnetusjuhtumid ja kogumine läks teist rada. PS aeg oli mingi 2000- 01
Lisasime Kasvukonto valikusse uusi ETF-e ja aktsiaid, mida saab osta automaatselt ning ka osade kaupa. Uute valikute seas on näiteks AI, kiibitootjate, Euroopa pankade, kosmose, kaitsetööstuse ning uraani ja tuumaenergia ETF-id. Üksikaktsiatest lisandusid Novo Nordisk, AST SpaceMobile, Micron Technology ja SanDisk.
Uutest instrumentidest ja nende taustast kirjutasime pikemalt artiklis: loe lähemalt artiklist.
Lisaks said Kasvukonto kasutajad ka mitu praktilist uuendust:
Mikroinvesteerimist saab nüüd kasutada mitmel Kasvukontol korraga. Soovi korral saab määrata ka kordaja ja suurendada iga mikroinvesteeringu summat kuni viis korda.
Instrumentide info on nüüd paremini nähtav äpis ja internetipangas. Sealt leiab selgitused, tootlused, fondide riskitaseme ja investeeringu tüübi kategooria ilma, et peaks lisainfot mujalt otsima.
Igale Kasvukontole saab anda nime. Nii on lihtsam siduda konto konkreetse eesmärgiga, näiteks lapse tulevik, kodu sissemakse või pikaajaline investeerimine.
Portfelli ülevaade on selgem. Varade väärtust saab nüüd jälgida graafikuna ning portfellis olevate instrumentide jaotust näeb ühes vaates.