Pole ka see LNG piisavalt puhas.<br/><br/>The EU Parliament’s environment committee ENVI wants the EU to increase demands for the shipping industry when it comes to the union’s upcoming maritime fuel regulation, FuelEU Maritime. For instance, use of LNG has to end by 2035.
Hei<br/>Pole küll laevanduse spetsialist vaid pigem otsimas kiireid kasvu ettevõtteid aga mõnda aega sees olnud CTRM ja pigem hetkel hästi töötanud. PE tasemelt pigem odav ca 3,4 kui keskmine võiks olla 15+ kanti (kaasa arvatud need kes lossiga töötavad) Tulemused koha lähipäevadel tulemas eks siis ka parm pilt ees<br/><br/>Leidsin huvitavat lugemist ka:<br/><a target="_blank" href="https://www.zerohedge.com/markets/xis-lockdowns-will-pull-rug-out-under-us-truckers-summer">https://www.zerohedge.com/markets/xis-lockdowns-will-pull-rug-out-under-us-truckers-summer</a>
Laevanduse madal P/E võib tihti tähendada, et varsti on see -<br/>Loe teema algust, see ajastamine ja tsüklilisus on siin A ja O, laevade tellimised , ülepakkumine, üle jne.
Hetke tankerite määrad.<img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/4/8/48b0bf099ddb116f24eada80ae8169b813532f7c.jpeg"/>
MPCC - <a target="_blank" href="https://www.mpc-container.com/investors-and-media/press-releases/2022/mpcc-orders-two-carbon-neutral-1300-teu-newbuildings-in-partnership-with-industrial-group-elkem-and-north-sea-container-line/">https://www.mpc-container.com/investors-and-media/press-releases/2022/mpcc-orders-two-carbon-neutral-1300-teu-newbuildings-in-partnership-with-industrial-group-elkem-and-north-sea-container-line/</a> - siiani ootuspärane käitumine, samas turult on optimism kadunud. <br/><br/>Tankerid: FRO, DHT, HAFNI & OET - võrreldes veebruariga võib päris rahule jääda. <br/><br/>Dry bulk: 2020, GOGL, BELCO - päris volatiilne, samas kui Hiina nüüd varsti tegudeni ei jõua siis võibolla oleks aeg välja vahetada Tankerite vastu? Ootan ja vaatan kas turg pakub selleks soodsa võimaluse.
Tankeritel rallivad just suezmaxi ja aframaxi tasud, päris kõrged taas üle tüki aja.<br/>Kakumäe rannaltki näha, kuidas mõned siin sitsivad ankru alas.
Dry bulk puhul sarnane, Supra > Pana > Cape, tasude osas. Mis teha, selline see turg praegu on.
Parandus: volatiilsusest rääkimata, vahepeal oma väidetele kinnitust otsides oli Cape jällegi Panamaxist ette läinud :)
<b><a target="_blank" href="https://live.euronext.com/en/product/equities/NO0010791353-XOSL">MPCC</a></b><br/><br/><u><b>14.07.2022:</b></u><br/><br/><a target="_blank" href="https://live.euronext.com/node/11202235">Let us help ourselves..</a><br/><br/><blockquote><br/>MPC Container Ships ASA ("MPCC" or "The Company", Oslo Børs Ticker: MPCC) has<br/>been notified that these transactions have been completed today, 14 July 2022,<br/>by closely associated party of a primary insider in MPCC:<br/><br/>Ferrostaal GmbH, associated party and closely associated persons of, among<br/>others, members of the Board of Directors of MPCC, has on 14 July 2022, bought<br/>438,946 shares in MPC Container Ships ASA at an average share price of NOK<br/>21.42.<br/></blockquote><br/><br/><u><b>18.08.2022:</b></u><br/><br/><a target="_blank" href="https://live.euronext.com/node/11699677">Because why not?</a><br/><br/><blockquote><br/>MPC Container Ships ASA ("MPCC" or the "Company", together with its subsidiaries<br/>the "Group") today published its unaudited financial report for the six-month<br/>period ended 30 June 2022.<br/><br/>· Total revenues of USD 151.7 million in Q2 2022 (Q2 2021: USD 68.8 million).<br/>· EBITDA of USD 111.8 million in Q2 2022 (Q2 2021: USD 31.9 million).<br/>· Net profit of USD 90.1 million in Q2 2022 (Q2 2021: USD 12.0 million).<br/>· Earnings per share of USD 0.20 in Q2 2022 (Q2 2021: USD 0.03).<br/>· Utilization of 98.2% in Q2 2022 (Q2 2021: 96.9%).<br/>· Average time charter equivalent ("TCE") of USD 28,071 per day in Q2 2022 (Q2<br/>2021: USD 13,437 per day).<br/>· Cash and cash equivalents of USD 86.5 million as at 30 June 2022.<br/>· Equity ratio of 73.0% and leverage ratio of 20.8%.<br/>· Quarterly recurring dividend of USD 0.15 for Q2 and an event driven dividend<br/>of USD 0.04 (subject to successful handover) to be paid in September 2022.<br/>· Total dividends declared YTD 2022 of USD 355m (NOK ~3.5bn).<br/><br/>As at 30 June 2022, the Group owns and operates 65 container vessels, whereof 60<br/>are fully owned and 5 are operated in a joint venture. Furthermore, the Group<br/>has 2 newbuilds on order expected for delivery in Q1 2024. Additionally, the<br/>Group ordered 2 newbuilds early July for delivery in Q3 and Q4 2024.<br/><br/>CEO Constantin Baack comments in relation to the announcement: "For MPCC, the<br/>first 6 months of 2022 have proven the value proposition of this company.<br/>Despite the increased geopolitical and macro-economic uncertainties, we announce<br/>another increase in recurring dividend for the second quarter of 2022. Year to<br/>date MPCC has declared dividends of USD 355 million, including proceeds related<br/>to the pending handover of AS Serafina, emphasizing our commitment to return<br/>capital to our shareholders. Furthermore, we today also announce an increased<br/>revenue- and EBITDA guidance for FY 2022.<br/></blockquote>
Mis praegu laevatranspordi ettevõtteid vaevab, teab keegi natuke tagamaid selgitada?
<blockquote><b>"mikker"</b><br />Mis praegu laevatranspordi ettevõtteid vaevab, teab keegi natuke tagamaid selgitada?</blockquote><br/><br/>Kui veohinnad langevad ja majanduses on oodata jahenemist, siis tulud võivad päris kiiresti kukkuda. Eks turg püüab ajas ette vaadata.<br/><a target="_blank" href="https://www.harperpetersen.com/harpex">Harpex</a><br/><a target="_blank" href="https://fbx.freightos.com/">Freightos</a>
Majanduses on oodata jahenemist > Turg vaatab ette > Aktsia hind langeb<br/><br/>Kas oleks õige vaadata kaugemale ja näha soojenemist > Turg vaatab ette > Aktsia hind tõuseb<br/><br/>?
Shenzhen-Muuga 40 jalane HC konteiner 2200 USD sel nädalal ehk sisuliselt juba pandeemia eelsel1800-2000 USD hinnatasemel. Veel 6-7 kuud tagasi oli 10-11 KUSD ja aasta tagai 15-17 KUSD.
<img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/5/1/51876078d7f6084114b32c2f566117da64edeb2e.jpeg"/>
Müts maha päris põhjalik lugu ja ABC.<br/>Ise pakun, et uusi laevasid ei tellita hoogsalt, kuna siiani pole teada head alternatiivi, mis küte tuleks peale valida ja samas omanikel peaks veel meeles olema eelmine korralik üle tellimine. Selleks, et turg peeti keerata, kulub vaid kaks aastat, aeg tellimisest kätte saamiseni suurema koguse puhul. Laevanduses üks huvitav teema, et kui mingi sektor buumib, ummistatakse nendega tehas ära ja näiteks kui kaubandus õitses, kaubalaevad võtsid kohad endale, hetkel buumivad tankeri hinnad ja normaalse tsükli puhul oleks tellimine täies hoos. Väga keerukas sektor. Jätan lingi, keda huvitab, aga analüütikud 50/60% on põske saanud oma ootuste,lootuste ja ette ennustamistega.<a target="_blank" href="https://www.aripaev.ee/borsiuudised/2023/12/18/vihje-investoritele-tankeritele-terendab-helge-tulevik">https://www.aripaev.ee/borsiuudised/2023/12/18/vihje-investoritele-tankeritele-terendab-helge-tulevik</a>
Et Baltimore'i silla maha sõitnud laev oli Maerski opereerida, kukkus Maersk täna vahepeal mingi 5%, nüüd on pooleldi taastunud. Ostukoht muarust, sest sellised asjad peaks olema kindlustuse rida pigem. <br/>Maersk on üldse praegusel hinnatasemel huvitav. Aprillis eraldatakse puksiirifirma Svitzer ja kõik Maerski aktsionärid saavad ka selle aktsiaid. See võib olla selline GE-tüüpi väärtuse vallandumise koht.
Kas keegi veel tankreritega ka siin kaasa seilab, on ajaga päris hea tõus olnud, vahet pole, mis maailmas juhtunud, nafta ikka voolanud ja kui Venemaa vastased sanktsioonid naftale suurenenud, tasud veelgi tõusnud. Aksia, mis teemat tehes kõikus 4 juures, on 12 ja P/E seal 10 , div 5%, selline korralik bisness.
Sakslaste Hapag-Lloyd teinud Iisraeli ZIM-le ülevõtupakkumise 35USD-ga. Eelturul hind 30EUR juures. Kas on kogemusi, kuidas kõige targem praegu käituda aktsionärina:
- Oodata reaalset ülevõttu ja saada 35 USD/aktsia
- Oodata ja loota, et tehing muutub veel paremaks?
- Oodata ja riskida, et tehing jääb ära.
- Müüa praegu ca 30-ga ära ja unustada või müüa nt nii palju, et oma raha tagasi ja ülejäänuga siir riskida või oodata tehingut.
- Veel mingi variant.
Ehk lühidalt on vist küsimus, et kui suur on risk, et see tehing jääb ära ja aktsia kukub sinna tagasi, kus ta enne oli (vahemikku 13-20 umbes)?
Tänud ette asjalikele vastajatele
Tänase päeva sees jõuab hind vast sinna 32-33 taseme vahele ehk kui sinna läheb, siis ~15% preemia vs risk oleks õigustatud müügitehingu kasuks (30 hinna juures tundub vahe veel veidi liiga suur olevat).
Pole enam väga teemat jälginud süvitsi, aga paar kuud tagasi DHT oli 11 mõtlesin wau, kunagi jälgin omasin (2019a) 4$ pealt - kallis, nüüd hind 16
Samal ajal 2019 maksid uued laevad vlcc kuskil 80-100 M vahel.
Oilprice uudiskirjast
Naftaturu laevandussektorit raputab jultunud katse turgu nurka suruda: Lõuna-Korea laevandusmagnaat on kokku ostmas kõiki turul saadaolevaid ülisuuri toornaftatankereid (VLCC).
Ga-Hyun Chungi juhitav Sinokor Group on ostnud või rentinud üle 120 ülisuure toornaftatankeri (VLCC), mis moodustab 10% koguturust, kus on hetkel kokku 1032 kasutusel olevat tankerit.
Ühes oma viimastest tehingutest ostis Sinokor Küprosel asuvalt ettevõttelt Frontline kaheksa VLCC-d (enamasti ehitatud aastatel 2015 ja 2016) hiiglasliku 831,5 miljoni dollari eest.
Levivad laialdased oletused, et Sinokor ei tegutse tegelikult üksi, vaid üheskoos maailma juhtiva laevandusmagnaadi Gianluigi Pontega, kes juhib MSC impeeriumi.
Kümne aasta vanuste VLCC-tankerite hind on vaid kuue nädalaga tõusnud 20 miljoni dollari võrra, ulatudes praegu ligikaudu 105 miljoni dollarini laeva kohta. Samal ajal on VLCC-de prahihinnad maailmas järsult tõusnud, kuna rentijatel on raskusi sobiva tonnaaži leidmisega.
HAMILTON, BERMUDA, February 18, 2026 – DHT Holdings, Inc. (NYSE:DHT) (“DHT” or the “Company”) today announced it has entered into a one-year time charter agreement at $90,000 per day for the VLCC DHT Opal, built in 2012. The contract is expected to commence in February 2026 and has been concluded with a global energy company.
Ehk 32M aastas ühe vana laeva rendi eest.
Hea tootlus omanikule, sest sellise laeva turuhind peaks olema ca $70M-$80M.
Hetkel ongi omapärane olukord, räägitakse nafta küllusest, see ajab tankeri hindu üles, samas aga nafta enda hind pole puruks kukkunud. Nokk kinni, saba lahti.
Tegelikult on vist probleem puutini verises naftas, mida keegi USA sanktsioonide hirmus osta ei julge ja nii need täislastis tankerid loksuvad kuskil reidil.
Mida arvata ZIM aktsiast? Hapag Lloyd on omandamas (omandanud) enamusosaluse ZIMis hinnaga 35$ aktsia eest.
Minu investeerimistees oli "hoida ZIM aktsiat pikalt (loe aastakümneid) eesmärgiga saada võimalikult suurt dividenditootlust".
Siinkohal ongi küsimus- kas ZIM positsioon kinni panna ja võtta kasum aktsia hinna tõusust? Või loota, et ettevõtte omandamine dividendipoliitikat ei muuda..?
Vale vastus, Hiina ostab, kogus läheneb 2milku barrelit päevas. India lõpetas ostmise. Hiina teaspot lasevad selle odava raha eest ostetud musta kulla torudest läbi ja müüvad edukalt maha.
Laevanduses pole midagi igavene:
Tasud kõrged ,tellltakse palju laevu, ükshetk kohal, suruvad need hinnad alla ja madalad hinnad viivad laevad vana rauda ja tsükkel saavutab tasakaalu. Tegemist on nii tsüklilise asjaga, et kui selgeks sain, loobusin. Vajab ohtralt aega jälgida, kes paljublaevu tellib, mis suunas tasud liiguvad jne.
veebruari keskpaiga seisuga on merel (teel sihtkohta või ootel) kokku ligi 290 miljonit barrelit vene ja iraani naftat. See on üle 50% rohkem kui aasta tagasi.
Oman ka ZIM aktsiaid ja hetkel paneb natuke imestama nii suur gap aktsiahinna ja pakkumishinna vahel (20%) ja mõtlen, millest see tuleneb hetkel. Kas võib olla Iraani pingetest tulenevalt? Ise hoiaksin ka meeleldi pikalt seda kui dividend oleks sama hea kui varem, viimasel ajal on see kraan väga koomale keeratud. Samas 35 lähedalt müüks palju parema meelega kui siit alla 30. Ei julge praegu juurde ka osta, et 15+% tootlust saada (tehing peaks olema lõpule viidud aasta lõpuks plaani järgi).
Kui mingit võlakirja ega likviidsuse teemat pole ka ZIM määrad ajalooliselt head kuni aasta lõpuni, ei pea ju müüma. See liitumine suht tavaline teema, pigem küsimus, kas vägi valdne või mitte ja kas ollakse nõus, ajaloos Euronav, Frontier teema .
Kosmose kasumid tulevad, mul selle firma info jookseb meili
HAMILTON, BERMUDA, February 19, 2026 – DHT Holdings, Inc. (NYSE:DHT) (“DHT” or the “Company”) today announced it has entered into a one-year time charter agreement at $94,000 per day for the VLCC DHT Taiga, built in 2012. The contract is expected to commence in March 2026 and has been concluded with a global energy company.
Aina tõusevad:
HAMILTON, BERMUDA, February 23, 2026 – DHT Holdings, Inc. (NYSE:DHT) (“DHT” or the “Company”) today announced it has entered into a one-year time charter agreement at $105,000 per day for the VLCC DHT Redwood, built in 2011. The contract is expected to commence in March 2026 and has been concluded with a global energy company.
VLCC Freight Balloons Out of Control. Freight cost for very large crude tankers sailing from the Middle East to China has tripled since the beginning of this year, with daily charter rates for VLCC freight now assessed at $170,000 per day, the highest since the contango frenzy of April 2020.
Antakse Venemaale vahepeal võimalus laevad tühjaks laadida :Link
Kas keegi oskab öelda, et miks IMPP (Imperial Petroleum) nii odav tundub.
Võlavaba ja vaba raha hetkel ~200 milj. vs e/v väärtus hetke hinna juures (vaid) ~160 milj.
Kasumid ja laevastik suurenemas ehk (lühiajaline) väljavaade positiivne.
Ostavad kuni 10 mUSD mahus aktsiaid tagasi. Kõik tundub justkui ülimalt positiivne (liiga hea, et olla tõsi)?
Laevanduses kehtib reegel: Niikaua on kõik hästi, kuni on hästi. Edasi järgneb üle tellimine, kõrged hinnad, 2-3 aastat vingumist, vana rauaks müük ja uuesti algab tsükkel. Vahepeal lahjendamised ka
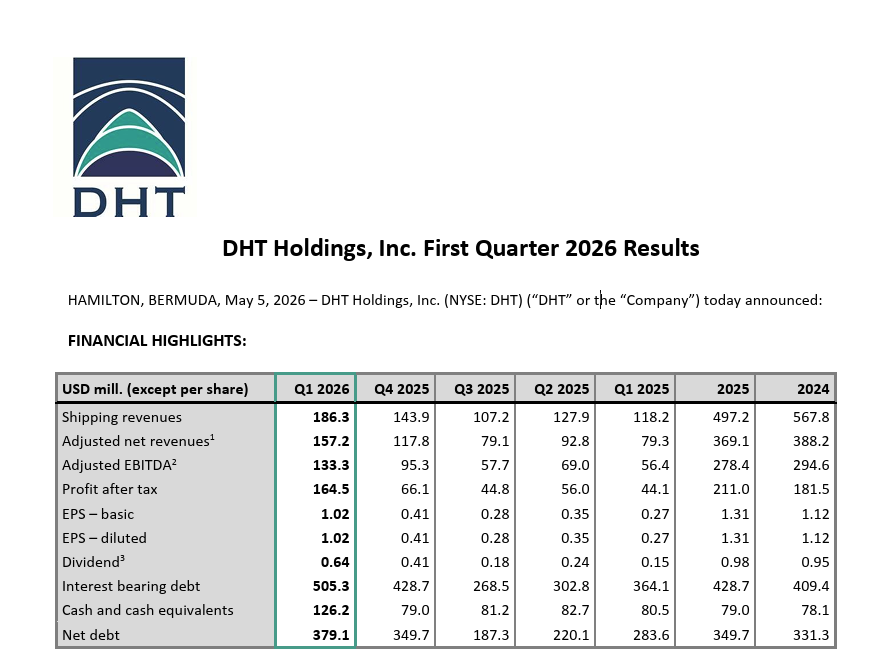
Tankeritel läheb hästi, q1 kasum pea sama, mis 2025a kogu aasta, nagu ütleks trump, 3% on vahe .
Laevanduse sektor on pikka aega olnud kehvade tuulte meelevallas, nüüd on hakanud pärituuled puhuma (eriti just tankeritele ja VLCC suunale).
Isegi olen seal lõksus asunud ning ei mõistnud, miks selline äärmiselt negatiivne foon. Samas nüüd mulle hakkab paistma, et päris kiirelt ollakse liikumas teise äärmusesse..
Nii mõnigi stokk juba 3+x kasvu põrutanud.
Samas kui vaadata fundamentaali sisse, siis kasvuruumi oleks justkui veel päris korralikult? Kuna ise olen sisenenud üpris põhjast, siis jalg hakkab vaikselt värisema juba, samas mu varasem kogemus näitab, et sedasi olen nii mõnestki kenast sõidust ilma jäänud. Laevanduse puhul üldse on keeruline varade tegelikku turuhinda määrata - sõltub väga palju.. hmm.. kõigest.
Muidugi mulle huvi pakkunud (NMM) laevandusettevõtte juhid pole just väga usaldusväärse juhtkonnaga. (Jah, kohati olen ekstreemsportlane ja otsin vist "põnevust"). Lisaks palju küsitavaid seotud osapoolte tehinguid, lahutamisi ja kokku liitmisi. Selle tulemusena nüüd on väga mitmekesine (kuivlast + konteinerid + tankerid) ja uuendatud laevastik. Aga nojah, kreeka laevafirma - ning varasem kogemus on päris huvitavaid "lükkeid" tutvustanud..
Miks ikkagi seal paadis püsinud olen? Mulle on positiivselt paistnud tohutult agresiivne laevastiku suurendamine ja uuendamine. Selle tulemusena on võlakoormus küll küllalt kõrge, kuid kogu laevastik keskmisest uuem. Selle tulemusena erinevatele regulatsioonidele kõvasti lihtsam vastu minna ning ka märkimisväärne vahe kütusesäästus.
Nõrgema närviga ei tasu seda kõike aga puutuda :smiley:
Huvitav oleks teisi arvamusi kuulda.
Ma kunagi tankeri teemasse süvenesin, alusteadmised kõik olemas. Sain ka teada kõik tsüklid, hinna tegurid asjad. Paadist sai maha täpselt enne asjade rallit, jälgin fro, tnk,nat, dht. Lõpuks sai selgeks, et võimatu on ära arvata, kas nõudlus suureb või väheneb. Ala ülepakkumine järgmised 10 aastat , my ass, tulid sõjad asjad ja muusika muutus.
Ütleks hinnad pigem tsükli tipus, dht sai omatud 4-5 peal :(
Ma usun, et suurem enamus siin foorumis sai DRYS-ga oma vitsad kätte, kuidas kreeklased äri ajavad.
Mis aga NMM puutub, siis hoiaks silma peal, mida BWET teeb, kui see peaks järsu suunamuutuse tegema, (mis imo on päevade küsimus) siis ilmselt oleks aeg NMM-s osa kasumist välja võtta. Eks see NMM rallib tankerite tasude arvelt hetkel.
Kreeka tegija- vajaks sisendit tippude poolt uute parvlaevade hankeks Hiiule
Kasutaja on permanentselt mingi tugevatoimelise aine all või siis sama püsivalt loll. Tundub igati meditsiiniline olukord ja järsku võiks mõelda, kas tal see aken peaks lahti olema?
Igal vanal inimesel peab mingi hobi olema. Temal juhtus selline olema.
Oktoobris 2018 kui teema algatasin, oli tasud 26 000$ päevas, siis nüüd, nats aega edasi ja peale Trumpi tsirkust.
For the third quarter of 2026, the Company estimates time charter equivalent (“TCE”) earnings for its fleet at $141,300 per day, comprising $167,100 per day for the Company’s VLCCs operating in the spot market and $114,200 per day for the Company’s VLCCs on time charter. These estimated TCE earnings are based on 2,055 revenue days during the quarter, of which 1,054 days were spot days.
Thus far in the fourth quarter of 2026, approximately 50% of the available spot days have been booked at an average rate of $509,100 per day on a discharge-to-discharge basis. In total, approximately 78% of the available revenue days, including both spot and time-charter days, is estimated at an average rate of $225,200 per day.
NMM
Kui USA ja Iraan teevad lähipäeval diili, et väin avatakse, siis ma julgeks arvata, et stop loss ~84 oleks üsna mõistlik. 12 päeva down trend.
Ma ilmselt proovin seda shortida täna mingil moel.
Ise olen NMM osas long - jälgin ka seisu ja tegemist nö "vana tuttavaga". Kenasti on tegeletud laevastiku uuendamisega ja vanad rondid üpris korraliku tulemusega maha müüdud. Suur osa laevastikust on pikaaegsete lepingutega kaetud - selles osas on samas pigem sektori keskmike seas. Uued tankerid ka turule valmis saamas, aga mu meelest need olid samuti lepingutega juba kaetud, seega eriti pilli ei puhu, kui isegi turuhinnad alla peaks tulema
3. kvartalis pidi jõustuma 200M tagasiostuprogramm - varasemalt on ka programme olnud, mida samas eriti usinalt kasutatud pole, aga siiski..
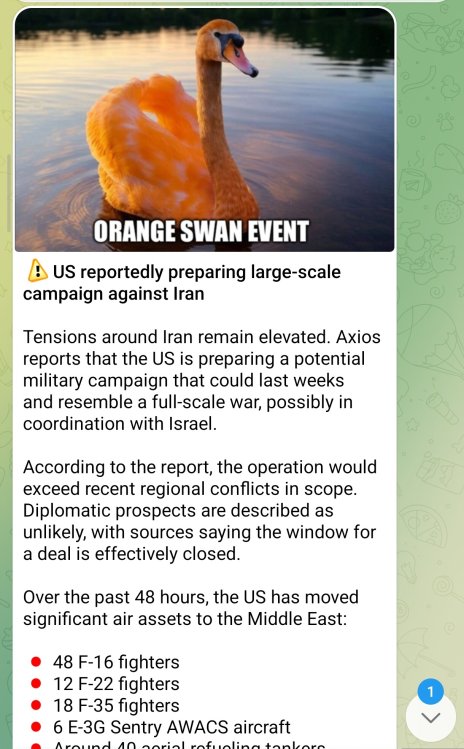
Samuti ma näen, et USA-l pole küll mingit kiiret Iraani diili teha. Kõik läheb nö plaani päraselt - suurem strateegiline eesmärk on saavutatud - Iraanil "pea maas". Tuumaprogrammiga on 1:0 ära tehtud. Juhtimine on detsentraliseeritud, mis teeb samas ka diilide tegemise keerukamaks - ei tule läbi rääkida ühe osapoolega vaid mitmete erinevatega. Majanduslikus mõttes on hing kinni pitsitatud ja naftatulu enam ei saada. USA poolt ei ole kuhugi kiiret.
Hiina nö kontrolli all - Iraani odavat naftat enam ei saa. Kui lugeda Trumpi sõjaministeeriumi avaldatud kaitsestrateegiat, siis täpselt see kõik seal suures joones kirjas ongi.
Lisaks on piirkond suuremal-vähemal määral kaoses, mis suurendab USA relvade ostmist + USA naftatootjad/energiatööstus samuti omadega kullas.
USA-l puudub mu meelest igasugune vajadus Iraani osas midagi edasi korraldada - praegune seis sobib suurepäraselt.
Ainus murekoht on poliitiline olukord ning vahevalimised - kui ikka maasturi paagitäis kallimaks läheb ja otseselt valija rahakotile mõju avaldab, siis on asi hapu. Samas ega tulemusi suurt enam ei muuda - mida iganes praegu selles osas korraldada. Seega pigem usun, et status quo jätkub nii veel mõnda aega ( kuni Iraani omapoolse järgmise käiguni - pigem juhtub see järgmine aasta - siis juba Trumil kiiret pole. Iraan pani oma panuse ilmselgelt vahevalimistele ja loodab peale seda enda jaoks paremat tulemust ).
Kõik läheb nö plaani päraselt
Muidugi oli selline plaan kohe algusest peale. Kusagil see juba oli.
DHT tulemused, kena vaatada lihtsalt q3 laeva tasu 141 000 keskmiselt, div 1.45 aga
Thus far in the fourth quarter of 2026, 68% of the available VLCC spot days have been booked at an average rate
of $579,900 per day on a discharge-to-discharge basis. 86% of the available VLCC days, combined spot and time
charter days, have been booked at an average rate of $267,500 per day
Dividendi tootlus 23%.
Jõhker , kui oleks 2018 alates siiani kätel istunud.
Varsti see tankeri mull lõhkeb, vanasti oli 100k kõva sõna (tasu päevas)