matisj15/12/25 14:22või on oodata, et pank või ametnikud sinna kontole laekunud raha algeid väga teraselt kontrollivad (isegi kui otsene ülekanne on lapsevanema kontolt)?
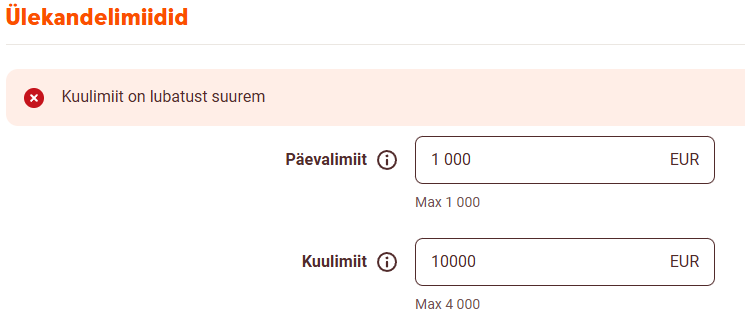
Müügikeeldu enam pole (kuni müügist saadu jääb lapse omandusse). See jaburus kaotati juba ammu. Kuni raha sisse kannad, pole mingit muret ja ei näe ka põhjust, miks teised sugulased otse sinna kandma ei peaks. Ka välja kandmisel ei teki probleeme, kuni saajaks on lapse teine konto mõnes muus finantsasutuses. Erandiks on raha kandmine sellistele platvormidele, kus personaalset kontot pole. Näiteks Crowdestate puhul olen pidanud kannet põhjendama, aga kui ära seletasin lubati ka see. Ülekannetega tasub veel silmas pidada ülekande limiite. Näiteks Swedis on alaealistele max päevalimiit €1000 ja kuulimiidi lagi €4000 st ühe mõistlikus suuruses positsiooni ümber kantimiseks teise panka võib kuluda kuid. SEB-st hoia kaarega eemale sest need turakad nõuavad, et lapse kontol mistahes tehingu tegemiseks peab lapsevanem füüsiliselt kontrorisse kohale minema - jah 21. sajandil!
valmar15/12/25 16:15Kui 2026 aastatulu ei ületa €8400, siis maksustatavat tulu ei ole, ja III samba sissemaksetelt siis midagi tagasi ka ei saa.
Paraku eksid. III samba maksed lähevad tulust tehtavate mahaarvamiste alla, mis liidetakse maksuvaba tulu määrale.
Panen vahepeal kadunud lingid ka tagasi:
PeaLiK15/12/25 16:28valmar15/12/25 16:15Kui 2026 aastatulu ei ületa €8400, siis maksustatavat tulu ei ole, ja III samba sissemaksetelt siis midagi tagasi ka ei saa.
Paraku eksid. III samba maksed lähevad tulust tehtavate mahaarvamiste alla, mis liidetakse maksuvaba tulu määrale.
Võin eksida, aga tundub ebareaalne, et kui maksustatavat tulu ei ole, siis saaks maksukohustust veelgi vähendada, s.t. negatiivseks tulumaks ei lähe mingil juhul. Ja nii kindlasti ei ole, et III samba sissemaksete summa liidetaks maksuvaba tulu määrale.
https://www.pensionikeskus.ee/iii-sammas/sissemaksed/kusimused-ja-vastused-iii-samba-maksutagastuse-kohta/
"Tulumaks tagastatakse juhul, kui oled aasta jooksul Eestis tulumaksu maksnud ja Sa pole seda kõike juba tagasi saanud mõne muu mahaarvamise (näiteks koolituskulude) alusel."
valmar15/12/25 16:41Ja nii kindlasti ei ole, et III samba sissemaksete summa liidetaks maksuvaba tulu määrale.
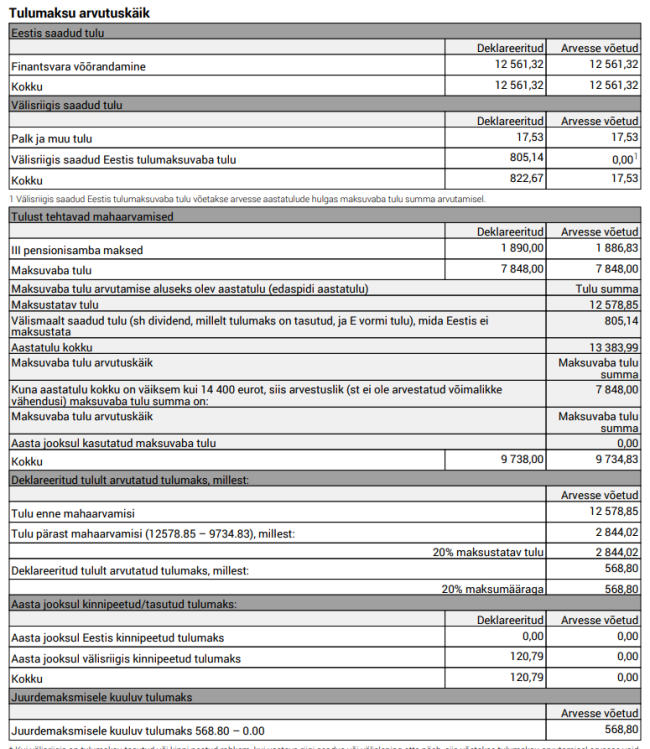
Ma tean millest räägin. Siin on ühe lapse eelmise aasta reaalne tulumaksu arvutuskäik. III samba maksed on läinud arvesse kõige saba ja karvadega, mitte ainult maksuvaba tulu ületavalt osalt. III samba sissemaksete summa just nimelt liidetakse maksuvaba tulu määrale:
mul on siuke küsimus, et kas saab ja kuidas toimida, kui on lapsele tehtud investeerimiskonto aga tahaks seda ilma positsiooni realiseerimata hakata nüüd deklareerima tavalise kontona?
küsimus -
kas saab lihtsalt ümber defineerida a'la et kui 2024. oli investeerimiskonto, siis kas 2025 võin öelda, et on tavaline ning kui kogu tulu konto algusest st. kõigi sissemaksete ja müükide vahe jääb maksuvaba tulu piiresse, siis kas kõik on ok?
või see ei ole nii üks-ühele tehtav? a'la pean kogu positsiooni realiseerima / ümber kandma uuele väärtpaberikontole a'la kindla vastaspoolega tehing ilma raha makseta vms? et siis tekiks investeerimiskonto tühjaks saamine , selge tulu arvestus ning edasi läheks tavakonto deklareerimisega ?
muutmise vajadus lihtne 'laps' pole enam meie riigi maksuresident, on rohkem kui 180 päeva teises riigis aga kuuldavasti saab investeerimiskontot kasutada ainult Eesti maksuresident.
Tänu kogemust jagamast!
Mis puutub olukorda 18 aasta pärast, siis täpselt sellel põhjusel on plaan sinna kontole pigem suunata igasuguse kingiraha nendeks tähtpäevadeks kui midagi muud mõistlikku vaja ei ole (ja põnnil endal soove või võimet soove artikuleerida ei ole). Hiljema võib ta ka sinna paigutada taskurahast üle jäävat.
Kui ta selle raha eest ülikooli ajal lihtsalt pidu paneb või rinigi reisib, siis olgu nii. Eluülikool on ka teadupärast tasuline :smiley:
Enamus investeeringuid (oma vahenditest) laste tulevikuks jäävad minu ja naise kontodele ja hoiame seda kuni mõne konkreetse vajaduseni (a'la esimese korteri sissemakse vms) ja kuni oleme kindlad, et raha asja ette läheb.
PeaLiK15/12/25 16:55valmar15/12/25 16:41Ja nii kindlasti ei ole, et III samba sissemaksete summa liidetaks maksuvaba tulu määrale.
Ma tean millest räägin. Siin on ühe lapse eelmise aasta reaalne tulumaksu arvutuskäik. III samba maksed on läinud arvesse kõige saba ja karvadega, mitte ainult maksuvaba tulu ületavalt osalt. III samba sissemaksete summa just nimelt liidetakse maksuvaba tulu määrale:
See ei ole ju olukord, mida ennist kirjeldasid: "Maksuvaba summa €8400 väärtuses tulu korral saab seega lapsele osta €1260 osakuid ja järgmisel aastal nende pealt 22% tulumaksu tagasi."
Kui kogutulu 2026 on alla €8400, siis sellele rakendub tulumaksuvabastus kogu ulatuses ja tulumaksukohustus on 0. Kui teed III samba sissemakseid, ei tähenda see, et Maksuamet Sulle võlgu jääks.
Õige jah. Selleks, et III samba määr maksimaalselt ära kasutada, peab kinni peetud/peetav tulumaks ületama maksuvaba miinimumi vähemalt samas ulatuses, kui 15% III samba maksumäära maha arvamine. €8400 maksuvaba tulu ja 22% maksumäära juures tekib see breakeven €9882,30 suuruse aastatulu juures.
Maksuresidentsuse muutumisel tuleb Maksuametit sellest teavitada:
Kui Eesti residendist maksumaksja staatus muutub teise riigi residendiks ehk Eestis mitteresidendiks, siis tuleb maksumaksjal tuludeklaratsiooni tabeli 6.5 I osas deklareerida investeerimiskonto sulgemise kuupäev ja tasuda Eestis tulumaksukohustus. Mitteresidendi väärtpaberitulu maksustatakse tulevikus juba tema uus koduriigis.
Investeerimiskonto sulgemine (ehk tulumaksukohustuse edasilükkamise lõpetamine) ei tähenda pangakonto või väärtpaberikonto sulgemist. Neid on inimesel võimalik edasi kasutada.
Seadusesäte ka:
(9) Kui investeerimiskonto sulgemisel ei kanta sellel olevat raha teisele investeerimiskontole, siis käsitatakse seda investeerimiskonto väljamaksena. Viimase investeerimiskonto sulgemise ajal alles oleva finantsvara soetamismaksumuse võrra vähendatakse investeerimiskonto sissemaksete jääki.
Jagan üht näpunäidet, kuidas olen lapse investeerimiskontol maksuvaba tulu ulatuses tuleviku maksekohustusi optimeerinud.
Lapsele avatud kontot saab samuti investeerimiskontona maksuametis deklareerida, olenemata tema vanusest. Kui lapsel puuduvad sissetulekud, siis kogu maksuvaba tulu osa on aktsiate pealt teenitud kasumi arvelt võimalik maha arvestada.
Selleks on vaja aasta lõpus kuni maksustatava summa ulatsuses Makuameti mõistes kasum tekitada ehk siis võtta välja Sissemakse+ kasum kuni 7800€ ulatuses.
Aasta alguses sama summa tagasi kanda ja aktsiad tagasi osta.
Iga aasta selliselt toimetades pmt pesed kasumit etteulatuvalt ja kui väljavõetavat kasumit on 7800€, siis tuleviku maksukohustust vähendad iga aasta 1700€ võrra.
Väga õige point, aga mõned täpsustused:
Esiteks 7848€ oli kuni eelmise aasta lõpuni. Sellest aastast on number 8400€.
Teiseks, kui sellest väheks kipub jääma, võib laps isegi +1482.35€ rohkem kasumit võtta eeldusel, et ta täpselt tulevase maksukohustuse osas kolmandasse sambasse sissemakse teeb.
Kolmandaks on veel "koolituskulud, kingitused ja annetused" ehk eliitkooli "vabaahtik" makse, klaveritunnid ja jalkatrenn tuleks ka lapsel endal oma taskurahast maksta. Ta saab veel +1200€ finantstulu maksuvabaks muuta. Viimast küll eeldusel, et esimesed kaks juba lõhki.
Lahtiütlus:
Pole proovinud, ei tea kas pädeb, ei soovita. Igaüks ise peab lugema seadusi ja konsulteerima targematega.
Sisse- ja väljamakse ei pea kuidagi aastavahetusega seotud olema. Suvalisel päeval aasta sees teed väljamakse "Sissemakse+ kasum" ja samal päeval võid ka kogu raha tagasi kanda, Kohe tekib kasum TM mõistes,
Ja kuidas sa selle raha sinna tekitad, mida välja kanda? Müüd kord aaastas positsioonid maha, kannad raha välja ja siis tagasi sisse?
Good point. Maksekohustus tekib jah kohe, kui väljavõetav summa ületab sissemakset.
Sealt edasi on jälle nö 0-punkt olenemata kalendrist.
Seda saab kasutada siis, kui on kasumit, mille arvelt võiks tulumaksu kohustus tekkida.
Kas see kasumi väljavõtmine (alaealise lapse investeerimiskonto) saab siis toimuda selliselt, et realiseerid kasumi ja kannad raha lapse tavakontole. Hiljem kannad siis tagasi lapse investeerimiskontole?
Kui lapse aastane sissetulek ei ületa veel tulumaksuvaba miinimumi, pole üldse vaja selle raha välja/sisse kandmisega jahmerdada, vaid piisab kui deklareerida tulu tavasüsteemis (mitte investeerimiskonto süsteemis). Aasta lõpupoolel müüd kõik rohelises pos-id maha ja ostad kohe tagasi. Kui ikka jääb veel tulumaksuvaba ruumi, saab müüa ka lapse III samba pensioniosakuid.
Jah, Investeerimiskontolt Tavakontole ja tagasi.
Investeerimiskonto kasum maksuameti matemaatika järgi on summa, mis ületab sissemakset.
Kui sissemakse on 10'000 ja kasum +5000, siis välja kandes 15'000 kuulub maksutamisele 5000.
Pärast tagasi kandes on sissemakse 15'000, millest 5000 kasum on maksust vabastatud.
Kui järgmine aasta on kasum +5000, siis välja-tagasi kanne on summas 20'000 jne.
Iga aasta akumuleerid maksuvaba tulu, mille võrra konto lõplikul realiseerimisel enam tulumaksu maksma ei pea.
vot mina ei saa üldse aru selle teema "Lapsele väärtpaberite ost" aktuaalsusest. esiteks on väga selge, et seda võib teha AINULT mõttega, et see investeering ongi tehtud sellele konkreetsele lapsele. ilma soovita seda raha kuidagi ise tagasi saada, see on ühesuunaline andmine, sisse saad maksta, aga tagasi midagi ei saa. maksjal endal ei ole sellest võimalik midagi võita, sest kontolt raha tagasi saamisega on probleem. ja nüüd siis küsimus, et MIKS matta lapse nimele keerulist teed pidi rahalisi vahendeid. laps ise saab seda kasutada alates 18 aastaseks saamist. mis mõtet on investeerida sedavõrd tundmatu perspektiiviga?! kui sa tahad teha talle kingitust, no tee see siis otse temale kui ta on ükskord teovõimeline. aga võib olla on tal vaja rohkem mitte neid aktsiaid vaid lihtsalt raha eluaseme või millekski muuks elutähtsaks ostuks? samuti, väärtpaberitega tegeleb eestis 2% inimestest. kui sina oled nende seas, siis miks sa arvad, et sinu (alles elu alustav) laps kah kuulub nende sekka?!
laps saab ise jah hallata oma aktsiaportfelli 18aastaselt, aga koos lapsevanemaga saab ju oluliselt varem hakata asju arutama. ja kui tulevikus last see ei huvita üldse, on raha vaja kodu vms ostuks, saab ta need investeeringud maha müüa.
flatuu13/01 15:37samuti, väärtpaberitega tegeleb eestis 2% inimestest.
Olukord on siiski oluliselt parem.
ERR2024:Eesti inimeste huvi väärtpaberite vastu liigub tõusvas joones
08.2024 oli 111 600 väärpaberikontot, kus peal vähemalt üks börsil kaubeldav väärtpaber.
carlos13/01 14:43Jah, Investeerimiskontolt Tavakontole ja tagasi.
Kas lapse investeerimiskonto ja tavakonto vahel saab piiranguteta kandeid teha?
Siis tuleb laps "isemajandamisele" panna. 20k investeerimiskontole ja teenigu oma taskuraha ise :)
marker13/01 17:04Siis tuleb laps “isemajandamisele” panna. 20k investeerimiskontole ja teenigu oma taskuraha ise :slight_smile:
Ma oma nooremale mingis sellises vanuses, kus ettevõtte kontseptsioon hakkas peakolusse mahtuma, andsingi ühe osa portfellist ise otsustamiseks, koos ülesandega pakkuda välja ettevõtteid, mis midagi head ja vajalikku toodavad...
... ja vaatasin siis juuksed püsti peas, kuidas ta RBLX aktsia valis. :smiley:
flatuu13/01 15:37väärtpaberitega tegeleb eestis 2% inimestest. kui sina oled nende seas, siis miks sa arvad, et sinu (alles elu alustav) laps kah kuulub nende sekka?!
Vaesus kipub olema pärilik omadus. Lapsevanemal on võtmeroll kujundamaks seda, kas tema järeltulijast saab keegi, kes teistele tulu teenib või see, kellele teised tulu teenivad ja lapse isiklik väärtpaberikonto on selleks üks ütlemata tänuväärne õppevahend. Passiivse kõrvaltvaatajana lootma jääda, et koolis pensionieelikuist õpetajad lapsele ettevõtlikkust süstivad ja finantsoskuseid õpetavad, pole just viljakas strateegia. Õpetada saab ikkagi asju, mida ise jagad.
Huvitavaks läheb nüüd hoopis selline hüpoteetiline olukord, kus see taskuraha kantakse väärtpaberikandega(rahata/raha vastu) olulise allahindlusega oma investeerimiskonto süsteemis olevalt kontolt lapse tavakontole mille noor esimesel päeval maha müüb ja ajapikku laiaks lööb nagu ka tavalise taskuraha.
Kes deklareerib tulu ja kes deklareerib kahjumit. You do the math.
Ehk sünnipäevaks n BRK.B aktsia kinkimine (rahata väärtpaberikanne) võib olla ka kinkijale kasulik, rääkimata üleüldse rahatarkuse õpetamisest.
Lapse kontodel on piirang - investeerimiskontolt ei saa väljamakset teha lapsevanema kontole.
Tavakontole kandes, mis on samuti lapse oma, ei ole piiranguid.
Minu eesmärk oligi koguda lapsele kooli lõpetamiseks seeme. Raha on temale mõeldud.
Sellega kaasneb ka hariv aspekt ja esimesed sammud investeerimise maailma.
Optimeerimine muutus loogiliseks, kuna investeering on tänaseks korralikult tootnud ning tal on võimalik juba täna riigi poolt pakutavate soodustuste najal oma õigusi rakendada - neid tehinguid ja maksuaruandeid me teeme koos.
carlos13/01 20:17Tavakontole kandes, mis on samuti lapse oma, ei ole piiranguid.
Täpsustuse mõttes: nii lõbus on elu ainult LHV-s. Swedbank on oma ülimas tarkuses määranud alaealistele maksimaalseks kuu ülekandelimiidiks €4000, mida muuta ei anna st investeerimiskonto süsteemis ei pruugi lapse maksuvaba tulu õiguse realiseerimine natukegi suuremate summade korral õnnestuda.
mis see vaesuse pärilikkus siia puutub? ilmselt sellel lapsevanemal, kes siin teemas kaasa räägib jätkub vahendeid enamaks kui peost suhu. ja sel juhul pole vahet millistes varades tema vahendid on. mina räägin sellest, et kas väärtpaberid on üldse õige varaklass hilisteismelisele lapsele. milliste teadmiste alusel hakkab see nooruke inimene tegema väärtpaberite otsuseid?! kas ta vaatab AK-d, loeb äripäeva, tunneb huvi maailmas ja majanduses toimuvate protsesside vastu, kõik muu säärane. tal pole isegi haridust, või veel - ta isegi ei tea millist haridust ta endale soovib. nagu? kus see point on? ok, ma saan aru, kui üritatakse makse optimeerida, uurige pangast detaile, selle peale on ammu mõeldud, see on tehtud keeruliseks. kas hakkad notarite ja kohtute kaudu mõnede tuhandete pärast jamama. absurdne! nii, et seda pole mõtet teha ei lapse pärast ega ka optimeerimise pärast. investeeri lapse haridusse ja küll ta siis ise leiab endale sobiva ja huvitava ala, mis viib ta ükskord ehk ka haljale oksale.
Ma ei nõustu sellega, et vaesus on pärilik, kuid olen nõus, et vanemad mängivad selles suurt rolli, milline laps isikuomadustelt on. Olen hetkel 17-aastane ja mulle avati LHV’s investeerimiskonto olles 13/14. Vanemate soovitustel ostsin algselt aktsiaid ja nüüdseks tegelen ostu/müügiga iseseisvalt. Kui vanemad mulle kontot poleks avanud siis vaevalt ma ka investeerimisega tegeleks.
Kui vanemad ei jaga raha asjadest siis ei oska nad neid asju ka oma järglastele selgitada ega eeskuju näidata. Õpetavad tegema samu vigu mis nad isegi tegid - seega selles valguses on pärilikkus täiesti olemas. Hell, näiteid on isegi selliseid kus ise oldi finantsilises mõttes kehvas seisus siis saadi kunagi rikkamaks aga keeldutakse oma lapsele seda oskust edasi andmast - sest ta peab ka kannatama nagu see lapsevanem kunagi. Norm, eksole?
Ma olin alaealisena küll finants ja börsimaailmast huvitatud. Vanemad ei olnud, siiani kardavad börsi. Mina koguaeg jälgisin kuidas nt Hansapanga aktsia kasvab ja hea meelega oleks selle valdkonnaga tegelenud kui keegi oleks veidigi toetanud ja selgitanud. Potentsiaalselt palju paremas seisus oleksin praeguseks olnud ja seega ka minu pere (sh vanemad). Aga no mis ikka, vähkidena hoiame üksteist selles ämbris kinni.
Selles valguses kaalunud oma õe lastele investeerimiskontot teha. Isegi kui finants neid ei huvita, on neile vähemalt see võimalus antud et valdkonnaga tutvuda ja rahatarkust omandada.
flatuu15/01 13:57sel juhul pole vahet millistes varades tema vahendid on. mina räägin sellest, et kas väärtpaberid on üldse õige varaklass hilisteismelisele lapsele.
Milline siis oleks see õigem varaklass lapsele 18 aasta pikkusel perioodil kapitali kogumiseks?
- Kui lapsevanem hakkas 18 aastat tagasi lapsele vara koguma, pannes iga kuu selleks €150 rahas kõrvale, oleks lapsel täna €32 400.
- Kui lapsevanem hakkas 18 aastat tagasi lapsele vara koguma, pannes iga kuu selleks €150 S&P 500 tootlusega väärtpaberitesse, oleks lapsel täna €135 804 väärtuses väärtpaberiportfell.
(Leitud selle kalkulaatoriga.)
flatuu15/01 13:57mõnede tuhandete pärast jamama
Maksuvaba tulu on hetkel €8400. Isegi kui see edaspidi ei tõuseks, tekiks 18 aasta jooksul lapse tulumaksuvabastuse ära kasutamisest €8400 x 18 = €151 200 lisatulu. Võib-olla ikka tasub sellega jamada.
olgu nende arvutuste ja oletustega kuidas on, ma pigem küsin, et mis takistab lapsevanemal kõike seda sama teha enda kontol? kusjuures väga paindlikult. teha oste/müüke kasvõi 10-neid kordi päevas. ja õigel hetkel siis see oma maimukesele edasi käsutamiseks anda. näiteks börsivälise tehinguga, kus müügihind on sama, mis ostuhind.
flatuu15/01 16:48olgu nende arvutuste ja oletustega kuidas on, ma pigem küsin, et mis takistab lapsevanemal kõike seda sama teha enda kontol?
Kõige põhilisem põhjus olekski see, et enda kontol lapse jaoks raha kogumise korral ei saa kasutada ära lapse tulumaksuvabastust. Kui lapsevanem oleks selle €150 kandnud enda investeerimiskontole, tuleks tal selle summa välja kandmisel oma investeerimiskontolt tasuda riigile (€135 804 - €32 400) * 0,22 = €22 749 tulumaksu.
Teine põhjus oleks seotud varalise vastutusega. Kui peaks tulema ette selline olukord, kus lapsevanem saab suure varalise nõude (nt. sõidab kindlustuseta autoga kellegi Bugatti Veyroni risuks / põhjustab hooletusest tulekahju / jääb laenude tasumisega hätta vms.) siis saab kohtutäitur ka lapsele kogutud väärtpaberitele käpa peale panna. Kui need aga on lapse omandis, ei saa.
Kolmas põhjus on seotud Eesti pärandimaksudega. Kui peaks juhtuma see kõige halvem, et lapsevanem sureb enne lapse täisealiseks saamist ja laps omandab talle kogutud väärtpaberid vanemalt pärimismenetluse kaudu, loetakse lapse jaoks nende soetamismaksumuseks 0 ja ta peab kogu summalt tulumaksu tasuma. €135 804 väärtuses väärtpaberiportfelli pealt tähendaks see riigile €29 877 ära andmist
Ma ei näe siia vastu panna ühtegi head põhjust, miks lapsele mõeldud väärtpabereid enda kontole koguda.
PeaLiK15/01 17:04Ma ei näe siia vastu panna ühtegi head põhjust, miks lapsele mõeldud väärtpabereid enda kontole koguda.
Laps on maun ja tahad ta kõigest ilma jätta
mina ei oska nii keeruliselt mõelda, on lihtsamaid lahendusi, aga peaasi, et sa ise rahul oled :innocent:
Kas sa oled kindel, et see maksuvaba tulu ikka kehtib lapsele?
Varasematel aastatel on kehtinud selline tingimus: "Tulumaksu on võimalik tagasi saada juhul, kui te olete Eestis tulu saanud ja väljamaksja (tööandja, Sotsiaalkindlustusamet vm) on teie tulult tulumaksu kinni pidanud."
See tingimus eeldab, et enammakstud tulumaksu tagasi saamiseks on vajalik, et laps oleks eelneva aasta jooksul ka tulu teeninud. Kui näiteks on kehvem aasta ja väärtpaberite müügist pole tulu teenitud, siis vist ei teki ka õigust saada tulumaksu tagasi. Seega see 18 x maksuvaba tulu ei ole vist päris õige.
Murzilka19/01 11:49Tulumaksu on võimalik tagasi saada juhul, kui te olete Eestis tulu saanud ja väljamaksja (tööandja, Sotsiaalkindlustusamet vm) on teie tulult tulumaksu kinni pidanud.
Siin ei ole tegemist enammakstud tulumaksu tagastamisega.
Alaealisel lapsel on õigus üldisele maksuvabale tulule ning lõplik maksukohustus selgub tuludeklaratsiooni alusel
Tere
Pikalt uurinud ja puurinud siinosalejate lahendusi väikelastele investeerimiseks (nn koolirahaks) ning saan ma õigesti aru, et pigem on soovitatav (maksude-teenustasude optimeerimiseks) kasutada tava väärtpaberikontot, mitte kasvukontot?
Ise mõtlesin igakuise lastetoetuse kanda lapse kasvukontole, mis tundub ostutehinguteks mugavam. Kuna seal ostud alla 26-aastastele tasuta, siis ostuhinna keskmistamise mõttes saaks selle kuu summa isegi nädalate peale ära jagada. Väärtpaberikonto hinnakirjas näen, et seda "noortesoodustust" ostutehingutele pole ja müügitasud mõlemal samad ehk nagu oleks kasulikum kasvukonto, või jääb mul midagi märkamata?
Oled õigel teel. Teenustasude mõistes pole lapsele kogumiseks tavalisel VP kontol hetkel mingit eelist Kasvukonto ees ja maksustamise vaates on kõik täpselt sama. Varem oli Kasvukontol halb maine selle pärast, et seal läks automaatostudelt vanusest sõltumata 1% maha, aga see kaotati eelmisel suvel ära.
Meil ka alguses kasutasime Kasvukontot, aga siis tegime korra pikema analüüsi, et 16 aastaga jõuab sinna päris korraliku summa koguda. Nüüd kui 16aastane saab selle korraliku summa ühekorraga käden, siis võib tekkida kihk see kõik sisetarbimise edendamisse "investeerida". Kui tsiteerida klassikuid, siis kõik meie lapsed pole need, kelleks me neid teinud oleme. Jätsime kasvukonto alles, aga edasi paigutame lasteraha Tuleva uude fondi, et säiliks lapsevanema kontroll raha üle.
Et siis on nagu lapse raha ja ei ole ka?
ma ikka kogu aeg imestan, kui lühinägelikud on need inimesed, kes üldse MÕTLEVAD sellisel viisil kogumisele. kui keegi sai oma esimese lapse ja tal jääb raha üle, siis võib-olla tõesti tekib kihk "kaval" olla. aga 16 aastaga juhtub paljutki. esiteks võid saada veel paar last lisaks. kuidas siis nende teistega on? kas see esimene saab olema eelistatud? või siis äkki leiad, et ot-ot see on ikka KÕIGI laste ühine fond? saage inimesed aru, et selline tee on sisuliselt ühe otsa pilet, sa ei saa (ok saad, aga see on ülimalt keeruline) tõsta kogutut erinevate vara liikide vahel, misiganes, kuld, maa, ... ja sellel TEISMELISEL on lõppude-lõpuks absoluutselt savi, mis kujul on tema käsutuses olev vara. elu alles avastaval inimesel on kõik muud prioriteedid, mida nende vanemad sooviksid näha. ja ma naeran juba ette nende vanemate peale, kes nüüd hakkavad seletama, et vot MINU lapsed on teistsugused 😂😂😂
Hmm. Kuna lapsevanema roll säilib surmani, siis kas/millal tekib olukord kus laps selle raha üle kontrolli saab?
Ja kas "laps" tohib teha ainult seda mida lapsevanem heaks kiidab?
Vastused nendele küsimustele saavad määravaks, kas kogutakse lastele või.. hoopis lapsevanemale.
Ma ise olen kogunud kõikidele oma lastele ( @flatuu - eraldi kontodele, nede tegemine on olnud kas väga odav või täitsa tasuta ) ning esimesed kaks neist on saanud ka täiskasvanuks ja omandanud oma "kasvukonto". Millest üks läks ka kohesesse tarbimisse.
See, et kas ja kuidas raha kasutatakse ei oma minu vaatest mingit tähtsust. Vanemana saan ma nõu ja jõuga ikka abiks olla kuid otsust ma küll endale pole soovinud.
Ning kuna me räägime siin kogumisest ja kasvukontost siis pole ju tõenäoliselt tegemist mingite summadega mis kogu nende edasist elu pärsiks? Oma elukaare jooksul teenivad & kulutavad nad oluliselt rohkem, mistahes eesmärkidel.
Ma omalt poolt ei saa hästi sellest käitumisest aru, kus lapsevanem säilitab kontrolli raha üle aga nimetab seda lapsele kogumiseks. Kas see on nagu limiit mille piires last toetada? Et sealt siis saab jaopärast jagada sobiva eesmärgi nimel? Seletage palun nagu lollile, kuidas see süsteem teil nagu töötama peaks.
Ahjaa, lapsevanem võib/võiks ka endale eraldi "kasvukonto(d)" teha juhul kui on millegipärast arvamus, et neid tohib perepeale vaid üks olla ja seda lapsele anda on liig mis liig.
Tuleval on infot, et Perekonnaseadusest võib järgmise aasta algul kaduda totrus, mille tõttu tuli teiste poolt lapsele kingitud raha jätta inflatsiooni kätte põlema:
Eelnõu kohaselt saab vanem edaspidi lapse nimel väärtpabereid osta ja müüa ilma kohtu nõusolekuta ka siis, kui investeeritakse lapse enda vara, olgu see vanavanema kingitus või lapse teenitud tulu.
Juba fuckìng 16 aastat on kulunud selleks, et rookida Perekonnaseadusest välja seda õiguspraaki, mille üks täiesti eluvõõras diletandist Justiitsministeeriumi tollane nõunik 2010 aastal sinna kokku soperdas. Asjaosaline ise on muidugi juba ammu Justiitsministeeriumist läinud ja jõudnud otsaga ühte advokaadibüroosse "perekonnaõiguse valdkonna juhiks".
Sisuliselt on terve põlvkond lapsi jõudnud vahepeal üles kasvada.
Laps saab oma konto täieõiguslikuks valdajaks 18. sünnipäeval.
Sinnani saab eestkostja teha tehinguid v.a. raha kontolt endale välja kanda.
Täisealiseks saamisel mind vanemana eemaldatati automaatselt ning kui täiskasvanud laps sind volitab tehinguid tegema, saab lisada tagasi.
Tuleva on oma täiendava kogumisfondi nüüd ka lastele avanud: Lapsele kogumine – Tuleva.
Igati tervitatav areng, arvestades, et Eestis lastele võimaldatud mõistlike kuludega investeerimistoodete kokku lugemiseks jääb ka saekaatrimehel ühe käe sõrmi üle. Ise võtsin kohe ka kasutusele ja ennekõike selleks, et üksikaktsiate ja LHV Kasvukonto kõrval valikut veidi mitmekesistada.
Üks segadust külvav asi selle täiendava kogumisfondi lapsevõimaluse juures on välja pakutud maksuvõidu stsenaarium:
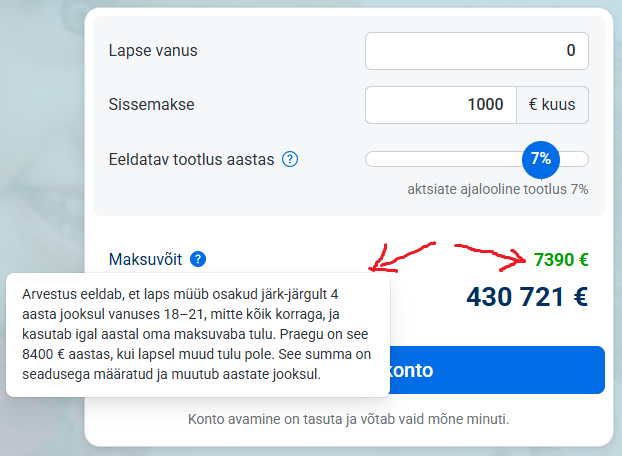
Mis otsast oleks mõistlik hakata maksuvaba tulu määra realiseerima alles täisealiseks saamisel, nelja aasta vältel?!
Iga vähegi mõtlev inimene realiseerib selle iga-aastaselt kohe (nt. aasta lõpul läbi instrumendi müügi ja kohese tagasiostu) ja sel juhul võib kogu 18 aastase kogumisperioodi jooksul maksuvõit maksimaalselt olla €151 200 (ja küllap rohkemgi sest maksuvaba tulu määr ajapikku vaikselt ikkagi kasvab).