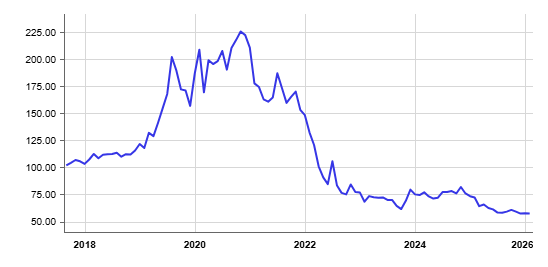
Fondi jooksev tasu 0,58%. Mis on benchmark?
Lihtsalt, et passiivse võlakirja ETF tasud on 3x madalamad ja benchmarkile allajäämise riski praktiliselt pole.
https://www.ishares.com/uk/individual/en/products/290619/ishares-core-corp-bond-ucits-etf
Tegime ka mõned maa kuulamised enne kui fondi tingimused paika panime ja ca kaheksa kümnest ütles, et me ei lähtuks muust kui neist reitingupiirangutest, mis said ka dokumentidesse kirja.
Loodetavasti läheb paremini kui igasugu Pärsia lahtede ja rohefondidega.
21.01 kell 15:00 toimub seminar LHV Euro Võlakirjade Fondi seminar Facebooki keskkonnas. Täpsem info alloleval lingil:
https://www.facebook.com/events/1025473646007800?acontext=%7B%22event_action_history%22%3A[]%7D
Vast oleks tõsiseltvõetavam kui toimuks mujal kui facebookis?
See teistest erinemine ei ole just julgustav.... Kõik need kunagised katsetused Pärsias ja rohelistel niitudel.
Ja võlakirjadega, mis igal aastal intresse annavad, veel juba ette lubada miinusesse jääda.
Fondihaldur saab ju ikka oma kasumi, alati saanud.
Rihoe tõstatab olulise teema. Ma olen päris palju olnud raha tõstmise protsessis teisel pool lauda ja minu valimi põhjal on järeldus ühene - fondijuhid, kes räägivad avatult (ja ise) downsidest, on ka parimad selle ära hoidmisel.
Mina olen ise alati küsinud otsest ja avatud infot ja minu stiil on sedasi käia ümber ka investoritega.
Võlakirjaportfellis on meil GCC emitentidest ja erineva kangusega roheregulatsiooniga võlakirjadest vaid positiivsed mälestused. Mõlemad segmendid on kindlasti Euroopa bonditurul ka edasi, eks näis kui palju teed ristuvad selles fondis.
Võibolla on see teema enne läbikäinud, aga võlakirjafondidega see seostub. Võlakirja emitendid maksavad jooksvalt intressi ka kui maksed jätkuvad, siis on tootlus positiivne ja kui fondis oleks nt kõik võlakirjad 6% tootlusega, siis fonditootlus oleks 6%-haldustasu. Iseenesest saab fondist investorile jooksvalt intresse maksta nagu üksik võlakirja pealt. Alternatiivvariant on, et fonditulususe leidmine baseerub hoopis võlakirjade turuhinnal, mis võib vabalt olla negatiivne, kuigi reaalne rahavoog ja tootlikkus on positiivsed ning jooksvalt intresse ei maksta. Kuidas selle fondiga olema saab?
Kui ma õigesti nüüd mõistan, siis su küsimus taandub fondis olevate võlakirjadele ikkagi. LHV võlakirjafond investeerib turuhinnaga väärtpaberitesse, hinnad muutuvad iga päev ja seega liigub ka fondi osaku hind. Otsustasime, et investoritel on administreerimine lihtsam kui võlakirjadelt teenitav intress investeeritakse fondis edasi uutesse väärtpaberitesse ja soovijad saavad raha osakuid müües.
Kas kompetentsist jäi puudu, tegemaks USD põhistest instrumentidest globaalse haardega fond?
USD põhistest klientidest jääb puudu. Kõrge reitinguga võlakirjad on intressitoode ja nende puhul paljud investoreid soovivad hoida oma varad ikka samas valuutas kui tehtavad kulutused.
Arusaadav, tänan vastuse eest!
Globaalsest haardest rääkides, siis eile eurobondide turul uut raha tõstmas Toronto-Dominion Bank tier 2, A reiting €750 mln@4.03% ja Toyota tavaline senior bond, A+ reiting €900 mln@3.158%
Julgen teha ennustuse, et rohkem tootlust saab 2033. aastaks isegi siis kui osta praegu 20% üle enda nominaalväärtuse kauplevaid LHV 10,5% võlakirju. Sellisel juhul oleks aastas circa 8,5% tootlus garanteeritud. Julgen arvata, et võrdväärset tootlust see fond pakkuma ei hakka. Võite vastu vaielda, lihtsalt minu kui börsiamatööri arvamus.
Kaius_Kiivramees
→ j2rsem_vend
LHV 10.5% 2033 võlakirjade osas täpsustus, et LHV on seni kõik oma võlakirjad callinud nn call date kätte saabudes, ehk nende võlakirjade puhul oleks see 2028. Viimase tehingu hind oli 118.8, millelt arvutatud YTC (yield to call) on 4.91%.
Fond täidab ennekõike tühimikku, et investoritel oleks võimalik päriselt suure mahuga mõistliku riskiga võlakirjadesse investeerida. Hetkel balti võlakirjaturul on isegi juba üle 10theuri raske liigutada, võlakirjafond adresseerib seda probleemi ennekõike, et investori valik likviidselt kohalike kapitaliturgude mõistes ei oleks hoius vs aktsiad, vaid intressitoodete laiem ja likviidsem valik muuhulgas.
Väga hea, sest näiteks seda LHV kümnejapoolest ei ole saanud erilises mahus akumuleerida turult ja kätte sai alguses vähevõitu ülemärkimise tõttu.
Ostu/müügi tasude suurus?
Võlakirjad Lightyearis või Swedbankis või kuskil mujal?
Või sa mõtled selle fondi tasusid?
Mõtlesin selles fondis mulle/teistele ning sigalale.
Sigalale kehtivad tõesti eri hinnakirjad. Aga jah ega neid vist otseselt avaldatud reklaamkanalites olegi? Lähemal uurimisel tundub, et peaks nullid olema, ei tea kas ainult alguses?
Sigala ei ole muidugi selle toote sihtrühm ja üleüldse ma olen LHV suhtes nii kriitiline olnud, et vaevalt mind soovitaksegi.
Lunastustasu nagu ühes kohas oleks mainitud, max. 3 euri, mahult 1%, samas prospekti näites on tuimalt nulltasudega näidisarvutused tehtud kulude mõju kohta?
On see ajutiselt null ja maksimaalne võimalik lihtsalt ette teadmiseks?
Ka on jooksev tasu kirjas erinevalt, ühes kohas 0,58% p.a., teises kohas valitsemistasu 0.49% pluss depootasu 0,0451%, ja täpselt nii ongi, üks number kasutab eraldajana punkti, teine samas kohas koma. Ja kokku see ei anna 0,58%.
Eraldi on veel ühes kohas lause: Teenustasu LHV hinnakirja alusel (kuni 3 eurot tehing).
Ma eeldan küll, et suuremad kliendid saavad tasuta sisse/välja, vähemalt alguses sisse.
Vastus sigala küsimusele seoses tehingutasude osas:
Nii märkimisel kui ka tulevikus ostmisel tehingutasud puuduvad ehk on null. Kui fondi osakuid müüa, siis rakendub teenustasu vastavalt LHV hinnakirjale ehk maksimaalselt 3 EUR ning väiksemate summade pealt 1%. Ehk kui müüa 10 EUR eest osakuid, siis müügil tehingutasu on 1% mahust ning kui müüa 300 EUR eest või rohkem, siis on 3 EUR. Võrreldes üksikute võlakirjade ostmisega LHV vahendusel, on antud diil kliendile tehingutasude mõttes odavam. Täpsustan ka seda, et tegemist ei ole ajutise lahendusega. Eesmärk on, et invesotrid, kellel on soov osa saada võlakirjaturust, kuid ei ole nii palju kapitali, et see muutuks neile kättesaadavamaks.
Uue LHV Euro Võlakirjade Fondi kohta tutvustav podcast üleval. Lingid leitavad siit: https://fp.lhv.ee/uudised/naedal-turgudel-kas-prognoose-tasub-ueldse-teha-ja-kuulata
Sellel nädalal arveldatud eurobondide emissioonidest on pikemas plaanis potentsiaalselt huvitav kaasus Enel ilma lõpptähtajata hübriidvõlakiri. €1 bln emissiooni maht, 4.5% kupong, ettevõttel on esimene õigus bonda tagasi kutsuda oktoober/2032. Reiting on täpselt regulatiivses mõttes piiri peal - Moody arvates kõige viimane kõrge reitingu piir.
Itaalia, (potentsiaalselt) pikk võlakiri ja ekstrad on hea combo võimaluste loomiseks mingis olukorras. Üks hea näide on Telecom Italia , intress koguneb 7.75% tempoga -
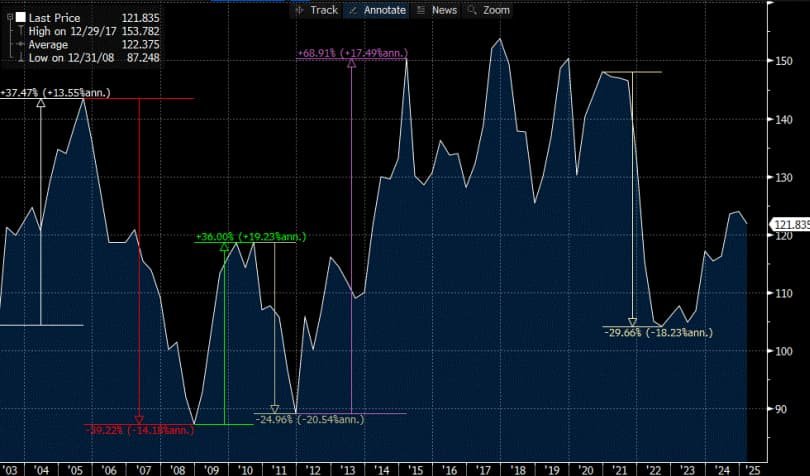
Tänased huvitavamad eurobondide emissioonid
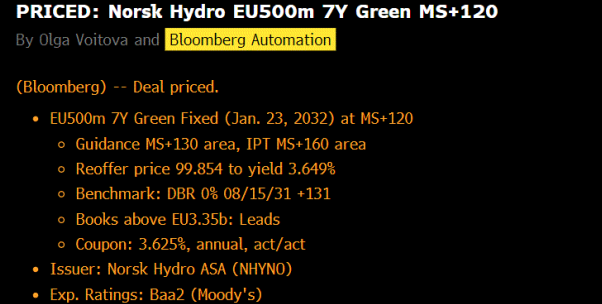
Norsk Hydro €500mln, 7 aastat, 120bp üle euribori kurvi (oodatav tootlus 3.65%)
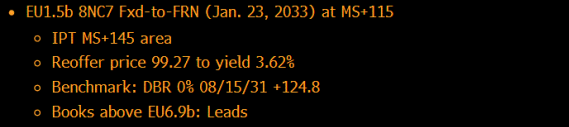
Goldman Sachs €1.5 bln, 7 aastat, oodatav tootlus 3.6%
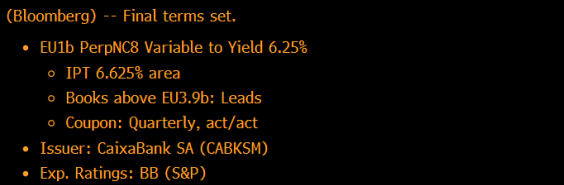
Hispaania CaixaBank €1 bln ilma lõpptähtajata kapitaliinstrument AT1 oodatav tootlus 6.25%
Eesti AT1sid on keeruline soovitud mahus omandada olnud, kuna tootlused siiani siiski umbes 2 korda kõrgemad.
Valikut ei pea raamima Eesti AT1 versus muu AT1 vaid võib ka mõelda, et miks mitte AT1 asemel üldse tööstus- ja infrastruktuuriettevõtete allutatud perpetual võlakirjad.
JP Morgan laenab €2 bln kümneks aastaks intressiga 3.588%, ühe agentuuri poolt siis AA- isegi reiting
Eilsest päevast jäi vahele, et Goldman võttis $ perpetual intressiga 6.85%
-
Lühike vastus on negatiivsete intresside aastad ja pensionifondide regulatsioon. Kui sa vaatad aastaid, kus intressid polnud negatiivsed, siis saad juba hoopis kõrgema keskmise tootluse. Lisaks, mis välja ei paista, 2008-09 kriisi järgselt kehtestas riik konservatiivsetele fondidele eraldi karmimad reitingupiirangud. Poliitika võit ratsionaalsuse üle. Me tegime nii oma klientide kui isegi avalikkuse teavitamiseks nii palju kui suutsime - https://majandus.postimees.ee/491824/lhv-40-000-inimest-peaksid-ule-vaatama-oma-pensionifondi-valiku. Eriti karm oli see A2 piirang, see ikkagi oli nagu ühe käega poksimine. Nüüdseks on need piirangud tühistatud.
-
Ma olen selline inimene, et siiani esimene seos reitinguagentuuride hinnanguga on- February 26, 2007 04:52 ET |
Moody's Investors Service has announced an upgrade of Kaupthing Bank's credit rating. The Bank's long-term deposits and senior debt ratings in local and foreign currencies have been upgraded from A1 to Aaa, the highest possible rating assigned by Moody's.
Me kasutame välist krediidireitingut, et paika panna piirjooned, milles fond investeerib ja mida investor saaks jälgida. Muus osas on kõik ainult meie enda analüüs.
- Hetkel see ei ole töös.
Vastus sisaldab hästi kokkuvõtte, et poliitiline sekkumine pensionifondidesse, olgu see kasvõi läbi maksumuudatuste või regulatsioonide muutmise, on olnud liiga suur, et süsteemi usaldada.
Jään eri meelt, mis puudutab selle järelduse tegemist regulatsioonide muudatuse pealt. Pensionifondide võlakirjainvesteeringuid puudutavas regulatsioonis tehti küll konservatiivsetes fondides minu meelest liialt karmid piirangud kuid peagi pärast seda muudeti ülejäänud fondides võlakirjadesse investeerimise piiranguid oluliselt leebemaks. Igaühel on võimalus fondi valida vastavalt oma maitsele. Süsteem tervikuna parem kui enne.
Vahepeal väljastatud võlakirju
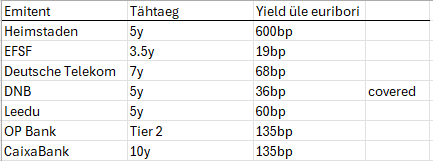
Ja täna turul-
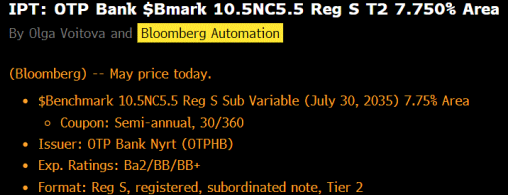
Ja taas see globaalsuse teema
ANZ Bank tier 2
EU1b 10.5NC5.5 Sust. Sub Variable (July 31, 2035) at MS+132
Books above EU2.4b: Leads
Exp. Ratings: A3/A-/A-
CPPIB Capital Inc., rated Aaa/AAA/AAA, fully
owned and guaranteed by Canada Pension Plan Investment Board
(“CPP Investments”), has mandated BofA Securities, Deutsche
Bank, J.P. Morgan, Morgan Stanley and NatWest Markets as joint
bookrunners to lead manage its upcoming 7-year Fixed Rate EUR
Benchmark transaction maturing 30 January 2032
Miks fondi sihtturuks just suured ja krediidireitinguga emissioonid? Miks mitte EU kõrge tootlusega võlakirjad? Baltikumis leiab kindlasti veel sarnaseid fonde, kus retail saab sellise tootluse. Value add minu arvates, kui oleks 8-10% target, B-/NR.. fondijuhile rohkem tööd, kuid value jaeinvestorile kes 99% ajast ei ava võlakirjade prospekte (rõhutan just selliseid 10+ kupongiga) ning võib suure tõenäosusega vastu pükse saada.. muidu kiidan ettevõtmist.. loodan et avate ka HY fondi.
Mulle väga meeldib private debt ja HY aga tagasiside põhjal oli investeeringu likviidsus väga oluline kriteerium. Jõudsime lahenduseni, kus väikeses mahus on fondis võimalik B-.
Tsiteerides Blankfeini, I look better on the telephone, siin on fondi ja meie lähenemise tutvustus-
LHV Euro Võlakirjade Fond seminar
Orlen võtab $1.25bln 10 aastaks ja hind 6.2%, Moody peaks ilmselt isegi A3 reitingu sellele andma
Eestis ainulaadne LHV Euro Võlakirjade Fond alustab tänasest tegevust
LHV Euro Võlakirjade Fondi osakuid märgiti esmasel avalikul pakkumisel enam kui 1000 investori poolt 9,6 miljoni euro väärtuses. Tulemus peegeldab suurt huvi pääseda ligi maailma ühele olulisemale finantsturule ja tänasest on fond tehinguteks avatud.
JP Morgan müüs ilma lõpptähtajata allutatud bonde $3bln ühe tehinguga, intress 6.5%
Viimaste päevade emissioone CEE emitentidega
Rumaania 5 a 5.288%
Rumeenia 9 a 6.337%
Horvaatia 12 a 3.276%
Luminor PerpNC6.5 7.375% (AT1 instrument)
EQT AB väljastas eile $500 mln 2035 bonde, 5.85% kupong.
Kerime nüüd linti tagasi veidi...
ca kuu tagasi müüs emaettevõte Investor 2034 ja isegi 2038 võlga kokku €1.2 bln eest ajal kui...
a)ettevõtte kõigi võlakirjade kogumaht on ainult ca 5 bln
b)järgmine refinantseerimisele tulev võlakiri on alles 2029
c)track - senise võlaportfelli kandev osa on ajavahemikul 2018-2022 väljastatud 12 kuni 20 aastased € võlakirjad
Samal päeval väljastas Investori suurim tööstusettevõte Atlas Copco 10y €300mln bonde (kogu võlg 1.4 bln), reiting ülitugev A+ ja seega olematu vajadus maksta preemiat pika perioodi eest
Parallelselt sellega on SEB alates jaanuari lõpust laenanud kolmes senioorsemas eri kihis €2.75bln enam kui 2x pikemaks perioodiks kui hetkel panga väljas olevate võlakirjade kaalutud keskmine tähtaeg (sh pikad allutatud võlakirjad)
On küll aktiivne emissioonide periood üle turu aga see on kokku juba arvestatav indikatsioon
Romet_Enok02/05/25 17:37On küll aktiivne emissioonide periood üle turu aga see on kokku juba arvestatav indikatsioon
Mul on vist täna pikad juhtmed, aga mida see täpsemalt indikeerib?
Uus emitent bonditurul
- GBP250m 5Y Fixed (Nov. 25, 2030) at UKT+125
IPT UKT+135-140
Books at GBP800m: Leads
** Coupon: Semi-annual, act/act ICMA
- Issuer: Wise Financing Plc
- Exp. Ratings: BBB/BBB (S&P/Fitch)
5y UK valitsuse raha hind 3.85%
Nova Ljublanska Bank täna võtnud uut raha Tier 1 BB- 300mln @6.5%
Pekao Tier 2 ja Banca Transilvania Tier 1 lähiala plaanis (mõlemal juhul peaks olema debüüt selles kapitali kihis)
Oleks kokku pea miljard päris kapitali loetud päevade jooksul CEEsse
Mitte ainult eelmises posituses toodud diilid ei saanud teoks vaid lisaks täna ka mBank 2032 500mln senior non pref 135bp marginaaliga
Uute emissioonide turg peaks hakkama vaikselt selleks aastaks sulguma ka juba.
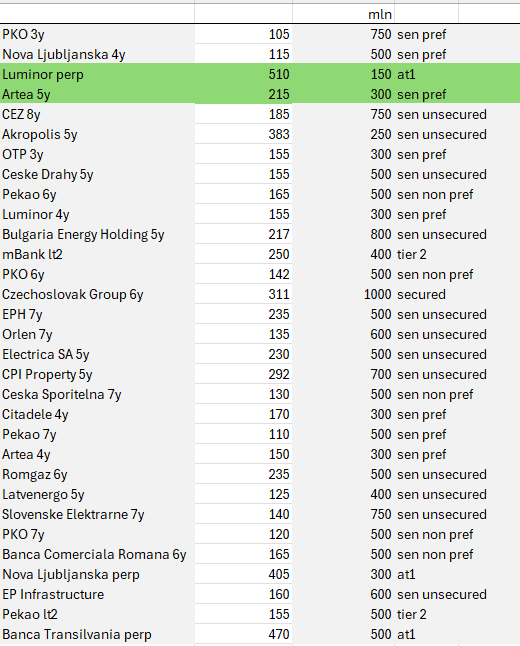
Jättes kõrvale valitsused ja pandikirjad, siis olgu siin toodud üks valik selle aasta CEE eurobondide diilide marginaale (osalesime fondiga Artea ja Luminori puhul)
Alphabet müüb dollari turul $15 bln eest 3-40 aastasi võlakirju; intress 120bp üle valitsuse kõige pikemal juhul esialgse hinnangu järgi.
Novembri algul alles müüdi $25 bln eest $ ja €.
Homme peaks olema £ kord ja seda isegi 100 aastase võlakirja vormis.
Gemini ütleb, et "£ 100 years is generally seen as the domain of "perpetual insitutions" ".
Igatahes enneolematud mahud ja mõjud.
Alphabeti ülipikk £ võlg siis sai fikseeritud 6.125% kupongil
Investorid saavad rahale järele minna 13. veebruar 2126
Mida sellise paberi hind võib teha järelturul on hea vaadata Austria valitsus 100 aastat 2017. väljalase-