kahtlane
Ei aidanud. WIN 11 arvutis ikka pole. Win 10 arvutis kõik ok.
Kõik kenasti olemas ja orderi sai ka üles panna! Win 11 ja Chrome.
Sama siin vasakul riba puudu WIN 11 Brave
Kui tohib kysida, siis miks valida Brave ja sellega kaasnevad probleemid ja siis kurta, et asjad on katki? Miks mitte siis juba Ladybird? Vähemalt tasuta QA teisele mootorile.
1.5 aasta jooksul, mil ma Lightyeari kasutanud olen, esimene kord seda laadi jama. Kas probleem on Brave või veebileht. Üldiselt Brave'iga mul probleeme ei kaasne, Pigem on neid vähem ja müra vabam lehitsemine on igati meeldivam.
Talle on sisseehitatud reklaamide blokeerija ja millegipärast jah viimastel päevadel on see ääreriba brauseri arvates "reklaam". Luba reklaamid sellel konkreetsel Lightyeari lehel ja siis kõik korras.
Lightyear saadab LHV pikalt (või teeb seda hoopis LHV, ei tea) ja liigutab maksekonto Citi'sse. Enam ei saa olema igal kliendil oma vIBAN'it, vaid maksed lähevad LY nimele edaspidi.
See on miski nali või?
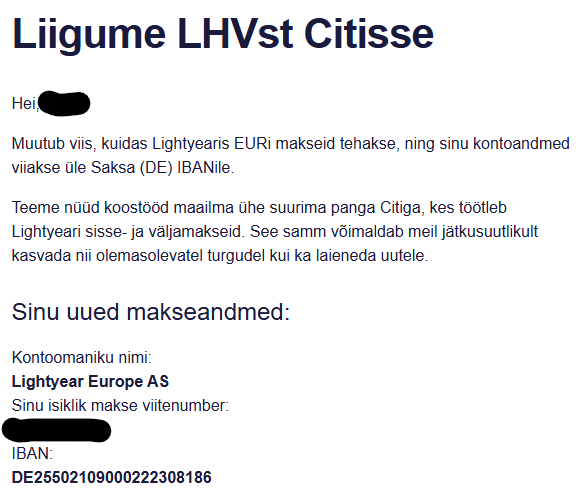
Mis suhtes see oluline peaks olema? Peaksid mingid hirmud tekkima?
Oluline on püsikorraldused muuta õigele pangakontole. Miks mõte kohe hirmudele liigub jääb endale mõtisklemiseks.
Postituse toon oli natuke selline, et mingi nali või, ju siis lugesin välja sealt midagi sellist, mida mõeldud ei olnud. Pankade vahetamine peaks ju suht tavapärane rutiin olema, aga tänapäevasel petturluse ajastul ei tule ettevaatus kindlasti kahjuks. Omal sissetulek suht ebaregulaarne, seetõttu sellist püsimaksekorraldust pole, lihtsalt ise panen, kui vaba raha tekib, aga jah peab ka ise jälgima, et muudaks maksekorraldusel andmed ära, muidu kopeerid ka ju vana olemasolevat.
Tausta oleks küll huvitav teada. Lightyear kasvas ilmselt LHV jaoks liiga suureks? Julgeolekurisk peletas kliente? Tööasjus pean pisut Citit kasutama ja see on kohutav - alustades eelajaloolise netipangaga ja juba mainitud olematu klienditoega (tõsi, krediitkaardilt leiab töötava telefoninumbri).
mingi järjekordne uus petuskeem?
Ei ole, kõik on õige. Vahetatakse panka ja liigutakse Saksamaale Citi'sse...
Ma loodan, et see ei tähenda välkmakse asemel nüüd jälle nädala-ajalisi "kontrolle", kui näiteks kahtlasest LHV-nimelisest Ida-Euroopa pangast makse tuleb.
Võimalik, et LY regionaalsed riskid kahtlase ida euroopa panga kasutamise jätkamiseks osutusid liiga kõrgeks ja lihtne maandamismeede on kolida kaugemale. Tuletan meelde, et ükski eestis tegutsev pank ei ole seni suutnud arusaadavalt selgitada, mis juhtub nende klientide varadega, kui Eesti peaks okupeeritama.
toonik16/09 22:06Tuletan meelde, et ükski eestis tegutsev pank ei ole seni suutnud arusaadavalt selgitada, mis juhtub nende klientide varadega, kui Eesti peaks okupeeritama.
Mis siin keerulist on? Kui uus võim ei puutu kohalike pankade klientide vara, siis saad oma vara edasi kasutada. Kui mingil moel uus võim sekkub, siis saad nii palju kui võim lubab.
Lightyear on siiani kahjumis. Seal vahendite hoidmine on julgete maailm.
Kes meid jälle okupeerib? Kõlvart oma šestjorkaga? Kas ei võiks rahule jääda Andres Kitteri selgitusega? Citi on ka LHV partnerpank välisbörsidel.
Miks ainult julgete maailm?
MeelisSM17/09 07:17Kes meid jälle okupeerib? Kõlvart oma šestjorkaga? Kas ei võiks rahule jääda Andres Kitteri selgitusega ?
Tänud viite eest artiklile, aga täiesti ebavajalikul toonil esitatud. Kui MeelisSM selliseid küsimusi peab esitama, siis ta ei ole maailmas toimuvaga üldse kursis. Aga küll ta on kursis, tahtis lihtsalt halvasti öelda.
Põhjendus ise artiklis oli üks lause: Kasvame kiiresti ja liigume üha enam multivaluuta platvormi suunas, mistõttu vajame partnerit, kelle infrastruktuur võimaldab teenindada suuremas mahus erinevaid valuutasid ja turge.
Sul ei ole ju enam oma kontot (IBAN't), sul on osalus Lightyear'i konto peal olevast varast. Ja kui see vara juhtumisi ära kulutatakse ning pankrot tuleb, siis oled lihtsalt võlausaldaja pankrotiprotsessis.
larryla17/09 07:19Miks ainult julgete maailm?
Ei ole ju nii. Kliendi varad on LY varades eraldatud , neid hoitakse kliendi vara kontol. Või olen ma valesti aru saanud?
Sama süsteem on Interactive Brokersis, ühine IBAN aga see ei tähenda, et kõik rahad on ühes potis.
See on nii raamatupidamise seisukohast. Kuidas sa päriselt kontrollid, et Lightear'i konto peal on alati olemas kõigi klientide likviidsete summaarsete vahendite jagu raha? See konto kuulub LY'le ja sealt saavad LY allkirjaõiguslikud isikud teha kandeid nii nagu nad soovivad ja sinul pole mingit varianti kontrollida selle konto kasutust.
larryla17/09 10:14Ei ole ju nii. Kliendi varad on LY varades eraldatud , neid hoitakse kliendi vara kontol. Või olen ma valesti aru saanud?
KKK -> Kuidas on mu vara kaitstud? Kas on alust arvata, et LY valetab? Lõplik tõde muidugi selgub siis, kui reaalselt peaks pankrott tulema...
Pealegi see konto ei ole LY enda ärikonto, see on CMA, ehk kliendivahendite koondkonto, mille kasutamist reguleerib MiFID II direktiiv
Ka LHV ajal jõudis vIBANile tehtud makse lõpuks ühele LY nimel olevale kontole. Minu kogemuses ei olnud safeguarding konto väljavõttelt näha, millisele vIBANile raha laekus. Kelle raha see on, selgub alles kliendiviitest/makse selgitusest. Ehk pangakonto tasandil on tegu ühe koondkontoga ja eristus tekib alles LY enda arvepidamises. Regulatsiooni mõttes on see lubatud, aga see tähendabki, et kliendi kaitse tugineb LY arvepidamise korrektsusele, mitte pangakonto struktuurile.
Olen Andres Lightyearist. Loodan, et head sõbrad LHVst pole väga pahased, kui postitan siia pisut pikema teksti, et mõned olulised teemad paremini lahti seletada.
Alustuseks – LHV Banking Services, mida pakutakse paljudele maailma juhtivatele fintech-ettevõtetele, on oma valdkonnas absoluutses tipus: tehniline platvorm, inimesed ja protsessid on paljudele eeskujuks :pray: . Eelmisel kuul töötles LHV üle 8 miljoni fintech-klientide makse – see on mega-äge tulemus.
1. Kliendimaksed Kliendimaksete liigutamisel Citisse on mõned pragmaatilised põhjused. Meil on 24 koduturgu ja käibel 9 valuutat, lisaks veel valuutad, millistele turgudele saab Lightyeari kaudu investeerida. Nii paljude turgude ja valuutadega töötamine on üsna tüütu ja keeruline probleem lahendada ning kahjuks on siin globaalsetel pankadel eelis: üks tehniline integratsioon annab juurdepääsu paljude riikide kohalikele pangakontodele ja maksesüsteemidele. Kohaliku maksesüsteemi eelis rahvusvaheliste ülekannete (nn SWIFT-maksete) ees on oluliselt madalam hind ja kiirem maksete töötlemine.
2. Varade lahusus Investeerimisühingu üks olulisemaid tegutsemispõhimõtteid on varade lahusus – ühingu enda ja klientide varad peavad olema selgelt eraldatud. Kõik kliendi rahalised vahendid asuvad selleks eraldi loodud pangakontodel ning kliendi väärtpaberid selgelt eraldatud kontodel meie maakler-partneri või depositooriumi juures. Parema toote pakkumiseks oli meil vaja kliendivarade hoidmiseks kontosid ka USD-, HUF-, SEK-, DKK- ja NOK-vääringus.
Oluline on eristada seda, kuidas raha pangatasandil liigub, sellest, millised on kliendi õigused. Kliendivarad hoitakse eraldi safeguarding-kontodel just selleks, et need ei satuks investeermisühingu enda maksejõuetuse korral ühingu üldise vara hulka ega oleks kättesaadavad ühingu teistele võlausaldajatele. See on põhimõtteline erinevus tavalisest võlausaldaja seisundist – kliendivara ei ole osa ettevõtte varadest.
Kui investeerimisühing soovib avada kliendivarade jaoks pangakontot, teevad pangad väga põhjaliku due diligence'i, veendumaks, et ühing täidab kõiki regulatsioone (AML, safeguarding) ja muid parimaid tavasid. Nii Citi kui ka LHV teevad seda ülima põhjalikkusega. Teadmine, et meie pangapartnerid on hea reputatsiooni ja pika tegevusajalooga pangad, peaks andma kliendile lisakindlust. Kontot haldav pank väljastab ka kinnituse selle kohta, et tegemist on spetsiaalselt kliendi vahendite jaoks mõeldud kontoga (nn safeguarding-kinnitus).
Investeerimisühing teeb igapäevaselt varade auditit (reconciliation) üle kõikide kliendivarade – pangakontod, väärtpaberikontod, rahaturufondid jne, tagamaks, et igal hetkel on olemas täpne ülevaade kõikidest kliendivaradest. See on igapäevane protsess, mida teeme suure hoolikusega.
Kliendivarade hoidmist auditeeritakse regulaarselt: siseauditi ja välisauditi kõrval teeb ühingute üle auditeid ka Finantsinspektsioon (FI). Viimase kohapealse kontrolli käigus ei olnud FI'i Lightyearile tähelepanekuid.
Praktikas on Lightyeari kliendivarad hoitud järgmiselt:
Virtuaalne IBAN vs omnibus-pangakonto – praktikas ei ole nende vahel väga olulist erinevust. vIBAN on samuti seotud ühe nn master-kontoga, kuhu maksed tegelikult laekuvad. Ledgerit ehk kliendivarade arvestust peab endiselt Lightyear, mitte vIBAN-i pakkuv pank. vIBAN on sisuliselt mugavuskiht, mis lihtsustab maksete töötlemist ja andmevahetust – see, kellele konkreetne raha kuulub, selgub alati Lightyeari enda arvestusest (kliendiviite/selgituse põhjal), mitte panga kontostruktuurist.
See, kui kliendi varad on eraldatud ja kenasti alles ei pruugi teenuspakkuja maksejõuetuse korral veel tähendada, et sa need niipea ja täies mahus kätte saad. Kui töötajad on saamata töötasude tõttu laiali jooksnud, infosüsteemid ei tööta ning pilvelahenduses istunud avepidamine on kinni pandud ja ära kustutatud sest pilveteenuse eest on pikka aega maksmata, võib varade inventeerimine parajaks peavaluks kujuneda ja lõpuks tahavad need väljast tellitud inventeerijad ja väljamaksete korraldajad ka sealt oma töö eest tasu saamiseks matti võtta.
larryla17/09 07:19Miks ainult julgete maailm?
Lighyear on jooksvas kahjumis ning tema eluspüsimine sõltub aktsionäride soovist sinna pidevalt uut raha juurde anda.
Täna on nii. Võibolla mõne aasta pärast jõuavad nulli. Ei tea.
Igatahes tubli, et nad ettevõtet pusivad ja ehitavad. Mitte üks halb sõna selles osas nende aadressil!
Kuid isiklikult hoian, ja julgen ka teistele soovitada, vara nende haldurite juures, kelle äri suudab end iseseisvalt ülal pidada.
Jah, seda küll, kui halvim stsenaarium võtta. See aga on aga siiski natuke teine asi kui "LY varad kulutatakse ära ja peale pankrotti oled võlausaldaja".
Ma olen enda jaoks väga lihtsaks kogu selle teema mõelnud :grin:
Jaan Tallinn kui Lightyeari investor organiseerib raha. Või exiti. Jaan Tallinna õhin toetada Eestis sündinud algatusi on eriti kena. Aga raha tuli talle ikkagi mujalt.
Olen vist kurja väljakutsuja, aga pakun et mingi teenustasud lisanduvad varsti LY kaudu kauplemisele/investeerimisele. Midagi sarnast nagu ETF'il on 0,4...0,5% aastas kontoväärtusest vms.
Aga olen nõus erinevate "korvidega" oma "munade" hoidmiseks. Nüüd siis lisandus Saksa "korv".
Siin on tegelikult veel asju, mida tuleks läbi mõelda - näiteks olukord, et sõda ei tule, aga jääd ise bussi alla.
Kas perekond saab siis vara üldse kätte? Pärandit menetlev notar teeb üldjuhul päringud ainult registervara ja Eestis resideeruvatesse pankadesse. Kui vara on kuskil Revolutides, Wise-des ja mingites veel eksootilisemates keskkondades laiali ning pereliikmed kõike täpselt võib-olla ei teagi, võib siin märkimisväärne kahju tekkida, Mõnedes fintechides ja krüptokeskkondades taoliste olukordade jaoks valmisprotseduure polegi loodud (sest see pole nende huvides) või on need maetud nii sügavale masin-support "abiliste" kihtide alla, et sellest rägastikust läbi murdmine on omaette projekt.
Eks investoril on mõistlik mingil ajahetkel teha/tallele panna notari/pärijate jaoks infomaterjal erinevate rahapaigutuste kohta? Pmst, kui ma teen pidevalt MTA-le aruandlust, siis kas notar ei küsi neilt infot? Panku võib mul üle maailma mitmeid olla..
Jaa, on mõistlik küll. Ma olen lugenud üles oma erinevad kontod nii omakäelises testamendis (seni, kuni seda tegin - seda tuleb pidevalt korrata) kui ka (hiljem) notari juures tehtud testamendis.
Redditis nurisetakse, et Citiga ei ole algus kõige sujuvam olnud ja rahad on pikalt kuskil kinni.
Kokkuvõtes on citi uudis kindlasti positiivne, kui tuleb sõda, siis kindlasti turvalisem kui lhv, riskijuhtimise seisukohalt peaks môlemas asutuses olema selge plaan kuidas kriitilised töötajaid evakueeruvad ja kuidas it süsteem elus hoida. Lhv-l maailmalôpu plaani ei ole, lightyear kui väike ja kiire vôiks sellega hakkama saada
13012126/09 08:41Lhv-l maailmalôpu plaani ei ole
Oled plaanidega kursis, et nii väidad?
Sellistest plaanidest üldjuhul igale vastutulijale ei räägita, samas on Eestis olemas seadus elutähtsate teenuste sh finantsteenuste tagamiseks kriisiolukorras. Seega võiks sul olla ette näidata tõendeid selle kohta, et LHV on otsustanud seda seadust mitte täita.
See info võiks ikka avalik olla, et mismoodi saab pangas asuvatele varadele ligi, juhul kui ID kaart ning smart ID on vaenuliku riigi tegevuse sh küberrünnaku tõttu maha kukkunud. Juhul kui samal ajal peaks toimuma ka sõjaline rünnak, siis on vale loota, et ID kaardi ja Smart ID süsteemid taastatakse mõne tunniga. See, et server on dubleeritud ja rahaautomaat vb töötab, sellest nagu ei piisa. Õnneks on Euroopas panku on kus kohaliku ID kaardi riski ei ole.
Mul on mõtteharjutuseks mõned küsimused. Mis juhtub Netflixiga, mis kasutab suuresti Amazoni pilve olukorras, kus Venemaa Eestit ründab? Mis juhtub LHV-ga, mis on samuti Amazoni pilvega integreeritud? Kus täpselt jookseb pilves see piir, et mis läheb kinni ja mis ei lähe?
Vastata pole vaja.
Arutada võib, mis juhtub rünnaku puhul. Annekteerimise puhul pole midagi arutada - kohalik ettevõtlus allub kohalikule võimule.
LY panga vahetusega muutus nüüd USD kanded LHV'st LY'sse pornograafiaks. Eelnevalt oli LHV'st LHV'sse USD kanne. Nüüd aga on välismakse ja teenustasu 7€ Kõik eelnevad Dividendid mis USD's saabusid sai LY kanda. Sellega on see lõbu läbi.
Hmm, palju 100 usd pealt vahendustasudeks läheb, kui lhv euriks usd teisendada?
Valuutade konverteerimine on LHV-s ülikallis - spread on 4-5%. Kunagi oli ca. 1%