SideKick
Merko on viimastel aastatel kaubelnud keskmiselt 6,49% dividend yieldi juures.
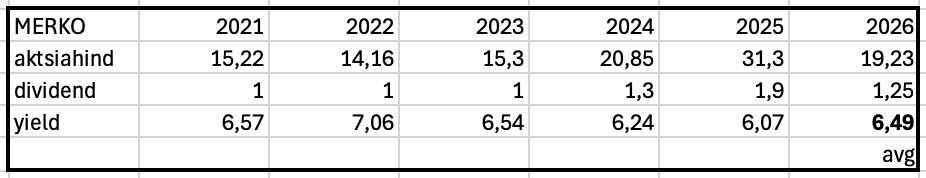
Merko on viimastel aastatel kaubelnud keskmiselt 6,49% dividend yieldi juures.
Alla 20 kukkumisel võtaks vist mõnel päris pikaks ajaks investeerimisisu ära.
Eks Nordecon näitas suunda, et kui hea hinnaga kinnisvara müüa pole, siis ehitusega palju ei teeni.
IV kvartali müügitulu suurenes aastaga 34% 60,6 mln euroni Merko Ehitus teenis 2025. aasta IV kvartalis 69 mln eurot müügitulu
Äripäev võttis oma pealkirjaga ju lihtsalt investorite arvamuse kokku, see ei olnud Äripäeva arvamus, vaid investorite oma. Kui Äripäev arvanuks teisiti ja soovinuks oma arvamust avaldada, oleks pealkirjaks pidanud panema: "Investorid Merko aktsia kukkumisest: paanikamüügiks põhjust ei ole, aga Äripäeva arvates on investorid rumalad."
Kui sa ise tõesti arvad, et hind pidanuks langema 20% ja oled aktsia ülehinnatuses kindel, siis suure soovi korral on kindlasti ka Eestis võimalik leida vastaspool, kes sulle aktsiaid laenaks, mida saad siis lühikeseks müüa. Teed lepingu, paned tagatise, maksad aktsiate laenamise eest intressi ja pärast lühikese positsiooni sulgemist võtad kasumi välja.
Valesti said aru, point oli selles, et kui NYSE-s mõni jääb 1-2% alla, saab tihti -20% laksu kohe sisse, et see balti turg on kohati lihtsalt naljakas, analüütikud said hamba ja ainuke asjalik kommentaar oli Äripäevas Pallalt- elu ongi selline, et alati pole kõik ilus. Kujutad ette, kui need 2 teist oleks Äripäevas öeldnud, dividend väiksem, kasum kukkus kolinal, peale intekat hakkan kohe müüma. Mõtetu nagu sellisel kujul arvamust küsida, kui inimestel positsioonid.
Milleks tühjast kohast Visahinge rünnata, täiesti õigesti kirjutas. Ise ka mõtlen kas oma keskmiselt 12 eurise ostuhinnaga aktsiad ära müüa kuna tulemused si.ad. Ega igavesti siin see kinnisvara bisnes ei õitse, viimased 15 a on hinnatõus olnud Euroopa esirinnas. Lisaks katastrofaalne demograafia, üldine majandusolukord ...
Mind pigem üllatab, et tulemused "üllatasid". Minu arust oli Merko korduvalt hoiatanud, et eelmise aasta tulemusi (kasumi osas) korrata ei õnnestu. Minu jaoks on "kolmega algav" hind pisut liiast. Sügisel pakkusin siin 28,5 sobivaks tasemeks. Korraks tollal ka selleni hind kukkus aga tõusis siis kohe üles tagasi. Teine asi - dividendi tootlus. Minu jaoks on koguaeg olnud olulisem palju kasumit aktsia kohta teenitakse. Laiali võib jagada siis kui ettevõttel selle rahaga paremat plaani pole.
Lahtiütelus: MRK1T on ainuke paber, mis on olnud minu portfellist 2008 alates ja üksikute osaliste müükide kõrval olen valdavalt positsiooni suurendanud. Keskmine soetus tänaseks tõusnud 10,8-ni.
Tallinna börsil on aktsiahinnad väga tugevalt seotud dividendiga. Kui vaadata ajaloolisi hinnaliikumisi, siis tugevad tulemused ei koti kedagi aga kui dividendi saab, siis aktsia liigub. Ajaloolised heietused soetushindadest siin ei aita.
Aga nii ongi. Sest dividendid ongi olnud peamine põhjus miks neid Tallinna börsil omada. Kapitalikasv on tore boonus. Sama ka Merkoga. Dividend on see miks teda pikemalt hoida. 2008 aastast kuni 2020 aastani on aktsia külgsuunaliselt liikunud.
Ilmselgelt ei huvita need tulemused, küll aga dividend. Ja õigemini dividendi tootlus. 1.25/30=4.1% Kergem varsti nii depo hoiusele panna. Ta pole midagi roosilist, kui on harjutud 6-7%. 20 euri oleks õiglane väärtus...ok vb paneme keerulistes oludes siin 3 euri otsa...aga 30 euriga raske veidi hinda säilitada.
Kuidas realiseeruvad täna portfellis olevad lepingud, nii aasta jooksul, lisaks taustal geopol arengud, me ei tea, vähemalt mina ei tea )))...tundub ülehinnatud hetkel..jällegi kõigi enese tunde ja teadmiste baasil....riskid hindan 50/50. Eks see paras mäng ikka on))) Vbl olla Baltikumis oleks huvitav ka Eleving, samal ajal ... vbl Lietuva Telekom ja potentsiaali näen ka Arteas... Võimalik on Pln Banka tegevus,,, minu väga isiklik unenägu )))
kuidas on fiksitud ilma, ehk külmaga teatud teemad, lepingud, ei tea... noh, form de jur ei ole ilm force madjure ....kui ei tule just sõda ...
privador07/02 17:43Kergem varsti nii depo hoiusele panna.
Deposiidiga võrdlemisel peaks arvastama, et seal põhisumma ja intressimaksed ei muutu. Dividend võiks tõusta ajas vähemalt inlatsiooni võrra. Lisaks maksuerisus eraisikute puhul. 4% dividendimaksega võiks ca samaväärne olla 7% intressimakse (riske arvestamata)
koostan omale plaanikest: esmaspäeval peaks 30-ga ära müüma kui veel saab ja kunagi kui jumal annab, 23-ga tagasi ostma, AGA kas jumal suudab sundida neid müüma 23-ga kui nad esmaspäeval minu käest 30-ga ostavad ?
See käre talv on piisavalt kahju teinud ehitussektorile ja millalgi kajastub see ka aruannetes.
Mis sa siin ikka ironiseerid, räägi parem, mis see absoluutne miinimum siis on, millest allapoole Merko enam kunagi ei lange? Sinu jutust saan aru, et see on ülevalpool 23-e.
privador07/02 17:43Ilmselgelt ei huvita need tulemused, küll aga dividend. Ja õigemini dividendi tootlus. 1.25/30=4.1% Kergem varsti nii depo hoiusele panna.
Kas sedasi arvutajad ikka mõistavad, et isegi nii ebaefektiivsel turul kui OMXT langevad aktsiahinnad peale dividendiõiguse kuupäeva ja tüüpiliselt dividendi (või isegi pisut enam) võrra? Kus see 4,1% tootlus siis on?
Kas sa tahad 4,1% tootlust päevas? See tootlus tuleb järgmise aasta jooksul, kui hind jälle 4,1% üles ronib.
Pisut irooniat veel: 0 on see, millest ükski aktsia ei saa allapoole langeda ;) minu jaoks oleks praegu juurde või õigemini tagasiostmise käiviti tõepoolest 23, ma olen microinvestor, seega minu põhjendustega ei ole midagi peale hakata, ma ei tihkakski neid kirja panna
misti09/02 08:220 on see, millest...
.. teoorias jh, kuid päevadel kui veel vöeti teenustasu aktsiate omamise eest, vöisid nende arvel ka nullhinnaga aktsiate pealt miinust teenida...
vb rookie küsimus, aga kui dividenditootlus 30 euri juures on u 4% ja tulemused olid eelneva aastaga võrreldes tunduvalt kehvemad siis miks hind hoiab või isegi tõuseb vaikselt?
Karta on, et suurem osa aktsionäre on oluliselt odavamalt seal sees kui 30€ ja neil pole vahet mis hind parasjagu on, tootlus on neile, kes vähemalt aasta sees olnud, igati viisakas. Jusiis pole madalamalt müügihuvi ja on piisavalt ostuhuvi sellelt tasemelt. Selles suhtes on lihtne, hind kujuneb turul pakkumise ja nõudluse vahekorras. Merkoga pole ju midagi valesti ega kehvasti. Võrdlusaasta oli lihtsalt erakordselt hea. Paljud teised maksavad hetkekursilt samuti alla 5% dividendi, mõned ei maksa üldse, aga hind ju nullis pole. Merko hind tõenäoliselt võib toreda kukkumise teha pärast divika ex päeva. Toreda=div+veel natuke. Kahtlane, et oluliselt alla tuleb varem.
Enamus Merko aktsionäre on seda olnud aastaid ja pigem aastakümneid ja ei tõtta aktsiaid müüma, kui peale erakorralist kasumihüpet tavaline rütm taastub. Tellimusraamat on tavalisest 2x mahukam ja üldpilt kena. 5. veebruari tulemuste järgselt kümmekond väikeaktsionäri ehmatas ja väljus ja paljud "vanad" lisasid vaikselt juurde. Aga kui asi ikka tundub vale, ei soovita omada. Ise olen "Stefani aegadest" saati sees olnud ja iga kord kahetsenud, kui vahepeal mingi osa olen muude Tallinna Börsi aktsiate vastu vahetanud.
Giga investeeringute FB lehelt all olev info. Huvitav, et selle kohta pressiteadet pole tehtud.
Tere tulemast Uus-Karlowasse!!
Kunagi andis see koht Tartule soojust. Nüüd toob ta linna uut energiat.
Koostöös Merko-ga loome endise katlamaja ala elavaks linnasüdameks Emajõe kaldal. Kodud, ärid ja avalik ruum.
Kolm kuuekorruselist hoonet toovad kesklinna ligikaudu 200 korterit – 2–5-toalised kodud neile, kes hindavad kesklinna lähedust ja jõeääre vaadet. Lisaks 15 000 m² äripinda ja uus kaldapromenaad, mis avab jõeääre kõigile tartlastele kuni Sõpruse sillani.
Üks suurimaid arendusprojekte Tartu kesklinnas - kokku ligikaudu 40 000 m² uut linnaruumi. Karlova pikendus tuleviku suunas.
Turu 18, Tartu Arendajad: Giga Investeeringud & Merko Arhitektuur: Kadarik Tüür Arhitektid
Suht vana teema. Tuleb kerida eelmisesse aastasse, et Merko börsiteadet näha.
https://view.news.eu.nasdaq.com/view?id=b36637e98e028ddc03306535e6c7888bb&lang=et&src=listed
Tänud!
Merko AGM 28.aprillil. 4. Nõukogu liikmete valimine Nõukogu ettepanek on: (i) kinnitada kuni 06.05.2028 nõukogu liikmete arvuks 4 (neli); (ii) valida nõukogu liikmeteks Toomas Annus, Indrek Neivelt ja Tõnu Toomik, ametiajaga alates 05. mai 2026 kuni 06. mai 2029 (kaasa arvatud), s.o kolmeks aastaks. Mina näen siin kolme, mitte nelja?
Vaatasin selle arenduse eeltutvustust Merko kodulehel. Kuigi hinnakirja väljas ei ole, siis tundub, et korterite hinnad algavad või on ca 5,000 EUR/m2. ''Registreeri huvi'' tabeli järgi on suuruse järgi default minimaalne parameeter 31 m2 ja hinna järgi minimaalne 149 000 EUR.
Merko Q1 (1 kuu nihkes) käive EMTA andmetel -26% QoQ ja -17% YoY.
Käive küll languses, kuid samas on piisavalt tööd ees ja ka võidetud uusi suuri hankeid. Kuid vaadates milline ebakindlus on nafta ja toorainehindadega, siis nende tänaseks sõlmitud lepingute täitmisega võib ka valusalt pihta saada?
Nafta vist rohkem tee-ehituse probleem?
Kuidagi peab see materjal ehitusplatsile ka saama...
Ehitajatele juba teated saadetud, et uuest kuust materjalide hinnad tõusevad, eriti tundlikud on kõik soojustuse materjalid, plastid jne. Materjalide tootmiseks kasutakse palju ka LNG-d, et teema pole vaid nafta ja transport. Laialdane hinnatõus saabub koos suve kuumusega.
Rinja06/04 07:06Merko AGM 28.aprillil. 4. Nõukogu liikmete valimine Nõukogu ettepanek on: (i) kinnitada kuni 06.05.2028 nõukogu liikmete arvuks 4 (neli); (ii) valida nõukogu liikmeteks Toomas Annus, Indrek Neivelt ja Tõnu Toomik, ametiajaga alates 05. mai 2026 kuni 06. mai 2029 (kaasa arvatud), s.o kolmeks aastaks. Mina näen siin kolme, mitte nelja?
Rinja, sa ei näe puude taga metsa. 2025 aasta AGM kinnitati üks perioodiks 2025-2028. 1+3=4 ... Mingit emitenti jälgides võiks olla meeles rohkem kui ühe-kahe kvartali teemad?
Merko ehitab põhimõtteliselt kõik mahu alltöövõtjatega. Kui jutuks on käimasolevad projektid, siis alltöövõtulepingud on enamjaolt arvatavasi sõlmitud. Tea kuidas alltöövõtjad oma riske maandanud on, Merko on lepingutes nendega kindlasti tugevam pool.
Hea koosolek oli! Jätkuvalt tugev usk Merkosse. Üle pika aja olid mehed positiivsemad minu arust. Eks see ole tsükliline äri, aga mindset õige Ivo-l.
Jõhker kelk ....
Millest see 2,6 miljonit positiivset tulumaksukulu tingitud on? Tagastus, millegi ümber arvestus või oli Q1 Leedus suur kahjum?
Oluline siia ka, järgmine kvartal kiirem vaadata: KOKKUVÕTE 3 KUU TULEMUSTEST
KASUMLIKKUS 2026. aasta 3 kuu kasum enne makse oli 1,7 mln eurot (3 kuud 2025: 11,6 mln eurot), mis andis 3 kuu maksustamiseelse kasumi marginaaliks 3,0% (3 kuud 2025: 13,6%). 2026. aasta 3 kuu emaettevõtte omanike osa puhaskasumist oli 4,3 mln eurot (3 kuud 2025: 10,5 mln eurot) ja 3 kuu puhaskasumi marginaal oli 7,6% (3 kuud 2025: 12,3%).
MÜÜGITULU 2026. aasta 3 kuu müügitulu oli 57,2 mln eurot (3 kuud 2025: 85,2 mln eurot). 3 kuu müügitulu vähenes 32,9% võrreldes eelmise aasta sama perioodiga. Väljaspool Eestit teenitud 3 kuu müügitulu osakaal oli 42,1% (3 kuud 2025: 45,6%).
LEPINGUTE PORTFELL 31. märts 2026 seisuga oli kontserni teostamata tööde jääk 825,8 mln eurot (31. märts 2025: 331,9 mln eurot). 2026. aasta 3 kuuga sõlmisid kontserni ettevõtted lepinguid kogumahus 406,8 mln eurot (3 kuud 2025: 50,6 mln eurot).
KINNISVARAARENDUS 2026. aasta 3 kuuga müüs kontsern 36 korterit, 2025. aasta 3 kuuga 121 korterit. Omaarenduste korterite müügist teenis kontsern müügitulu 2026. aasta 3 kuuga 7,0 mln eurot ning 2025. aasta samal perioodil 24,7 mln eurot.
RAHAPOSITSIOON Aruandeperioodi lõpus oli kontsernil rahalisi vahendeid 40,6 mln eurot ning omakapital 264,7 mln eurot (62,3% bilansimahust). Võrreldavad andmed 2025. aasta 31. märtsi seisuga olid vastavalt 78,5 mln eurot ning 264,7 mln eurot (61,0% bilansimahust). Seisuga 31. märts 2026 oli kontserni netovõlg 8,5 mln eurot (31. märts 2025: negatiivne 53,4 mln eurot).
Ärikasum oli 200K suurem kui Nordeconil!!!! Julm värk.
Ja hetkel kukkunud 0.34% :D.
See annab aimu, et tulevik on väga helge vs eelmine aasta: 31. märts 2026 seisuga oli kontserni teostamata tööde jääk 825,8 mln eurot (31. märts 2025: 331,9 mln eurot). 2026. aasta 3 kuuga sõlmisid kontserni ettevõtted lepinguid kogumahus 406,8 mln eurot (3 kuud 2025: 50,6 mln eurot).
Kui helge, sõltub, palju korterite müük , mis kõrgema marginaliga versus hanked, kuis võitlus % üle.
Mul on portfellis Merko aktsiad nii vanad, et kohe-kohe on oht, et kolivad välja ja alustavad iseseisvat elu. IMHO Merko on üks paremini juhitud (nii äriliselt, kliendi vaatest kui ka corp. governance mõttes) ettevõtteid Balti börsidel. Üsna konservatiivselt juhitud, aga siiski hästi. Ei plaani lühiajaliselt rapsima hakata, et taevas kukub alla. Arvestades, et Merko pole mõnda aega suuremas mahus uusi objekte arendanud ning kütusehinnad ilmselt suruvad ka neid korralikult, ei tule suurem asi aasta, aga long term bullish endiselt.
Merkol Q2 käive MTA järgi +29% QoQ ja +38% YoY 2 nädala pärast kvartalitulemused. Olen juurde ostnud, suuri müüjaid pole, mõned eraisikud müüvad oma väiksemaid pakke.
Q2 käive 92,7M ja puhaskasum 8,5M Käive +12% YoY ja +44% QoQ Kasum -24% YoY ja +96% QoQ
EletonInvest platvormil tuli eilse Q3 aruande põhjal välja uus Merko analüüs ja hinnasiht. Panen siia peamised numbrid ja punktid kirja:
Mudel võtab arvesse 5 kordaja keskmist (EV/EBITDA, P/B, P/S, P/E ja dividend). Kokkuvõttes on Merko küll väga tugev ettevõte, aga praeguse 26.80 € hinna juures on head uudised juba hinda sisse arvestatud.
Täispikk Q3 raport ja mudeli arvutused on üleval siin: https://eletoninvest.eu/et/market/MRK1T (NB! "Analüütika" vahelehe ja täispika raporti nägemiseks tuleb sisse logida. Kuni 1. detsembrini annab tasuta registreerimine automaatselt ligipääsu kõigile Premium).
Mis teised arvavad — kas 25 € on Merko puhul õiglane hind või liigub aktsia rekordi pealt veel edasi?
Ca 400 korterit on eellepingutega kaetud, neist päris palju tuleb 4. kvartalisse. Pakun, et 4.kv. puhaskasum tuleb kõrgem, kui analüüsist arvutatav 4,3M €.