Intc<br/><br/>With the help of a NAND flash memory production ramp and higher sales of products featuring Intel's Optane next-gen memory, Intel's Non-Volatile Memory Solutions Group (NSG) saw revenue rise 25% to $1.11 billion (nearly even with consensus). However, with NAND prices having tumbled in recent months, NSG also posted a $19 million operating <u>loss</u>.<br/><br/>See MU aftega põrge on arusaamatu.., Cloud mis draivis kõrge kasumiga serverimälude müüki on korralikus languses ja nand toodab juba miinust..<br/><br/>Räägitakse mingist tehnilisest langustrendi väljamurdest
loodetavasti annavad profid siia nüüd uuesti mõne vihje MU PE ja tsüklite teemadel, loeks huviga.<br/>MU eilse AH põrke osas oli ka arvamus, et WDC ER aitas sellele kaasa - eks täna näis, mis suuna turg võtab.
Semid sel aastal korralikult outperforminud. Palju õnne neile, kes alla book value long MU läksid. Viimati oldi vist alla book value, kui saadi kahjumit. Arvan, et kogu negatiivsus oli juba priced in. SK Hynix suurendas dividendi 50%, mis teeb tootluseks 2%. Kes seda teeks, kui oodatakse negatiivset EPS-i? WDC mainis, et 2019 H2 läheb asi paremaks. Kõik teised on varem sama maininud. Võib-olla jõudis nüüd arusaam ka turule. Inteli mõneti kehvemad tulemused selles valguses samuti ootuspärased. Samas oli varem juttu, et Intel ei suuda kogu nõudlust rahuldada, järelikult on yield probleemid. Siin võib ka AMD-l mingi roll olla. Kõik Intel Optanega seotud positiivsed arengud on head ka Micronile, sest nende 3D XPoint on praegu veel wild card.<br/><br/>Üldiselt on hinnalangus tehnoloogias normaalne nähtus. Koos hindadega langevad ka kulud, seega ASP langus ei tähenda automaatselt punast laternat. Kuigi seni on MU hind kõige paremini just DRAM spot hinda järginud. SSD on elastne ja madalamate hindadega müüakse rohkem kaupa. Hinnad peavad veelgi langema, et paremini HDD-ga konkureerida.
MU viimasest põhjast umbes +50%. Huvitav oleks lugeda karude arvamusi selle kohta, kus Micron omadega parasjagu on. Kui $30 peal oli sell, siis nüüd $42 peal strong sell või on midagi vahepeal muutunud?<br/><br/>Ise pigem arvan, et see, mida kõik CEO-d on 2019 H2 kohta korrutanud, hakkab tasapisi realiseeruma ning katastroofi ja negatiivse EPS-i ootajad võivad ootama jäädagi.
<blockquote><b>olevik</b><br/>loodetavasti annavad profid siia nüüd uuesti mõne vihje MU PE ja tsüklite teemadel, loeks huviga.<br/>MU eilse AH põrke osas oli ka arvamus, et WDC ER aitas sellele kaasa - eks täna näis, mis suuna turg võtab.</blockquote><br/>arvamuse asemel pandi mulle miinus, aga küllap siis arvamusliidritel on targemat teha, kui miskit jagada.<br/>tänaseks kaupleb MU 42$ kandis, välismaa arvajad arvavad, et 2019H2 on ka MU jaoks juba helgem, plus sedaet tsüklilõpp ja uue parema algus võib tulla oodatust kiiremini, Aasia nõudlus taastub jne. Kas praegu on aeg pikaks või lühikeseks - eks keegi teine teab paremini.<br/>P.S. Stockton jõudis siiski juba kommenteerida, aitäh!
Arvestades kogu DRAM inventoryt igal pool, tootjate/distride/klientide juures, MU ilmselt guideb alla iga kvartal see aasta. Mis see aktsiaga teeb, eks seda siis näha ole. Võrdluseks võiks vaadata, kuidas NAND tsükkel (näiteks WDC näitel) välja mängis eelmine aasta.<br/><br/>WDC'st rääkidest, NANDi puhul on downcycle läbi minu arvates ja seal on küll 2H paranemist oodata. Nii et WDC peaks OK long olema nüüd.
Ilmselt see H2 jutt tuleb sellest, et:<br/>2018 suurim Google ütles, et nende capexi kasv aeglustub, enam ei tule +50% kasvu, samas oleks ka 30% kasv +8B ja kokku ka 32B vs 24B in 2018 (täna teatasid 13B USA investeeringust)<br/>Amazon ütles, et nende 17% kasv oli lahja (kokku13,5B) ja see aasta pannakse korralikult juurde seoses ecom ja AWS kasvuga<br/>FB oli 14B, prognoos 18-20B<br/><br/><br/>Lihtsalt kummaline, et kõigil see H2 on koondunud. Võimalik, et plaanid kõik tehtud ja oodatakse USvsCH ära ja siis antakse roheline tuli. Või siis mitte.<br/>Kui 3-4a tagasi prognoosis STX Q1 EPSi 0,60c, siis maksis stokk $20, täna 45, ehk ootused H2-eks on päris kõrged.<br/>Eile kinnitas MU CEO uuesti GS konverentsil, et H2 tuleb kõik hästi.<br/><br/>Ärge pange tähele.<br/>
Midagi ei ole sisuliselt muutunud eelmise aasta lõpu seisuga. Ootuspärane, et capex vähendamine kõigi tootjate poolt ja Inteli CPU shortage lahenemine hakkavad millalgi mõju avaldama. Micron on meelega suuremat inventory hoidnud, et hiljem parema hinnaga müüa. AWS, Azure, Google Cloud kasvavad endiselt. MU näeb oma CY19 bit outputi +15% ja demandi +16%. Eelmise tsükliga võrreldavat turu üleujutust ei ole oodata. Ammu juba selge, et ka Samsung ei taha seda viga korrata. Mõni aega tagasi keelas USA tehnika müügi hiinlastele ja sellega tõmmati nende DRAM arendusele kõvasti pidurit.
Esiteks sellest hinnatõusust. Kõik semi, mida iganes nad ei tee või kuidas nad omi numbritega ei tulnud, siis turg ostis seda. Microni kommentaar nädal peale tulemusi, milles kordas oma vaadet maandus turul kohta, kus iga XYZ stocki ostetakse nädala lõpu teemasse Hiina ja USA vahel.<br/><br/>Sellest Miconi inventory kommentari peale usun, et jim lasi suppi ninast välja. See on so wrong juba juure pealt.<br/>Aga antud case oli pigem sedapidi, et kliendid hakkasid omale inventory kasvatama edasise hinnatõusu hirmus.<br/><br/>Nüüd Microni pealiku kommentaarist. Tema kommentaarid eelmisel aastal olid, et mingisugust nõudluse ega hinnalangust tema ei näe. Miks ei näinud? Sest kliendid tellisid sahtlisse, rohkem kui nad vajasid. Samamoodi ei ole tal ka no clue, mis 2019 lõpus saama hakkab. Võib minna nii, aga ka naa. <br/><br/>Üks eriti weird olukord üleeilsest. AQ, mille suurim klient või siis reseller datacenteritesse, on INTC. Mälu pealt oli vist nii, et 2019 oodati $60M käivet, aga selgus, et INTC on eelmisest aastast mingi $20M inventory käes, lisaks ei ole 2019 kogunõudlus mitte $60M, vaid $40, sellest omakorda $20 on INTC-u sahtlis. Ometi istuvad nad pidevalt ninapidi tellimuste osas koos.<br/><br/>Need lüütikud, kellel ajalooliselt on asjad paremini õnnestunud, on omadega sealmaal, et olukorra normaliseerumine ning turnaround võtab omajagu rohkem aega kui hetkel arvatakse. Millalgi peab ka Mizuho dg to sell ka ära tulema, kui stock on laika $25.
Muide, mis nende hindadega seal sektoris veebraris küll juhtus, et semisid täna müüakse?
Mitte midagi pole juhtunud.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/5/a/5a359573c99a375da5c07ff62075a274d61bbee3.png"/><br/>PS-eilsest SOXL short
Massive short covering semides:<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/d/c/dc00d44c4c2fbb7c4f7c693b90935ce8d87c38c6.jpeg"/>
Ymeramees, sa jagad seda pooljuhtide värki paremini, kas ma peaks oma SOXL shordi kinni panema?
Ei jaga. Ma arvan vaid. <br/>SOXL osas oli mu kirin vaid selles, et su esialgne tees shortida mõlemat suunda ei olnud üldse tasakaalus ja see positsioon libistas kui liivapaber mööda portfelli.
Inventory up 13% qoq. <br/><br/>Huvitav, et üle-eelmine kvartal ostsid @42 42mil aktsiat tagasi 1.8B eest, siis viimasel ainult 21mil @33 700m eest.<br/><br/>Oleks nagu oodanud, et odavalt hinnalt ostavad rohkem, 7,5B ju veel autoriseeritud. Või pole enam nii atraktiivne osta?
We have low visibility, but second half will better.. aga me vähendame 5% tootmist ja capexit y19H2 ja ka y20<br/><br/>kuido 4.8B revs vs. 5.33B ja .85 vs. 1.23 est<br/><br/>hetkel on näha, et tegemist on väga bullish tulevikuga, stock +is<br/><br/>
Supply in line with demand expectations. Praegu nähakse veel, et supply growth endiselt natuke suurem kui demand growth. End market on igast otsast vaadates healthy. Klientide ja Microni enda sahtlid tühjenevad tagasi normaalsele tasemele. Net cash $3B. Kui kaesolev FQ3 on põhi ja FQ4 juba parem, siis sellises orus elada tahakski. Praegu võib tõesti öelda, et buyback oleks võinud olla suurem. Samas läks ostudele 70% FCF, mis ei ole palju madalam kui eelmine Q.
Veider. Mina kuulsin küll, et sahtlid, mis on ajalooliselt kõrgeimal tasemel täis, suurenevad veel järgmiselgi kvartalil, despite supply vähendamisest. Ja parandege mind, kuid kas see viimane kvartal, mis oli karm guido cut detsembris, pidi olema resettiv? Paar küsimust oli veel, et kui näevad nõudluse kasvu 2H, siis miks langetada tootmist. Ja miks langetada tootmist, kui olukorra turul otsustab Korea.<br/><br/>Isiklik üllatus oli, et detembris tehtud guido nii hästi vastu pidas. Aga tänane seis vaid kinnitas, et mingit kiiret recoveryt 2H siit ei tule. Et see EPS on reaalsus veel mitmeid kvartaleid.
<blockquote><b>Stockton</b><br />Supply in line with demand expectations. Praegu nähakse veel, et supply growth endiselt natuke suurem kui demand growth. End market on igast otsast vaadates healthy. Klientide ja Microni enda sahtlid tühjenevad tagasi normaalsele tasemele. Net cash $3B. Kui kaesolev FQ3 on põhi ja FQ4 juba parem, siis sellises orus elada tahakski. Praegu võib tõesti öelda, et buyback oleks võinud olla suurem. Samas läks ostudele 70% FCF, mis ei ole palju madalam kui eelmine Q.</blockquote><br/><br/>Sellist teksti on kurb lugeda, eriti eesti keele aastal. Ei tea kas tegemist viirusega, mis pärsib kohati inimeste ajutegevust või siis mingisuguse "wannabe kuul" moodsa kadakasakslusega, kuid sellist kõne- ja kirjakeelt kohtab kahjuks üha enam :(
Mina sain aru, et klientide sahtlid hakkavad tühjaks saama, aga nende enda inventory kasvab.<br/><br/>See on jah kummaline, et isegi 5% tootmist vähendades, eeldavad nad inventory kasvu. Oli see vist City, kes küsis, et miks te siis sahtlisse ei tooda, saate hiljem rohkem müüa, jätate raha lauale nii.<br/><br/>Päris mitu korda käis jutust läbi folding telefonid, kuhu läheb 2x rohkem RAM ja see aitab uuesti nõudluse tõusule.<br/>Ilmselgelt on viga minus, aga ei usu $2K telefonide massimüüki.<br/><br/>Ilmselt on +ve reaktsioon tingitud üllatavalt heast GM-ist. Võimalik, et hullemast päästis see ühe suure OEM kliendi suur diil, mis välja läks, hinnad olid ilmselt varem lukus.<br/><br/>Ausalt ei meenu, kuna nii suure ootuste cuti peale mõni aktsia üles läks. Aga noh, ilmselt tulebki H2 parem, kui H1
Koreale igatahes meeldis MU ohverdus industry heaks.<br/><br/><img src="https://i.gyazo.com/d1f4dbbd6445ee9e59ef8c63a2c1279a.png"/>
<blockquote><b>janek</b><br />Sellist teksti on kurb lugeda, eriti eesti keele aastal. Ei tea kas tegemist viirusega, mis pärsib kohati inimeste ajutegevust või siis mingisuguse "wannabe kuul" moodsa kadakasakslusega, kuid sellist kõne- ja kirjakeelt kohtab kahjuks üha enam :(</blockquote><br/><br/><b>janek</b> võiks olla eeskujuks ja veenduda enda tekstide korrektsuses enne, kui asuda teisi haigeks tembeldama. Antud juhul on kaheldav, kas autori tegelik motivatsioon on siiras mure eesti keele pärast või lihtsalt targutamine ja näpuga näitamine. Tulevikus üritan oma tekstidega lugejatele natuke vähem haiget teha.<br/><br/><br/>Teemasse tagasi tulles võib öelda, et turg jäi tulemustega rahule. Kehva guidance-t peaks vaatama koos taaskord korrutatud 2H olukorraga, mis ei ole enam väga kaugel. Sahtlite tühjendamise all pidasin ikka silmas seda sama aasta teist poolt ehk FQ4. FQ4 ning edasi võiksid tulemused (vaikselt) paranema hakata. Samuti nagu ei olnud kuigi oluline TTM EPS $12, kui oodati langust, ei ole olulised ka FQ3 tulemused, kui peale seda oodatakse tõusu. <br/><br/>Mainiti, et pakkumise ja nõudluse tasakaalu üritatakse hoida aasta lõikes ning see 5%-ne vähendamine koos täis sahtlite ja 2H paranenud olukorraga peaks aitama selleni jõuda. See, kuidas Micron, Samsung ja Hynix pakkumist omavahel kommunikeerivad välitdes price fixingut ja ületootmist on omaette teema.<br/><br/>Volditavad telefonid iseenesest ei ole olulised. Oluline on trend, et kõik uued seadmed vajavad järjest enam mälu. Näiteks Samsungi praegused telefoni tippmudelid on 8/12 GB mäluga. Eestis vähemalt müüdi üle ootuste hästi 1k+ eest.
DRAM 8000 > 2800<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/8/1/818dd8ed6042750d9f69403e877dbddab83551a3.png"/>
<blockquote><b>rinx</b><br/>DRAM 8000 > 2800<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/8/1/818dd8ed6042750d9f69403e877dbddab83551a3.png"/></blockquote><br/><br/>Märts on juba parem?<br/><a target="_blank" href="http://www.nanya.com/en/IR/36/Monthly%20Revenue">http://www.nanya.com/en/IR/36/Monthly%20Revenue</a><br/><br/>
<img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/9/d/9d18aa787b4ff8cda07bbeb67c58ef45e482915e.png"/><br/><br/>Juhtus siis selline asi. Mizuho downgrate to sell $25 peal jäi ka tulemata. Analüütikud jooksevad taaskord aktsiahinna järgi, sealhulgas ka suurim karu Arcuri. Natuke tuleb veel oodata MS Joseph Moore meelemuutust, see peaks hinda veel üles lükkama.<br/><br/>Huvitav oleks kuulata karude arvamust, muidu liiga palju samas kajakambris.
“Karud” said selle nimetuse siin aasta tagasi, kui naeruvääristasid seda klounaadi price targetite ja reaalsuse vahel.<br/>Kontraindikaator lahkus Mizuhost juba jaanuaris, seega tema track recordiga ei ole sealtpeale enam midagi teha.<br/><br/>Mis mind kevadel üllatas, et MU ei teinud Huawei hoiatust. Tulemuste ajal selgus põhjuski, kuna MU suutis leida osale kraamile augu ja jätkata tarnimist. See väike tõik ei takistanud MU-l teistega kaasa rallida, kui Huawei temaatika lõdvenema hakkas.<br/>Siia lisada veel Toshiba tehase seisak, mis NAND-i toetab ning Jaapani ja L-Korea pinged, mis eelpooltoodud graafikut joonistab ajutiselt, siis midagi pole muutunud.<br/>Ajalooliselt kõrgeimad inventory levelid ei jookse ise vahelt ära. <br/>Kui Hynix ja Samsung on Jaapaniga natuke ajutiselt kammimas, siis küll nad sellevõrra voolavad mujale hoogsamalt.<br/><br/>Arcuri ei ole suurim karu, ta on lihtsalt parema ninaga.<br/><br/>Aga tunnistada tuleb, et kogu semi porukat on MU CEO poolt praeguses langustsüklis üsna hästi juhtinud.<br/><br/>New low tuleb... novembris?
Karud ei ole üldsegi mõeldud halvustavalt. Ära pane pahaks, aga sa tundud rohkem klaas pool tühi tüüpi inimene :)<br/><br/>Kaubandussõda puudutavad negatiivsed arengud on vist juba priced in. Calli ajal mainiti, et $40M väärtuses Huawei spetsiifilist kraami kirjutati korstnasse, mis praeguseks lõdvendatud piirangutega ilmselt lõpuks maha müüdi.<br/><br/>Korea ja Jaapani vahelised pinged võivad osutuda väga oluliseks. Jaapanil on chipmaking kemikaalide osas monopol. Halvimal juhul pannakse SK Hynixi ja Samsungi tehased lihtsalt kinni, kuna mujalt neid kemikaale ei saa ja nende säilivusaeg ei ole väga pikk.<br/><br/>Inventory kohapealt ma sain aru nii, et Micron läheb üle teisele NAND tehnoloogiale ja üleminekuperioodil output väheneb ja kasutatakse rohkem kogunenud inventory. Kui palju kogu inventoryst on NAND ja kui palju DRAM ei tea.<br/><br/>Uus high tuleb ehk... novembris?
<i>et tu, brute</i><br/><br/>UBS-i Arcuri teeb Micronile upgrade to buy, PT from $47 to $75.<br/><br/><br/>:)<br/><br/>
<blockquote><b>ymeramees</b><br /><i>et tu, brute</i><br/><br/>UBS-i Arcuri teeb Micronile upgrade to buy, PT from $47 to $75.<br/><br/><br/>:)<br/><br/></blockquote><br/><br/>Nanya viimase kuu käive tegi ilusa tõusu. Micron võib olla alahinnatud kui nõudlus suur.
Miks DRAM stockid kukuvad. <a target="_blank" href="https://m.koreatimes.co.kr/pages/article.asp?newsIdx=313809">LINK</a><br/><br/>Hiljaaegu andis MU teada, et alustavad dividendide maksmist, st. et suudavad tsüklite üleselt raha teenida. See häppi kaua ei kestnud, sest ...<br/>Lingil lähimineviku põhjused, miks viimasel ajal DRAM stockid kukuvad.<br/>Aftekal muuhulgas ka MU downgrade MU-le. <br/><br/><i>Morgan Stanley analyst Joseph Moore downgraded Micron to Equal Weight from Overweight with a $75 price target.<br/></i><br/><br/>See tundub selline call, mida tihti ei tehta ja mida osta ei saa.<br/>
Miks MU eelturul miinuses on? Jätkunõrkus aftekalt, mingi algo reageering Samsungi lossi headline peale või on midagi muud?<br/><br/>Kui esimene, siis on see kukkumine moroonlus, sest A) Samsung andis oma numbrid juba eelnevalt ära ning B) lisaks sundis see ka capexi kallale, mis on nagu positiivne enivei.<br/><br/>Veider olukord, kus Hynix ja Samsung künnavad rohelist, aga USA peer istub punases.
<blockquote><b>"ymeramees"</b><br />Miks MU eelturul miinuses on? Jätkunõrkus aftekalt, mingi algo reageering Samsungi lossi headline peale või on midagi muud?<br/><br/>Kui esimene, siis on see kukkumine moroonlus, sest A) Samsung andis oma numbrid juba eelnevalt ära ning B) lisaks sundis see ka capexi kallale, mis on nagu positiivne enivei.<br/><br/>Veider olukord, kus Hynix ja Samsung künnavad rohelist, aga USA peer istub punases.</blockquote><br/><br/>Oligi moroonlus.
Mul on LHV-le selline küsimus, et miks mu eelturule pandud müügiorder täidetud ei saanud, kuigi Yahoo Finance näitab, et hind käis üle $106.
https://finance.yahoo.com/quote/MU/
Tundub, et YF ajab kägu.
Max hind enne avanemist oli alla 105:
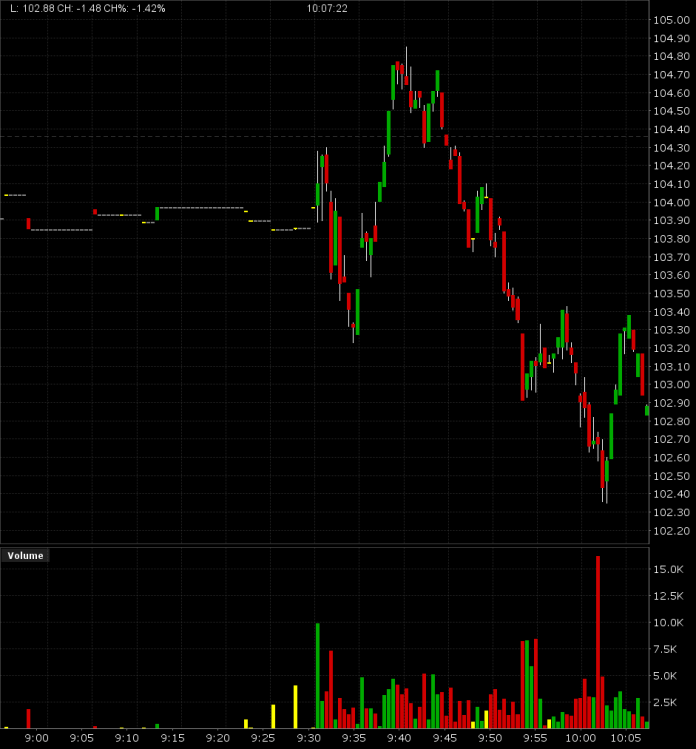
Ma siiani olen arvanud et need järsud liikumised tulevad mingitest optioni tehingutest aga ilmselt ma eksin
Ma olen ka kogu aeg arvanud, et need on tõelised, seetõttu olen ma neid sihilikult püüda proovinud. Täna siis esimest korda ”näkkas”.
$MU Q1'26 Earnings Highlights
🔹 Revenue: $13.64B (Est. $12.95B)
🔹 Adj. EPS: $4.78 (Est. $3.95)
Guidance (Q2'26):
🔹 Adj. Revenue: $18.3B–$19.1B (Mid ~$18.7B; Est. $14.38B)
🔹 Non GAAP EPS: $8.42 ± $0.20 (Est. $4.71)
Guidance 23% üle ootuste, EPS 2x üle.
Riistvara poolelt pole jätkuvalt AI aeglustumist näha, jõuaks ka betoon ja elekter järgi.
Kui see kodanik tõesti teab midagi, mida me ei oska veel hoomata, siis peaks QQQ veel kõva ralli tegema see aasta.
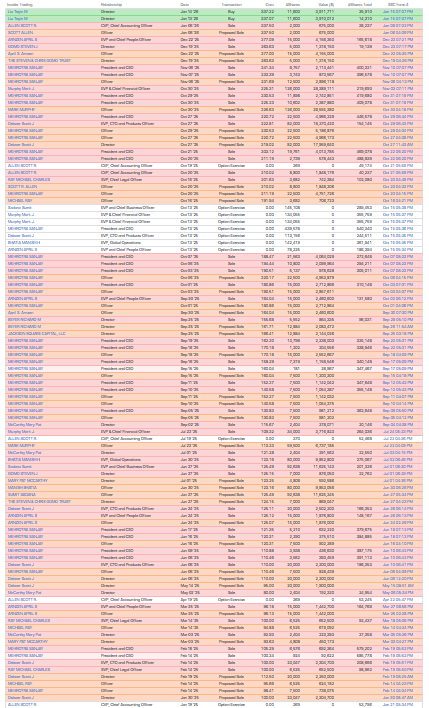
Micron Technology Director, Liu Teyin

LHV kirjutab, et Micron oli aprillis LHV investorite poolt top3 müüdud aktsia.
Ise ka juurdlen, kas ja mis tasemelt peaks müüma. Seega kas keegi on teinud researchi või omab mõtestatud arvamust, mis võiks olla Microni EPS aastatel 2028-2031?
Mõtlemisainet ... "ega loodus tühja kohta salli" või kuidagi nii :-)
Corsair DDR5 RAM ... memory chips from China
China's CXMT expects revenue to surge ...
Täna päike paistab. :-)
CXMT on tänaseks jah juba arvestatav mälutootja, aga võimsust kasvatavad niipalju ja nii kiiresti kui vähegi võimalik ka kolm suurtootjat. HBM osas ei ole hiinlased veel niipea võimelisd konkurendiks kvalifitseeruma, vähemalt välisturgudel.
Kui CXMT IPO tuleb, eks näeb, kui suur mõju tal turule laiemalt olema saab.
Ma olen väga seda meelt, et MU 80% Gross Margin ei ole jätkusuutlik ja mingi hetk on see tagasi 35% peale ja mingiks perioodiks ka alla seda.
Aga hetkel jääb siiski mulje, et see juhtub, pigem hiljem kui varem. Ja kogu selle perioodi panevad nad kõvasti plekki tasku.
https://www.mk.co.kr/en/business/12187422
Õhtul Hyniksi tulemused, julgeks spekuleerida, et paljud ei taha sinna tulemustess short minna ja me võime saada täna tiba rohelist.