Kaur79
https://majandus.postimees.ee/8183698/turg-annab-selge-signaali-fossiilkutused-ei-ole-enam-investorite-lemmikud
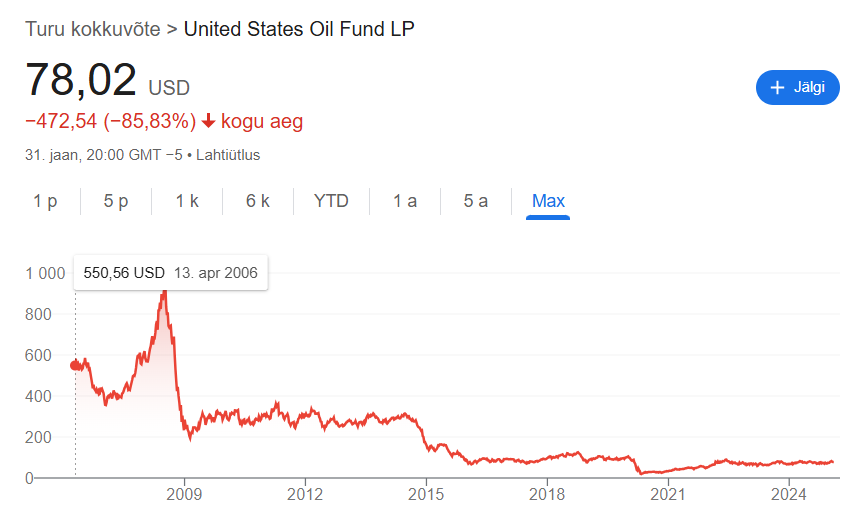
USA naftaindeks ei olegi enam pärast 2008a tippu taastunud.
https://majandus.postimees.ee/8183698/turg-annab-selge-signaali-fossiilkutused-ei-ole-enam-investorite-lemmikud
USA naftaindeks ei olegi enam pärast 2008a tippu taastunud.
Kerge on olla i dioot. Eriti lihtne on olla i dioot selliseid postitusi tehes, sest näitab ära, et inimene ei jaga ETF sest midagi
Selgita, mis see ETF siis on, mis sa räuskad.
Raske ei ole nii loll olla, et googeldafa ei oska?
USO indeks, mille ostsin virtuaalkontole 2008 aastal ja mis tiksub seal seniajani. 😀
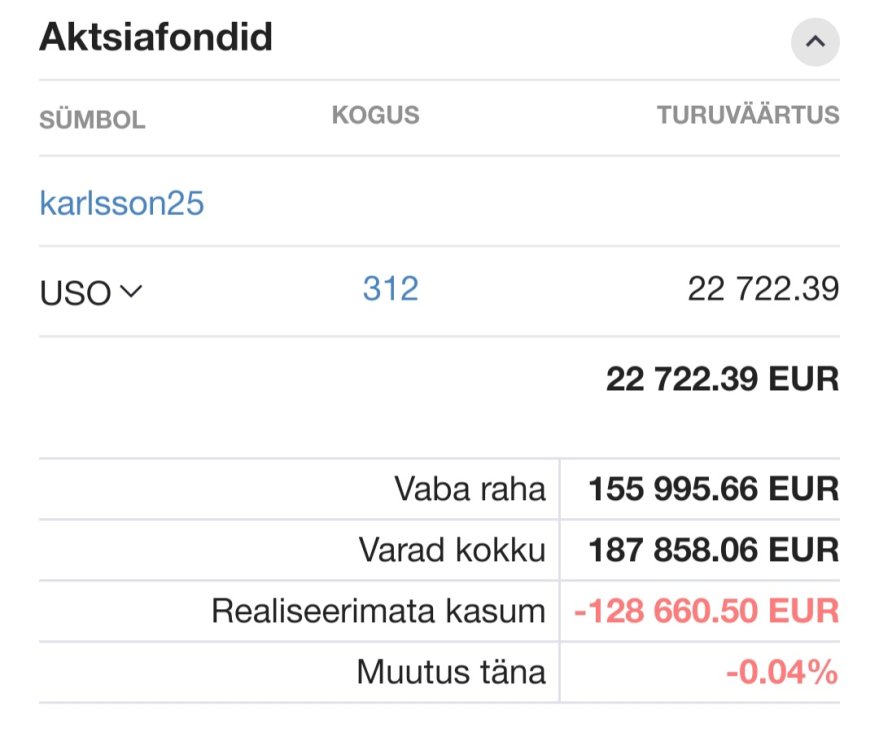
Vabandust, sa ikka ei saanud aru? Sinu toodud näide ei seostu kuidagi nafta hinna ega mingi indeksiga, sest contagno tõttu kaotab ta ajas väärtust ja läheneb nullile, tavaliselt tehakse mingi aja pärast revers split ja liikumine jätkub
Tänan. Panen siia ka täiendava info.
USO (United States Oil Fund LP) on börsil noteeritud sünteetiline indeksfond, mis püüab jäljendada nafta (eriti WTI – West Texas Intermediate) hinnaliikumisi, investeerides peamiselt nafta futuurlepingutesse. Kuna fond ei hoia füüsilist naftat, vaid futuure, sõltub tema väärtus suuresti futuuriturul valitsevatest tingimustest – eriti nähtusest, mida nimetatakse contango'ks.
Contango on olukord, kus tulevaste kuude futuurihinnad on kõrgemad kui jooksva aja või lähiaja hind (tuntud ka kui "spot hind"). See võib tekkida mitmel põhjusel, näiteks:
USO investeerib peamiselt lühiajalistesse nafta futuurlepingutesse, mida tuleb enne tähtaega „rullida” (ehk müüa aegumaolev leping ja osta uus, kauge tähtaegaga leping). Kui turul on contango, siis on järgmise kuu futuurihind kõrgem kui praeguse hind. Sellisel juhul:
Seega, kui nafta turg on pikaajalises contango olukorras, võib USO tootlus pikas perspektiivis jääda alla füüsilise nafta hinnaliikumistele, kuna iga kord, kui lepinguid rullitakse, „lahustub“ osa väärtusest kõrgemate uute hinnatasemetega.
Selline struktuur tähendab, et investeering USO-sse võib pikaajaliselt alahinnata nafta tegelikku hinnatõusu, eriti olukorras, kus contango on püsiv ja märkimisväärne.