White_Nigga
Huvitav et tänased aktsionärid sellised flegmad on - kui minul seda kraami portfellis leiduks, prooviksin sellest esimesel võimalusel lahti saada
Huvitav et tänased aktsionärid sellised flegmad on - kui minul seda kraami portfellis leiduks, prooviksin sellest esimesel võimalusel lahti saada
<blockquote><b>"White Nigga"</b><br />Huvitav et tänased aktsionärid sellised flegmad on - kui minul seda kraami portfellis leiduks, prooviksin sellest esimesel võimalusel lahti saada</blockquote><br/><br/>enamusel on sisseostu hind palju kõrgem, kui tänane hind. Isegi müüsin veel hiljuti maha ja kui aus olla, siis kasum oli vaid mõni sent aga vabanemis tunne oli hea.
<blockquote><b>"renx911"</b><br /><blockquote><b>"White Nigga"</b><br/>Huvitav et tänased aktsionärid sellised flegmad on - kui minul seda kraami portfellis leiduks, prooviksin sellest esimesel võimalusel lahti saada</blockquote><br/><br/>enamusel on sisseostu hind palju kõrgem, kui tänane hind. Isegi müüsin veel hiljuti maha ja kui aus olla, siis kasum oli vaid mõni sent aga vabanemis tunne oli hea.</blockquote><br/><br/>Kes jääb kinni sisenemishinda, siis vaadake Hagen Bikesi saatust ;)
seal tuleb ju 30c väljamakse aktsia kohta<br/>ise ju teate, mis selle peale aktsiahind teeb
Nordeconil pole olnud ka halb aasta - müük küll vähenes, kuid rahavood taas rohelises<br/><a target="_blank" href="https://ml-eu.globenewswire.com/Resource/Download/c23f1b26-a18f-4f90-9962-296280f0f80a">https://ml-eu.globenewswire.com/Resource/Download/c23f1b26-a18f-4f90-9962-296280f0f80a</a>
<b>8 november</b><br/><i>"...Osa omandamise ja müügihinna vahe on 8 219 233 eurot, mis mõjutab Seltsi 2023. aasta finantstulu..."</i><br/><a target="_blank" href="https://view.news.eu.nasdaq.com/view?id=b296d130be3052e76b0408001946ba648&lang=et&src=listed">https://view.news.eu.nasdaq.com/view?id=b296d130be3052e76b0408001946ba648&lang=et&src=listed</a><br/><br/><br/>Emaettevõtte aktsionäridele kuuluv omakapital 30 septembril: 20,4 MEUR<br/>Emaettevõtte aktsionäridele kuuluv omakapital 31 detsembril: 21,6 MEUR<br/><br/>=><br/>8 novembril oleks olnud võimalik kirjeldada mis juhtub omakapitaliga. See number mis anti müügitehingu kohta ei öelnudgi palju, kui ei selgunud mis juhtub bilansiga.
<blockquote><b>"yanek"</b><br />seal tuleb ju 30c väljamakse aktsia kohta<br/>ise ju teate, mis selle peale aktsiahind teeb</blockquote><br/><br/>30 senti on keeruline uskuda. Konsolideeritud raha saldo 11.9 mEUR. Aktsiaid ettevõttel 32 375 483, mis tähendaks väljamakset summas 9.7 mEUR. Jaotamata kasum seisuga 31.12.2023 0.9 mEUR. Ehk et tuleks teha aktsiakapitali vähendamine, mis sellises summas ei tundu reaalne. Kui 31.12.2023 seisuga kuulus emaettevõtte aktsionäridele omakapitali summas 21.6 mEUR, tähendaks 30 sendine väljamakse aktsiakapitalist omakapitali vähendamist 45% võrra. Ei tundu väga mõistlik plaan pikemas perspektiivis.
<blockquote><b>"Mardike"</b><br />Nordeconil pole olnud ka halb aasta - müük küll vähenes, kuid rahavood taas rohelises<br/><a target="_blank" href="https://ml-eu.globenewswire.com/Resource/Download/c23f1b26-a18f-4f90-9962-296280f0f80a">https://ml-eu.globenewswire.com/Resource/Download/c23f1b26-a18f-4f90-9962-296280f0f80a</a></blockquote><br/><br/>Kuid mis on positiivse rahavoo taga? Palun parandage kui eksin, kuid paistab, et suures osas on see tingitud sellest, et klientide ettemaksed on suurenenud aastaga 7M pealt 21M peale ehk +14M. Sisuline küsimus on kui palju õnnestub sellest lõpuks kasumina joone alla jätta...?
Kiideldakse brutokasumi kasvuga, samal ajal lükatakse üld-ja turustuskuludele rahulikult 1,8 milli otsa, mis selle kõik ära sööb. Tuleks ikka kõvasti kuluallikate harvendamisega tegeleda. <br/>Kuigi müüdi Nobe ja saadi sealt ca 5 milli kasumit, mis maandus finantstulude reale, siis kokkuvõttes said börsil kaupleva emaettevõtte aktsionärid ikka ligi milli puhast lossi. Ilma Nobe müügita oleks saadud 6 milli puhast lossi, see annab müügile hoopis teise sisu ja perspektiivi. <br/>Nüüd ollakse sunnitud Nobe-ga suures mahus samal turul konkureerima, olukorras, kus sama hinna juures üks teenib kasumit ja teine mitte.
Nii Merko Läti kui ka Nordeconi CEOd on nüüd siis naised.<br/><br/>Seotud, või mitte:<br/><br/>Kui vahel on põhjust muretseda Nordeconi bilanssi pärast, siis 31 märtsi seisuga tõden (põgusalt):<br/><br/>Raha, ja raha ekvivalendid: 16,0 MEUR<br/>Laenukohustused: 17,8 MEUR<br/><br/>...ehk väga väike netovõlg, ja koos sellega hea finantsneto.
AS Nordecon's group company, Tariston AS, and OÜ Rail Baltic Estonia have signed a construction contract for the first phase of railway infrastructure construction on the Rail Baltica main route in Pärnu County, on the Selja-Tootsi section. The work will involve building a total of 14.5 kilometers of railway embankment and six structures, including three ecoducts, two viaducts, and a pedestrian and bicycle tunnel. The total volume of earthworks for the entire section is approximately 2.5 million cubic meters. The cost of the contract is 62.3 million euros, plus VAT, and the works will be completed by the end of 2028.
Oskab keegi öelda, mis dividende maksis välja Nordecon 2024.aastal? Minu teada nad ei maksnud ja ma ei leia ka otsust, mille järgi makstaks. Samas rahavoogude aruande järgi on makstud.
See on mittekontrollivale osalusele (tütarettevõtte vähemusaktsionäridele), mitte emaettevõtte aktsionäridele makstud dividend. Vt konsolideeritud aruande lk 23.
Riigi Kaitseinvesteeringute Keskus ja Nordecon AS sõlmisid lepingu Tapa uue liitlastele mõeldud kasarmu projekteerimiseks ja ehituseks. Lepingu maksumuseks on 5.3 miljonit eurot ning hoone valmib 2026. aasta kevadel.
Börsiettevõtte puhul pole pointi esitleda töövõitudena 5 miljonilisi hankevõite, see on Nordeconi jaoks toidujääk hambavahes. Lisaks oluline pole mitte hankevõit, vaid see, mis pärast kätte jääb... kui jääb.
Hmm, võib-olla sul on õigus, ja finantsfoorumis börsiettevõtte nimelisse teemasse postitada börsiettevõtte tegevusega seotud uudis on tõesti poinditu.
Tänan, et informeerisid lugejaid asjaolust, et ehitusfirma puhul on oluline, kui palju jääb hankemaksumusest raha üle.
Ei saa sinu pahameeletormist sugugi aru. Küsin üle, kas sain õigesti ikka aru - et sina võid postitada mingi X uudise Nordeconi kohta, ilma igasuguse isikliku panuseta, küll aga on ennekuulmatu, kui mina esitan oma isikliku seisukohta? No selge siis, võtan teadmiseks, et edaspidi tuleks enne sinult luba küsida kui oma arvamust avaldan. Ole lahke, jätka ka edaspidi uudiste kopeerimisega, aitäh selle eest.
ma ei tea, kui aktsia hind on aastaga teinud 50%-se kasvu, siis aastases arvestuses peaks küll olema raske rahulolematu olla ... :D
Olen ka tõsiselt pettunud. Arvasin, et midagi näpuotsaga ikka see aasta tuleb aga ei midagi. Nii juhtub kui pea 2/3 on kahe aktsionäri käes, kes jagavad dividende põhimõttel, et mul endal ei ole hetkel vaja raha väljavõtta jätame jaotamata. Ma ei näe ka webinari aega ega midagi kus keegi oleks valmis seda otsust ja selle tagamaid põhjendama.
Pigem ei ole olukord kiita, sest emaettevõttel suured RKIKid läbi (kui just ei näidata midagi siia aastasse), mõned lõppevad projektid ja siis paar suuremat rahavoo tootjat - I kv võib nigel tulla. Vähemalt tõstis suuromanik dividendita jäämise kompensatsiooniks oma palka :)
Nordeconi Tom võiks Merko Tomi juurde õpiposiks minna.
Härrased, Nordecon ei ole investeeritav ettevõte. Punkt. Ta pole päris Premia Foods, aga väikeaktsionäri osalusel on siiski väärtust ainult Lumani armust.
2024.a. Q4 aruandes on kenasti kirjas finantseesmärgid 2023-2027, muuhulgas: "Hea dividenditootlus Nordeconi aktsionärile." Eem, kas keegi mäletab, millal ja palju Nordecon viimati dividendi maksis? Annab see pikaajaliselt välja "hea dividenditootluse", mh?
Ja mõelge nüüd, miks peaks Nordecon üldse dividendi maksma? Enamusomanik Nordic Contractors (loe Luman) tõmbab ettevõttest omale ka ilma divika ja maksukuluta niipalju cashi kui õigeks peab. Hetkel ligikaudu 2 mln eurot aastas - see on siis enamusomaniku poolt osutatud jumal teab mis "kontserni juhtimisteenus" vms. Huvitaval kombel just Nordeconile, mitte nt Arealisele.
Kui tekib tahtmine seda summat nt puhaskasumiga võrrelda, siis ärge unustage 2024.a. puhaskasumist ca 370k maha lahutada, see on fantoomintressitulu mingist Ukraina sidusettevõttest. Kes aga bilanssi ja dividendivõimekust uurib või jumal hoidku P/B näitajat arvutab, ärgu unustagu omakapitalist ca 9,5 mln maha lahutamast. See on mingi Ukraina sidusettevõtte arendusprojekti kinnistu hüpoteegiga tagatud laenunõue. Kindlasti väärt paljupalju, juba paljupalju aastaid! KPMG viriseb ja kinnitab järjekordse auditi märkusega, aga mida need audiitorid ka Ukrainast teavad, eksole?
isegi kui oleks määratud need 3 sendikest, siis poleks see sind ilmselt väga aidanud.
Andke sellele aplale ometi raha.
Isegi Meidla lepib vist ainult mõne tuhandega Hepsoris ja seejuures ka oma aktsiate pideva väärtuslangusega.
Üldkoosolekud sel aastal jälle samal päeval tulemas nendel ettevõtetel.
Kangesti tahaks minna kinnitama Meidla lahkumist aga ka Lumani tasu tõusu vastu hääletama.
Muidugi ei ole. Eetikat sellega ei kujunda.
Kas Luman loobub sel päeval oma trikkidest?
Oleneb kes Talsinkit ehitama hakkab!
kasutaja575
Algatan spekulantidele kerge alateema - mida teeb aktsia 9. mail peale vahearuande avaldamist? Täpseimale pakkujale auhinnaks midagi välja ei taha panna, rahad on Nordeconis kinni - au ja kuulsus siis ehk. Panustan esimesena vastusega ka: usun (loe: loodan), et jätkuva kasumliku tegutsemise tõttu sulgub NCN1T 9. mail hinnaga 0,815 eurot.
Noojah.
Aurora võttis Nordeconi hinna teema 2 nädalat tagasi hästi kokku: "väikeaktsionäri osalusel on siiski väärtust ainult Lumani armust" Võtke bilanss ette ja lahutage omakapitalist "goodwill" ja "Ukraina hapu nõue" ning tulemus on ümmargune 0. Kui see ettevõte kunagi mingit raha teenib, siis kõigepealt peab Luman söönuks saama ja seejärel vaatab, kas jäi midagi teistele või mitte.
Nordeconil business as usual.
Börsifirma aktsionärid on poolaastaga teeninud kahjumit, suuromanik ehk Nordic Contractors sikutas aga omale samal ajal läbi juhtimisteenuste ca 800k. Ülikõva juhtimine, pole midagi öelda.
Nordecon ärikasum oli Q3 küll jätkuvalt languses, kuid langus aeglustus. Kolmandas kvartalis vähenes ärikasum aastaga 1,1 miljonit eurot ehk 28,8%, samas kui teises kvartalis oli langus kiirem, 33,2%.
Languse peamine põhjus oli tulude vähenemine avalike hoonete ehitusest. Aasta esimese üheksa kuuga langesid selle valdkonna tulud 47,8 miljonit eurot ehk 45,7%.
Ettevõtte enda sõnul on hoonete ehituse tellimuste mahus vähenenud ka riiklike investeeringute maht, mis mõjutab tulevasi tulusid.
Kui me vaatame RYTM AI abil võrdlust konkureerivate ettevõtetega, siis Nordeconi ärikasumi kasv on parem kui Merko Ehitusel (-59.8%), kuid oluliselt nõrgem kui Arco Vara 134.9% kasv. Merko Ehituse kasumi languse põhjustas ehitusteenuse müügitulu järsk vähenemine 63.8% võrra. Arco Vara kasvu vedas müügimahu suurenemine, kuna müüdud ühikute arv enam kui kahekordistus (25 vs 12). Allikas: https://www.rytm.ai/et
Tundub nagu keegi oleks juba dividenditeate saanud.
0.698
kompromissina ca 30% emaettevõtte market capist - äiii ole hullu, elame veel sest maksed on ajatatud! (https://view.news.eu.nasdaq.com/view?id=b14b465357ca9b43f4607b58319232b6a&lang=et&src=listed)
Perspektiivi mõttes paneme kõrvale 31.12.2025 bilansi omakapitali osa ja veelgi konkreetsemalt Jaotamata Kasumi:
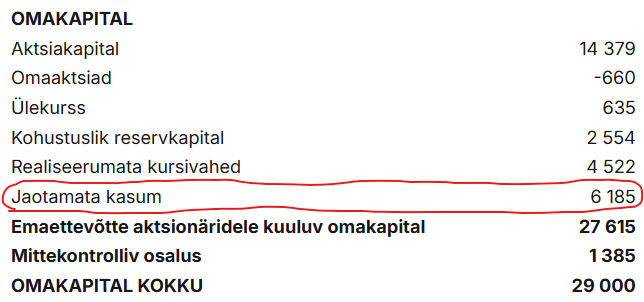
Tegu tütarettevõtte Swencn AB kompromissiga. See tütarettevõte on rahatu nagunii ja paslik on NCN juhtkonnal kaaluda varianti Swencn AB maksejõuetuse väljakuulutamist ... Lepingulisi seoseid ma muidugi ei tea, äkki on NCN juba mingi garantii (teostusgarantii?) kaudu käsist-jalust seotud. Maksejõuetus pole häbiasi, tuleb mõtet kaaluda.
Pressiteates oli kirjas, et tütarettevõte ja kontsern sõlmisid selle kokkuleppe, viisakas oleks nüüd öelda ka, et kui suur osa sellw kulu katmisest emaettevõttele jääb.. võib-olla mingi emaettevõtte garantiikiri lepingus olnud vms.
Saan aru küll, et mingite vähemalt 6a vanade halbade otsuste tagajärjed, aga 8mil. Lepingu tühistamise eest üle 6m trahvi maksta... vägisi tuleb tunne nagu võiks Taavi Libe sinna peakontorisse saata stiilis "Tulime nüüd vaatama inimesi, kelle järjestikused halvad otsused on rahaliselt viinud järjest keerulisemasse olukorda ja kus nõuded juba üle pea kasvanud.. kuidas siis ikkagi nii läks? Astume sisse ja küsime!"
Tahaks ikka teada, mis sit kokku keerati. Börsiteatest jääb mulje, et suur ja tugev rootsi onu võttis alusetult headelt eesti poistelt 6,5 milli ära ja kogu lugu. KUUS ja POOL miljonit pole mingi 3.50, et oih ikka juhtub - unustame ära.
Ei kõssa nad midagi, tellija on ju ehitusspetsialistide arvates alati nn pahatahtlik :slight_smile: Eks üht-teist on ju teada, aga natuke kummastab selline summa, mida see küll korvab. Aga asi tõsine, kunagine välisturu eest vastutajat märtsist alates enam töötajate nimekirjas ei ole.
Huvitav, mida tähendab, et kokkulepe 6,5 milj ei mõjuta kontserni likviidsust. See on suurem kui jaotamata kasum. See on 4x suurem kui emaettevõtte puhaskasum 2025 aastal. Pakun, et bilansis read võlad hankijatele (nii lühiajalised kui pikaajalised) hakkavad jälle hooga suurenema. Väikesed ehitusfirmad saavad rootsi kokkulepet omal nahal tunda.
karvakera19/03 18:47Huvitav, mida tähendab, et kokkulepe 6,5 milj ei mõjuta kontserni likviidsust....
pakun et seda tuleb võtta, kui tegelikkuses (rahavoogudes) juba ammuilma asetleidunud juhtumile ehk nüüd on tegu varasemalt laekumata jäänud/makstud rahade juriidiliselt korrektselt allkirjastatud vormistamise hetke saabumisega.
Kui börsiteates on kirjas "Summa makstakse välja pikaajalise graafiku alusel ning ei mõjuta kontserni likviidsust. ", siis "juba toimunud" see ei ole. Teoreetiliselt on piisavalt pika graafiku korral muidugi võimalik öelda, et igakuine 3.50 tõepoolest kontserni likviidust ei mõjuta. Kui palju igakuiselt välja tuleb maksta - ei avaldatud.
Tsiteerin: Börsiteate järgi tehing mõjutab negatiivselt kontserni 2026. aasta majandustulemust. Küsimuse peale, mida see täpsemalt tähendab, vastas Tambek, et kogu kompromissi summa kajastatakse 2026. aasta tulemuses. Seega tuleb 2026 korraliku miinusega ja järgmistel aastatel saab puhtalt lehelt alustada. Vastasel juhul oleks iga aasta a`la -1mln ja niigi nääpsu kasum nullilähedane ja juhatus ei saaks ju mingit tulemustasu :slight_smile: .
ehitusettevõtetes võib kasum ja raha liikuda täiesti erinevates aruande perioodides .... aga kuna ma ise nordeconi ei oma, siis ma rohkem sel teema ka kaasa ei räägi ... asjaosalistel soovitan tutvuda börsiteadete ja juhtkonna kommentaaridega - üldjuhul on seal piisava täpsusega kogu info olemas ning oluliselt objektiivsemas vaates võrreldes netifoorumites levivaga. Edu!
Ettevõte sai 110 mln lepingu ja aktsia pigem mikrokäibeka kukub! On ikka veidrik.
Lepingu summa ei tähenda alati kasumiga lõppevat hanget. Rootsi näol hea näide ja reaalslelt ka Eestis ei lõppe kõik projektid alati plussiga. Samas aktsia hinna muutust võiks tuua dividentide maksmine aga seda nad ei taha teha.
Mulle tundub, et aktsia vähegi atraktiivsemaks muutmiseks on peamine komponent kuidagi tõestada, et aktsionäride huvisid arvestatakse, seni on päris palju punaseid lippe vastupidises suunas tulnud (see Rootsi katastroof + selle üsna pealiskaudne aktsionärile põhjendamine, dividendide süsteemne mittemaksmine ka siis kui hästi läheb, kõrged juhtimistasud ka halbadel aegadel, madal kasumlikus üsna suure käibe juures, samas kui konkurendid (Verston, Merko) suudavad analoogsetest projektidest märksa rohkem teenida, kõige kasumlikuma haru NOBE müümine jnejne.)
Miks see nii on läinud tõenäoliselt teab ainult sisering. Potentsiaali teostamata tööde mahu põhjal on kõvasti, teeniks nüüd sellest aktsionäridele lõpuks natukene raha ka?
Nii on. Nüüd kus kütusekirves ka RB ja teedeehitajate pea kohal ja uus hangegi eeldab massiivset tehnikaga müttamist võib kasumlikkus sulada.
nu vot, maksis NCN dividende küll. lugege poolaasta aruannet. he-he-hee ... vabandust, kamraadid, kohatu irvitamise eest, maksjaks oli muidugi Embach, kes igal aastal on raha teeninud. eks Salusaar & Co tahtis ka lõppeks oma töö vilju maitsta ning eruseersandi võim kaasosanikke keelata on peale NOBE müüki oluliselt lahjenenud.