<blockquote><b>tulu</b><br />Neivelt virutab .... " .... Hirmutame inimesi sõjaga ning kutsume teisi siia investeerima,“ </blockquote><br/>Lugesin seda lühikest artiklit. Mida see Neivelt silmas peab sõjahirmutamise all? Ma ei usu et ta on niivõrd rumal, ma arvan et keegi maksab tal selle jutu kinni. Või on ta tõesti rumal?
<blockquote><b>Kippari</b><br/>Neivelti sõnul tuleks arutada, kas teist pensionisammast on vaja või mitte.<a target="_blank" href="http://arileht.delfi.ee/news/uudised/neivelt-eesti-valisinivesteeringutest-me-oleme-nagu-kilplased?id=75662215">http://arileht.delfi.ee/news/uudised/neivelt-eesti-valisinivesteeringutest-me-oleme-nagu-kilplased?id=75662215</a> Peab mainima, et jutul on jumet küll.</blockquote><br/><br/>Neiveltilt täiesti õigustatud küsimus. <br/><br/>Üleüldse on pensionite teemal kergelt "kaebaks riigi kohtusse" maik juures, eriti nüüd kus planeeritakse pensioniea tõstmist. Juhtus see, mida kahtlustati, et neid sambaid ei ole keskmisel (loe. vähemjõukal tööinimesel) inimesel võimalik kätte saada. Keskmine inimene rügab oma eluajal tööd teha, paigutab kohustuslikus korras oma säästud - jah, raha mida ta võiks täna säästa või tarbida - pensionifondi. Tööinimese ja vähemõjukate eluiga on muide lühem, kui keskmiselt jõukamal inimesel. Aga plaan on hea, vaene tööinime sureb lihtsalt varem ära ja uus põlvkond saab plekkida jõukamate ja tervemate inimeste pensionieas tekkivaid võimalikke ravikulusid. See jõukam ja tervem saab kõigele lisaks ka oma pensionisambast maksed kätte ja elab nagu lill. Got the point?! See ongi sotsiaaldemokraatia põhjamaine mudel, mis oma sisult ei kõlba ka peldikupaberiks.
Selle pensioniea tõstmise vastu pröökav enamus ei adu lihtsat tõsiasja:<br/>1. meil on võimalik maksta pensioniteks summa X (X suurus muutub ajas aga kõik märgid näitavad, et suhtelise väärtuse osas on tegemist langeva trendiga)<br/>2. meil on valida, kas jagada X suurema või väiksema hulga inimeste vahel. Seda saab kõige lihtsamalt juhtida läbi pensionile jäämise vanuse muutmise.<br/>Praegu olla pensionid väikesed + X suhteline väärtus langeb ajas + eluiga pikeneb = ???<br/>
<blockquote><b>tulu</b><br />Neivelt virutab täpselt naelapea pihta: "Samas on absurdne, et meie ise ei usu oma tulevikku ja viime oma kõige pikema raha ehk pensioniraha riigist välja. Hirmutame inimesi sõjaga ning kutsume teisi siia investeerima,“ <br/></blockquote><br/><br/>Tegelikult on Neivelti jutt loll mis loll.<br/>Pensionifondide eesmärk peaks olema maksimaalse tootlikkuse teenimine ükskõik kuhu investeerides. Ostku kasvõi mõni Nauru laadne saar ära ja müügu maavarana maha.<br/>Kui nüüd pannakse kohustus Eestisse investeerida, siis tekib kohe peamisele eesmärgile piirang. Pealegi on maailmas raha hetkel nii odav, et kui on hea idee või äriplaan pole selle raha saamisega kah probleeme.
See on muidugi huvitav, kuidas pensionifondid leiavad endale pidevalt takistusi investeerimisobjektide leidmisel,<br/>samal ajal kui Eften, Horizon, jt leiavad pidevalt võimalusi investeerimiseks.<br/>Varasemal ajal välditi Eesti ja Leedu Telekomi jutuga, et aktsiarisk on liiga suur. Investeeriti igasugu huvitavatesse <br/>võlakirjadesse, sest nagu õpik ütleb on võlakirja risk madalam aktsia riskist. Aga see osa, kus emitendi riskist räägiti jäi vist vahele, sest suur osa sellest võlaportfellist ei toonud nominaaligi tagasi.<br/>Ja kuna defaulte oli palju, siis suure hirmuga pandi ka vähegi kvaliteetsem kraam kriisi tipphetkel suure lossiga kinni<br/>(kuulu järgi ostis siin üks kohalik kapitalist 25 senti/euro vastu Kalevi võlga fondidelt).<br/>Seega kammitseb meie pensionifonde pigem hirm kui võimaluste puudumine kohalikul turul ja ilmselt ka keskkontori valvas pilk, mis kärbib kohaliku tasandi võimalikku entusiasmi juba eos.
<blockquote><b>mx77</b><br/><blockquote><b>tulu</b><br/>Neivelt virutab täpselt naelapea pihta: "Samas on absurdne, et meie ise ei usu oma tulevikku ja viime oma kõige pikema raha ehk pensioniraha riigist välja. Hirmutame inimesi sõjaga ning kutsume teisi siia investeerima,“ <br/></blockquote><br/>Tegelikult on Neivelti jutt loll mis loll.<br/> Pealegi on maailmas raha hetkel nii odav, et kui on hea idee või äriplaan pole selle raha saamisega kah probleeme.</blockquote><br/>no meie riigi käitumist vaadates tundub ju vastupidi. Sellel asemel, et odava rahaga superministeerum ehitada, lastakse see ehitusfirmal kalli laenuraha+marginaali eest ehitada ja makstakse kõik see kinni meie rahaga. Sellist objekti kindla rendirahaga tahaks iga fond oma portusse.
Kas <b>Indrek Neivelt</b> on lahti seletanud, et mida ta täpsemalt <b>sõjahirmutamise</b> all silmas peab?
<blockquote><b>ttrust</b><br />Kas <b>Indrek Neivelt</b> on lahti seletanud, et mida ta täpsemalt <b>sõjahirmutamise</b> all silmas peab?</blockquote><br/><br/>See on poliitiline risk, mida Neivelt väga pingsalt jälgib. Ja nimelt, mis on põhjustanud selle, et Neiveltil on endal hirm Eestisse pikaajaliselt raha paigutada.
<blockquote><b>ttrust</b><br />Kas <b>Indrek Neivelt</b> on lahti seletanud, et mida ta täpsemalt <b>sõjahirmutamise</b> all silmas peab?</blockquote><br/><br/>Ta ei pea midagi lahti seletama, seda teevad paljud teised, sh president:<br/><br/><a target="_blank" href="http://vorumaateataja.ee/ee/233-ajalugu/15610-ilves-me-hoolime-riigikaitsest">http://vorumaateataja.ee/ee/233-ajalugu/15610-ilves-me-hoolime-riigikaitsest</a>
<blockquote><b>2korda2</b><br />Selle pensioniea tõstmise vastu pröökav enamus ei adu lihtsat tõsiasja:<br/>1. meil on võimalik maksta pensioniteks summa X (X suurus muutub ajas aga kõik märgid näitavad, et suhtelise väärtuse osas on tegemist langeva trendiga)<br/>2. meil on valida, kas jagada X suurema või väiksema hulga inimeste vahel. Seda saab kõige lihtsamalt juhtida läbi pensionile jäämise vanuse muutmise.<br/>Praegu olla pensionid väikesed + X suhteline väärtus langeb ajas + eluiga pikeneb = ???<br/></blockquote><br/><br/>Lisaks sellele: pensioniiga tõstes summa X suureneb.
Ei suurene. Pensionäride hulk kasvab kiiremini kui see võit. Ja keegi ei vaja 65+ tööinimesi ja nende suutlikkus ümberõppeks on kaheldav. Lihtsalt tekib mingit heitunud massi juurde, kellele riik ei pea penssi maksma, st ebavõrdsuse kasv - kehva tervisega puupead kannatavad, terved ajudega pensionieelikud venitavad kuidagi välja.
<blockquote><b>kindsigo</b><br />Ei suurene. Pensionäride hulk kasvab kiiremini kui see võit. Ja keegi ei vaja 65+ tööinimesi ja nende suutlikkus ümberõppeks on kaheldav. Lihtsalt tekib mingit heitunud massi juurde, kellele riik ei pea penssi maksma, st ebavõrdsuse kasv - kehva tervisega puupead kannatavad, terved ajudega pensionieelikud venitavad kuidagi välja.</blockquote><br/>Ei saa niivisi öelda, et ümber ei õpi jne. See, et nõukogude ajal elanud inimesed SUURES OSAS ümber ei õpi, on nõukogude mentaliteedi ning isikute tervise küsimus. Ma arvan et praegune noor on vanas eas palju tegusam. Välismaal on näiteid küllaga.<br/>
Jep, on ju selge, et praegused 40-aastased löövad 30 aasta pärast 70-aastastena selleks ajaks olemasolevaid roboteid igast asendist ja igas töös :-)<br/><br/>Tegelikut ainus võimalik töö, mis mulle pähe tulb, võiks olla 90-aastaste voodi kõrval istumine ja lolli ning faktivaese jutu heietamine (Mäletad, kuidas me Balti ketis... Mäletad, kuidas me Royali piiritusega...). Targa ja faktirohke jutu ajamisel on ilmselt Siri järeltulija natuke efektiivsem.
Jah, ma ka ootan, millal võimud oma exceli valemitesse tehnoloogia arengu tõttu kaduvad töökohad ja selle tõttu väheneva sots. maksu sisse kalkuleerivad. USAs näiteks ennustatakse 4,2 miljoni töökoha kadumist ainuüksi seoses isesõitvate taksode, rekkade ja busside tulekuga lähema 10 a jooksul. USAs on ca 126 miljonit töötavat inimest, millest 4,2 miljonit ei olegi nii tühine osakaal.<br/><br/>Kodanikupalk on nii uus mõiste Taavi jt jaoks, samas Soomes seda mudelit juba katsetatakse, keegi võiks valitsusele Soome komandeeringu orgunnida vms. Tuleviku II sammas võiks osaliselt tulla robotite tööst tuleva kasumi maksustamisest. See on ainus lahendus - robotite tulumaks.
Laseme ludiidid tänavatele?
<blockquote><b>kindsigo</b><br/>Jah, ma ka ootan, millal võimud oma exceli valemitesse tehnoloogia arengu tõttu kaduvad töökohad ja selle tõttu väheneva sots. maksu sisse kalkuleerivad. USAs näiteks ennustatakse 4,2 miljoni töökoha kadumist ainuüksi seoses isesõitvate taksode, rekkade ja busside tulekuga lähema 10 a jooksul. USAs on ca 126 miljonit töötavat inimest, millest 4,2 miljonit ei olegi nii tühine osakaal. </blockquote><br/>Kindsigo, oskad ehk tuua näiteid maailmast, kus robotite tõttu on tekkinud suur tööpuudus ja kõik sellega kaasnev - palkade kukkumine ning näljahädad. <br/>Töökohti kaob kogu aeg, näiteks inimtööjõu-mahukas õmblustööstus on USA-st jalga laksnud. kas see on tekitanud massilist naiste tööpuudust? Enam ei vaja maailm liftipoisse, hotellidesse portjeesid jne... Loetelu võiks jätkata.<br/><br/>Minu arust oleme me selle teema siin foorumis ükskord juba läbi nämmutanud. Ei peaks teist korda nämmutama. <br/><blockquote><b>kindsigo</b><br/>Kodanikupalk on nii uus mõiste Taavi jt jaoks, samas Soomes seda mudelit juba katsetatakse, keegi võiks valitsusele Soome komandeeringu orgunnida vms. Tuleviku II sammas võiks osaliselt tulla robotite tööst tuleva kasumi maksustamisest. See on ainus lahendus - robotite tulumaks.</blockquote><br/>Kui suur võiks olla kodanikupalk Sinu arust? Kuidas arvutada roboti kohta tulu?<br/><br/>Kunagi oli Eesti tööstuses suure osakaaluga õmblustööstus, kalatöötlemine jne, mis nõudsid tööjõudu. Enam pole. Kas meil on tööpuudus? Kas maksud on seetõttu laekumata?
Kui varem on nämmutatud, siis olgu seekord minu poolt vaikus.<br/><br/>Tulu roboti kohta? Sellest saab väga suur vaidlus. Ühest küljest võiks ju võtta rekkamehe tunnitasu, korrutada selle isesõitva rekka töötundide arvuga ja summalt arvestada maksud maha nagu täna. Ainult et keeruliseks teeb selle asjaolu, et sel juhul jääb osa automatiseerimisest saadav tulu ettevõtjal väiksemaks. Kuigi samal ajal ta siiski ka võidab - isesõitev rekka ei pea tegema kohustuslikke puhkepause, lisaks pidi tihedalt üksteisel sabas sõitva rekkaderongi kütusekulu 15% vähenema. Jne. Kust see piir tõmmata, kui palju riik "roboti tulumaksu" endale küsib, seda arutavad tulevikus ministrid mitte meie siin.<br/><br/>Maapiirkonna tööpuudus on ju meil kohutav. Seal kus enne olid kalatööstused jne. Maal ei elagi enam kedagi, sest tööd pole. Maksud veel laekuvad, sest inimesed on linnas mingi töökoha saanud. See ei jätku nii. Küsige taksojuhtidelt, mis plaanid neil on varsti.
<blockquote><b>OKOB</b><br />See on muidugi huvitav, kuidas pensionifondid leiavad endale pidevalt takistusi investeerimisobjektide leidmisel,<br/>samal ajal kui Eften, Horizon, jt leiavad pidevalt võimalusi investeerimiseks.<br/>Varasemal ajal välditi Eesti ja Leedu Telekomi jutuga, et aktsiarisk on liiga suur. Investeeriti igasugu huvitavatesse <br/>võlakirjadesse, sest nagu õpik ütleb on võlakirja risk madalam aktsia riskist. Aga see osa, kus emitendi riskist räägiti jäi vist vahele, sest suur osa sellest võlaportfellist ei toonud nominaaligi tagasi.<br/>Ja kuna defaulte oli palju, siis suure hirmuga pandi ka vähegi kvaliteetsem kraam kriisi tipphetkel suure lossiga kinni<br/>(kuulu järgi ostis siin üks kohalik kapitalist 25 senti/euro vastu Kalevi võlga fondidelt).<br/>Seega kammitseb meie pensionifonde pigem hirm kui võimaluste puudumine kohalikul turul ja ilmselt ka keskkontori valvas pilk, mis kärbib kohaliku tasandi võimalikku entusiasmi juba eos.</blockquote><br/><br/>II sammas ju pole halb idee<br/>Arvan sama, et see on peamine põhjus, miks see II sammas pole "tööle hakanud"<br/>Muidugi võib olla ka võimalus, et suurärimehed ei lase "riigi raha" konkureerima normaalsetesse projektidesse
Teisele sambale alternatiivi, vähemalt paremat alternatiivi ei paista kuskilt.<br/>Samas on II samba kritiseerimise peamine põhjus just 2007-2010 tehtud investeerimisotsused<br/>ja siis nendele otsustele järgnenud paanilised otsused, mis tekitasid "augu", mis kajastub tootlustes<br/>ja tekitab tunde, et pensioni kogumine on mõtetu.<br/>Paanika harjal oli üks seltskond valmis isegi oma rahaturufondi investoreid karistama, mida ilmselt kodusel <br/>turul poleks kellelgi pähegi tulnud.<br/>Selle "suurärimeeste" asjaga on kindlasti nii, et nendesse asjadesse ei tohiks üks korralik pensionifond ilmselt ka parima tahtmise korral investeerida.
Ega need II pensionisambad ei näidanud korralikku kasvu ka ajavahemikul 2002 ... 2007. Investeerimisotsuseid tehti valesti kohe algusest peale, niipalju kui neid üldse teha lastigi.
<blockquote><b>113366</b><br />Jep, on ju selge, et praegused 40-aastased löövad 30 aasta pärast 70-aastastena selleks ajaks olemasolevaid roboteid igast asendist ja igas töös :-)</blockquote><br/><br/>A kui praegu 40-aastane Siret oma sirbiga ei jaksa kombainiga rukkipõllul sammu pidada, siis see tähendab, et peaks pensioniea kohe 35 aasta peale langetama?
Kristjan Järvan väidab arvude najal, et <u>kohustusliku II samba</u> olemasolu vähendab tuntavalt tulevast pensioni. Et kui inimestel oleks ainult I sammas ja rohkem sambaid poleks, oleks nende pension palju kõrgem.<br/><br/>(Ei ole paywall) <i>"Kristjan Järvan teisest pensionisambast: kui kaua me püramiidskeemis raha põletamist kannatame?"</i> <a target="_blank" href="https://arvamus.postimees.ee/6405199/kristjan-jarvan-teisest-pensionisambast-kui-kaua-me-puramiidskeemis-raha-poletamist-kannatame">https://arvamus.postimees.ee/6405199/kristjan-jarvan-teisest-pensionisambast-kui-kaua-me-puramiidskeemis-raha-poletamist-kannatame</a><br/><br/>Omal ajal, kui seda II sammast pähe määrima hakati, jõudsin ka mina umbes sarnasele arvamusele, et see raha, mida panen jooksvalt II sambasse, on panemise-hetkel <u>mulle kohutavalt palju rohkem väärt</u>, kui kunagi kauges tulevikus II sambast see raha <u>pensioni-piskuna</u> laekuma hakkab.
<blockquote><b>ttrust</b><br />Kristjan Järvan väidab arvude najal, et <u>kohustusliku II samba</u> olemasolu vähendab tuntavalt tulevast pensioni. Et kui inimestel oleks ainult I sammas ja rohkem sambaid poleks, oleks nende pension palju kõrgem.<br/><br/>(Ei ole paywall) <i>"Kristjan Järvan teisest pensionisambast: kui kaua me püramiidskeemis raha põletamist kannatame?"</i> <a target="_blank" href="https://arvamus.postimees.ee/6405199/kristjan-jarvan-teisest-pensionisambast-kui-kaua-me-puramiidskeemis-raha-poletamist-kannatame">https://arvamus.postimees.ee/6405199/kristjan-jarvan-teisest-pensionisambast-kui-kaua-me-puramiidskeemis-raha-poletamist-kannatame</a><br/><br/>Omal ajal, kui seda II sammast pähe määrima hakati, jõudsin ka mina umbes sarnasele arvamusele, et see raha, mida panen jooksvalt II sambasse, on panemise-hetkel <u>mulle kohutavalt palju rohkem väärt</u>, kui kunagi kauges tulevikus II sambast see raha <u>pensioni-piskuna</u> laekuma hakkab.</blockquote><br/><br/>Olen teiega samal meelel. Selleise kahjuliku oleku murdmine võiks olla valimisvõidule pürgijatele orietniiriks. <br/>Edu pealeminejatele !
<blockquote><b>ttrust</b><br />Kristjan Järvan väidab arvude najal, et <u>kohustusliku II samba</u> olemasolu vähendab tuntavalt tulevast pensioni. Et kui inimestel oleks ainult I sammas ja rohkem sambaid poleks, oleks nende pension palju kõrgem.</blockquote><br/><br/>Ja milliste arvude najal täpsemalt? Mees pole ju mingeid arvutusi toonud.. Lisaks võiks juba aru saada, et ainus võimalus meie põlvkonnal mingit raha I sambast näha, ongi vaid läbi selle 4%, mis II sambasse laekub.. Ilma selle süsteemita maksaksid lihtsalt musta auku..
Sama taseme analüüsi jätkas Keskpäevatunnis kahjuks ka <a target="_blank" href="https://majandus24.postimees.ee/6406148/ruussaar-pensionisambad-on-olnud-inimestele-pettumus">Ruussaar</a>: <br/><i>Tema sõnul liitus ta ise kolmanda sambaga umbes kümme aastat tagasi. «Kaks aastat kogusin sinna raha ja kokku kogunes vaid ühe kuupalga jagu. <b>Ja siis sain aru</b>, et sellel pole mõtet,» märkis Ruussaar.</i>
<blockquote><b>Cynic</b><br />Ilus jutt ja ilmselt kujuneb ka II samba müük vägagi edukaks. Samas on II samba fondidel suur hulk mõtetuid piiranguid ja veelgi mõtetumaid seadusandlusest tulenevaid kulutusi mis muidu hea idee (ja tootluse) ära nullivad. Kõige toredam on see, et pinsile jäädes ei saa mitte raha kätte vaid (kindlustusseltside lobby tõttu) tuleb kohustuslikus korras sõlmida elukidlustusleping kus vaest investorit kõigepealt f..takse surevustabeliga ja lisaks ei tohi kindlustusseltsid maksta suuremat kui intressi kui 3%. Tegin ka ise mõned arvutused ja avastasin, et kõik jamad kokku võtavad pika perioodi jooksul kenasti koogu riigi poolt antud 4% ära ja tuleb veel puudugi.</blockquote><br/><br/>Lihtsalt tahaks esile tõsta seda naelapead tabanud Cynic'u kommentaari käivitumisajast 2002 ;) - ja selle jutulõime kommentaarid algaastatest on niikuinii paslik ja huvitav nüüd taas üle vaadata
<blockquote><b>jam</b><br/><blockquote><b>Cynic</b><br/>Ilus jutt ja ilmselt kujuneb ka II samba müük vägagi edukaks. Samas on II samba fondidel suur hulk mõtetuid piiranguid ja veelgi mõtetumaid seadusandlusest tulenevaid kulutusi mis muidu hea idee (ja tootluse) ära nullivad. Kõige toredam on see, et pinsile jäädes ei saa mitte raha kätte vaid (kindlustusseltside lobby tõttu) tuleb kohustuslikus korras sõlmida elukidlustusleping kus vaest investorit kõigepealt f..takse surevustabeliga ja lisaks ei tohi kindlustusseltsid maksta suuremat kui intressi kui 3%. Tegin ka ise mõned arvutused ja avastasin, et kõik jamad kokku võtavad pika perioodi jooksul kenasti koogu riigi poolt antud 4% ära ja tuleb veel puudugi.</blockquote><br/><br/>Lihtsalt tahaks esile tõsta seda naelapead tabanud Cynic'u kommentaari käivitumisajast 2002 ;) - ja selle jutulõime kommentaarid algaastatest on niikuinii paslik ja huvitav nüüd taas üle vaadata </blockquote><br/><br/>- ja lisaks veel - väga levinud arvamus riigi poolt antud 4% kohta on ju reaalselt ikkagi ümber tõstetud 4%
<blockquote><b>jam</b><br /><blockquote><b>jam</b><br/><blockquote><b>Cynic</b><br/>Ilus jutt ja ilmselt kujuneb ka II samba müük vägagi edukaks. Samas on II samba fondidel suur hulk mõtetuid piiranguid ja veelgi mõtetumaid seadusandlusest tulenevaid kulutusi mis muidu hea idee (ja tootluse) ära nullivad. Kõige toredam on see, et pinsile jäädes ei saa mitte raha kätte vaid (kindlustusseltside lobby tõttu) tuleb kohustuslikus korras sõlmida elukidlustusleping kus vaest investorit kõigepealt f..takse surevustabeliga ja lisaks ei tohi kindlustusseltsid maksta suuremat kui intressi kui 3%. Tegin ka ise mõned arvutused ja avastasin, et kõik jamad kokku võtavad pika perioodi jooksul kenasti koogu riigi poolt antud 4% ära ja tuleb veel puudugi.</blockquote><br/><br/>Lihtsalt tahaks esile tõsta seda naelapead tabanud Cynic'u kommentaari käivitumisajast 2002 ;) - ja selle jutulõime kommentaarid algaastatest on niikuinii paslik ja huvitav nüüd taas üle vaadata </blockquote><br/><br/>- ja lisaks veel - väga levinud arvamus riigi poolt antud 4% kohta on ju reaalselt ikkagi ümber tõstetud 4% </blockquote><br/><br/>Kas sa mõtlesid ümber tõstetud nn.esimesest sambast teise?
Ärge unustage tulumaksu tagastust! Eluaegse pensioni korral jääb see ju teile.
<blockquote><b>vipo</b><br /><blockquote><b>jam</b><br/><blockquote><b>jam</b><br/><blockquote><b>Cynic</b><br/>Ilus jutt ja ilmselt kujuneb ka II samba müük vägagi edukaks. Samas on II samba fondidel suur hulk mõtetuid piiranguid ja veelgi mõtetumaid seadusandlusest tulenevaid kulutusi mis muidu hea idee (ja tootluse) ära nullivad. Kõige toredam on see, et pinsile jäädes ei saa mitte raha kätte vaid (kindlustusseltside lobby tõttu) tuleb kohustuslikus korras sõlmida elukidlustusleping kus vaest investorit kõigepealt f..takse surevustabeliga ja lisaks ei tohi kindlustusseltsid maksta suuremat kui intressi kui 3%. Tegin ka ise mõned arvutused ja avastasin, et kõik jamad kokku võtavad pika perioodi jooksul kenasti koogu riigi poolt antud 4% ära ja tuleb veel puudugi.</blockquote><br/><br/>Lihtsalt tahaks esile tõsta seda naelapead tabanud Cynic'u kommentaari käivitumisajast 2002 ;) - ja selle jutulõime kommentaarid algaastatest on niikuinii paslik ja huvitav nüüd taas üle vaadata </blockquote><br/><br/>- ja lisaks veel - väga levinud arvamus riigi poolt antud 4% kohta on ju reaalselt ikkagi ümber tõstetud 4% </blockquote><br/><br/>Kas sa mõtlesid ümber tõstetud nn.esimesest sambast teise?</blockquote><br/><br/>- jah
Kas see, et fondist lahkujatel tehti piiranguks, et 10 a jooksul (nüüd vist 5 a) ei saa uuesti liituda, oli puhtalt karistamiseks? Kuskil midagi põhjendati, et võib minna midagi sassi - IT ajastul!
Natukene võib olla, aga peamine põhjus on, et muidu annaks see sulle võimaluse 4% vähem makse maksta.
Sina annad 2% oma palgast fondi, riik paneb 4% sinu maksudest. Kui sa saaksid iga aasta lahkuda ja uuesti liituda, siis põhimõtteliselt saaksid pidevalt selle 4% maksude osast lihtsalt rahana välja võtta.
Oligi kommenteeritud, et jah pmst karistamiseks (aga poliitiliselt korrektsel viisil). Et inimene mõtleks mitu korda järele, kas ta ikka soovib nii pikaks ajaks katkestada maksusoodustustega kogumise.
Aga need, kes ei taha aktsepteerida II sammast, väidavad, et nii palju kui II sambaga võidad kaotad I sambast.
Muidugi on kõik jäänud jutu (usu) tasemele ja rahalise näite abil pole kumbki pool midagi tõestanud.
MSM18/11 11:45Aga need, kes ei taha aktsepteerida II sammast, väidavad, et nii palju kui II sambaga võidad kaotad I sambast.
Sellega on ju nii, et kaotavad praegused pensionärid kelle pension võiks olla suurem selle raha võrra mis 1.sambast läheb 2.sambasse "riigi poolt". Reformi seletuskirjas vist oli tollel momendil number 100€ igalt pensionärilt aga praegult kindlasti suurem. Võidavad võibolla tulevased pensonärid juhul kui 2.samba tootlikus ületab inflatsiooni.
Ei jää see 1. sammas igavesti indekseerituks. 3-5 aastat ja see seotakse lahti, sest ei ole piisavalt raha selleks ja siis kaob ka ära argument, kuidas see 1. sammas nii hea on, et 2. pole vajagi.
kasutaja31418/11 11:53Sellega on ju nii, et kaotavad praegused pensionärid kelle pension võiks olla suurem selle raha võrra mis 1.sambast läheb 2.sambasse “riigi poolt”. Reformi seletuskirjas vist oli tollel momendil number 100€ igalt pensionärilt aga praegult kindlasti suurem. Võidavad võibolla tulevased pensonärid juhul kui 2.samba tootlikus ületab inflatsiooni
Teise samba tootlikus ei pea ületama inflatsiooni, et sa isiklikult võidaks.
Kui oled liitunud sambaga, kaotad palgast 2%. Aga fondi pannakse 6%. Mõnes mõttes sinu jaoks kohene väärtuse kolmekordistumine.
Millal iganes sa selle välja võtad, isegi kui fond kaotab natuke väärtust, on see suure tõenaosusega sinu jaoks kasumlik.
Salamander18/11 12:56
Mismõttes "pannakse 6%"? Arvutame: 6 prosedipunkti miinus 2 prosendipunkti teeb 4 protsendipunkti.
PRiiT118/11 12:51Ei jää see 1. sammas igavesti indekseerituks. 3-5 aastat ja see seotakse lahti, sest ei ole piisavalt raha selleks ja siis kaob ka ära argument, kuidas see 1. sammas nii hea on, et 2. pole vajagi.
Tänaseid suundumusi vaadates on asjad liikumas pigem sinna suunda, et riiklikult määratud pensionivanuse tõstmist indekseerimiskasvu tagamiseks jätkatakse ja suur osa inimestest surebki tulevikus töökohal, labidas käes, ilma et kummagi samba vilju maitsta saaks. Nüüd on vähemalt võimalik ise otsustada millal II samba kogumisjäägi kasutuselevõtu toel palgatööga lõpparve teha (kuigi kaotad sel juhul tulumaksusoodustuse II samba väljamakselt).
PRiiT118/11 12:51see seotakse lahti, sest ei ole piisavalt raha selleks
Seadust tuleb lugeda. Indekseeritakse 80% sots.maksu pensionite osa laekumiste tõusust võrreldees eelmise aastaga ja mingit lahtisidumist ei ole vaja. Kui laekumised vähenevad väheneb ka indeks kuni 0-ini kui üldse laekumised ei kasva.
Salamander18/11 12:56Kui oled liitunud sambaga, kaotad palgast 2%. Aga fondi pannakse 6%.
Korrektne väide:
Kui oled liitunud sambaga, kaotad brutopalgast 2% ja ühe viiendiku (st 20%) oma jooksva aasta I samba kindlustus- ja solidaarosakutest. Aga fondi pannakse 6%.
MSM18/11 11:45Muidugi on kõik jäänud jutu (usu) tasemele ja rahalise näite abil pole kumbki pool midagi tõestanud.
Kilomeetrite viisi on nii selgitusi kui arvutusi, nii meedias kui siin foorumis. Kedagi ei huvita. Ikka saab jälle pool aastat hiljem öelda, et "pole mingeid arvutusi, ainult jutt".
PeaLiK18/11 13:14Salamander18/11 12:56Kui oled liitunud sambaga, kaotad palgast 2%. Aga fondi pannakse 6%.
Korrektne väide:
Kui oled liitunud sambaga, kaotad brutopalgast 2% ja ühe viiendiku (st 20%) oma jooksva aasta I samba kindlustus- ja solidaarosakutest. Aga fondi pannakse 6%.
No tegelikult ei ole seegi päris korrektne. "Kõige õiglasem valitsus" ju käkkis osakute kogumise 50% ulatuses ära. 2-kordse keskmise palga teenija kes pole liitunud II sambaga kingib pärast seda iga kuu 1% oma brutopalgast riigile ilma midagi vastu saamata. Isegi mitte ähmast lubadust kauges tulevikus.
Sul on õigus. Korrektne oleks olnud: ...ja ühe viiendiku (st 20%) oma jooksva aasta I samba kindlustusosakutest (10% ühendosakutest) .
See 1% siiski puhas kingitus pole. Sellest saad pensioni baasosa ja solidaarsusosakuid. Kui oled madalapalgaline, siis isegi võidad nende solidaarsusosakutega, võrreldes olukorraga, kus kogu I samba pension kujuneks ainult kindlustusosaku põhjal (nagu see varem oli).
Sul on õigus! Kui tõenäoline see 0 on?
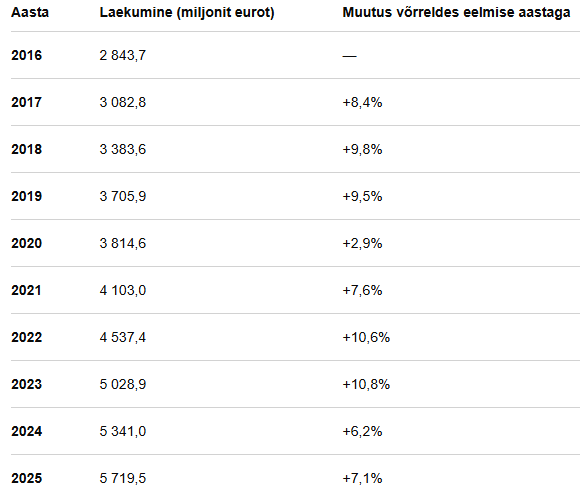
Sotsiaalmaksu laekumine viimase 10 a jooksul:
Tuletan meelde, et väide käis 2-kordse keskmise teenija kohta.
Lihtsustav eeldus: keskmise palga 1%=1 osak.
A. Mari on liitunud II sambaga. Kõik on lihtne - 2x4% =8 osakut võetakse esimesest sambast ja kukub Mari personaalsele II samba pensionikontole. Mari saab sellega opereerida N erineval moel. Sõltuvus riigist pigem tagasihoidlik.
B. Jüri pole liitunud II sambaga. Alustuseks saab Jüri oma I samba kontole kõigi teiste töötajatega võrdselt 2 osakut staaži eest. Seejärel jagatakse see 8-osakuline panus kahega ja Jüri saab veel 4 osakut (personaalne, sotsmaksu järgi panus). Jüri sai kokku 6 osakut. Absoluutselt mitte midagi peale selle 6 osaku ta ei saanud - kõik muu (baas-, solidaarsus- vms osakud) oleks tulnud ka poole väiksema ponnituse pealt.
Järeldus: Jüri on 2 osakut ehk 1% oma brutost ära kinkinud ja vähe sellest - tal on tegelikult vaid riigi poolpehme lubadus kunagi tulevikus ehk midagi saada. Sõltuvus riigist 100%.
Ma olen nõus - miinimumi teenijal (olgu siis väga laisk/rumal või täiega "makse optimeeriv" ettevõtja) ei ole II sammas tõenäoliselt mõtekas. Mediaani teenijal aga juba riskiarvutuse küsimus - kas varblane pihus (isiklik II samba vara) on parem kui tuvi katusel (riigi I samba lubadused). Nagu aeg on näidanud - riigi lubadused ülearu pidavad pole.
PRiiT118/11 14:54
Väga tõenäoline ei ole aga see võimalus mitte indekseerida on seaduses olemas kui keegi kardab, et laekumised ei kata pensioni indekseerimist.
2korda218/11 14:57Ma olen nõus - miinimumi teenijal (olgu siis väga laisk/rumal või täiega “makse optimeeriv” ettevõtja) ei ole II sammas tõenäoliselt mõtekas.
Hea kaasfoorumlane marker modelleeris siin kunagi need I vs II samba tradeoffid erinevate palgatasemete jaoks ära ja (mõneti ka minule üllatusena) selgus, et keskmise eluea arvestusega saavad siiski ka miinimumi teenijad kokkuvõttes I samba puhul lutti, juhul kui neil jätkub oidu väljamakseteks fondipensioni süsteem valida.
Ainus viis I sambaga võitu jääda on tegelikult see, kui loobud elus kõikidest mõnu pakkuvatest asjadest nagu joomine, pidutsemine, kaklemine ja rasvane toit ning vuhid selle asemel iga ilmaga tervisesporti teha, toitudes muruniitjasalatitest ja elad seeläbi oma life expectancyst kõvasti kauem. Arvestades meeste/naiste mäekõrgust elueaerinevust võiks I sammas olla praktiline valik seega madalapalgalistele, korraliku eluviisiga naistele. :slight_smile:
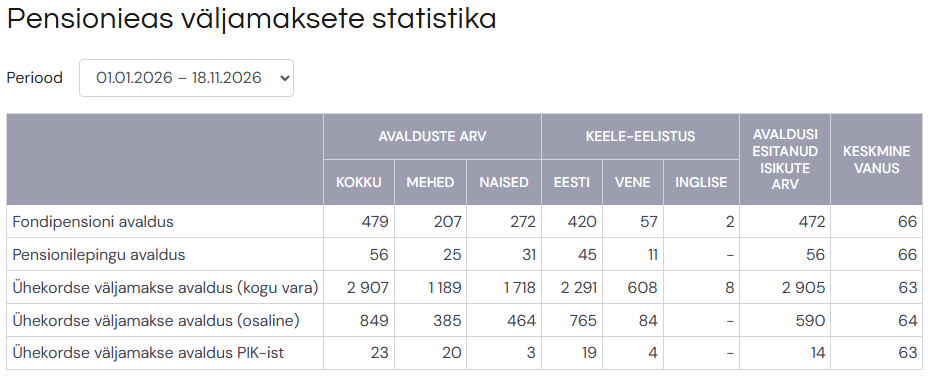
Paraku on II samba väljamaksete juures endiselt ülekaalukalt domineeriv ühekordse väljamakse avaldus ning fondipension on kaunikesti ebapopulaarne ning tegelikult peitub suure osa inimeste jaoks hoopis siin see põhjus, miks I sammas annab kokkuvõttes parema pensioni, kui II. Kui ikka sambasse kogutud raha 18+ allesjäänud eluea-aastaks pangakontole inflatsiooni käes sulama jääb, pole eriti vahet, kas kogumisperioodil jäid võitu - kokkuvõttes hävid ikka.