MeelikaKoitjarv
Kas SAF pigem ostukoht või tuleks mitte?
Kas SAF pigem ostukoht või tuleks mitte?
<blockquote><b>MeelikaKoitjarv</b><br />Kas SAF pigem ostukoht või tuleks mitte?</blockquote><br/><br/>Pange oma investeerimisteesid paberile ja vaadake, kas osta või mitte. Kui sellise küsimuse foorumisse postitate, siis ma pigem ütleks, et Teil pole mõtet SAF Tehnika aktsiaid osta.
<blockquote><b>White Nigga</b><br />See kooperatiiv hakkab vist kahjuks konkurentsile alla vanduma, ei usu et jalad enam alla saab - karvane Snaige vol. 2 tunne peal. Raha ju küll veel leidub, aga kui ainus märkimisväärne sündmus kvartalis on,et suudeti paavsti visiidist otseülekanne teha, siis...</blockquote><br/><br/>Snaige osteti ju põhjusmõtteliselt üles? Kes siis SAF-i sooviks omandada - kas tõesti Huia-i-Wei?
SAF Tehnika SAF1R avaldas kolmapäeva õhtul enda värsked majandustulemused. Ettevõtte käive oli 2018./2019. finantsaasta teises kvartalis (lõppes mullu detsembris) 3,9 miljonit eurot, mida oli aastavõrdluses 10% enam. Kvartali lõpetas ettevõte puhaskahjumiga 149 tuhat eurot (mullu samal ajal kahjum 258 tuhat eurot). Ettevõtte teatel jäävad nad tuleviku osas ettevaatlikuks ning müügimahtude ja majandustulemuste kohta hetkel prognoose ei tee. <br/><br/><a target="_blank" href="https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=874906&messageId=1101081">Börsiteade. </a>
<a target="_blank" href="http://www.naudaslietas.lv/2019/02/%D0%BC%D0%B0%D0%BC%D0%BE%D0%BD%D1%82-%D0%B2-%D1%82%D1%83%D0%BC%D0%B0%D0%BD%D0%B5-%D0%B5%D1%81%D1%82%D1%8C-%D0%BD%D0%BE%D1%80%D0%BC%D1%83%D0%BD%D0%B4-%D0%B1%D0%B5%D1%80%D0%B3%D1%81-%D0%BE/">Uus intervjuu Normund Bergsiga</a> (vene keeles, nagu tavaliselt NaudasLietases); lühidalt kokku võttes ei kaota lootust, kuna kliendid käivad tooteid proovimas ja arendus käib, et oleks neile rohkem sobivamad tooted, kuid sellegipoolest pole suuri high margin tellimusi
Lõpuks ka üks kasumlik kvartal:<br/><br/><a target="_blank" href="https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=911147&messageId=1147833">https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=911147&messageId=1147833</a>
Lõi põhja alt?<br/>-16%
2.9€ on peaaegu no brainer hind. nominaal 1.4€ +1.23€ cash per aktsia<br/>omakapital ~3.3€
SAF Tehnikalt väga head tulemused, poole aastaga on tehtud juba terve hea aasta kasum. Aranetil tundub eriti hästi minema, tootegrupp on saanud soosivat kajastust nii CNN kui Washington Postis. Aranet4 olid veel mõned nädalad tagasi kuuajased järjekorrad. <a target="_blank" href="https://www.washingtonpost.com/health/2021/02/10/carbon-dioxide-device-coronavirus/">https://www.washingtonpost.com/health/2021/02/10/carbon-dioxide-device-coronavirus/</a><br/>
Tulemused väljas <a target="_blank" href="http://www.nasdaqbaltic.com/statistics/et/news/320638">http://www.nasdaqbaltic.com/statistics/et/news/320638</a><br/><br/>In the third quarter of the financial year 2020/2021, the Group's unaudited consolidated net turnover was 5.9 million euros, which is 30% more than in the third quarter of the FY 2019/2020. The Group ended the third quarter of the financial year 2020/2021 EUR 967 thousand (unaudited). The unaudited consolidated result for the 9-month period of the financial year 2020/2021 is profit of EUR 2.11 million.<br/><br/>EPS 31.03.2021. =0.71EUR<br/>EPS 31.03.2020.= 0.21EUR
Tundub, et Saf Tehnika on lõpuks palju kirutud klaaslae kildudeks löönud. Teades kui hästi vennad headel aegadel dividende maksavad, siis oodata on päris prisket noosi.
Korralik ralli. Viimati oli hea aasta 4 aastat tagasi, siis oli ka korralik dividend. Aktsiagraafikult on selgelt näha, mis pärast seda aktsia hinnaga ka juhtus. Ehk peamine küsimus on, et miks sellele heale aastale peaks järgneme samasugused head aastast või veel paremad, mitte ei lähe nii nagu viimased 4 aastat? <br/>Teiseks, läti ettevõtetega on alati mingi jama. Kus omanikud vaidlevad omavahel jms. Paremad asjad on börsilt juba ammu minema viidud ning mina ei usu, et selline kullatükike nagu SAF on siis ripakile jäetud...<br/>Nägin ühte screenshoti, kus sotsiaalmeedias üks meie staarinvestor viitas SAF-le, kui kasumlikule startupile. Huvitav käsitlus ettevõtte osas, mis juba 2004. aastast börsil noteeritud... Ilmselgelt mingi haip ja jüngrite üles keeramine. Eks see selgitab seda hinnarallit ka.
Saf Tehnika puhul sõltuvad head ja halvad aastad otseselt toote konkurentsivõimest. Tegemist on haruga, kus konkurents on väga tihe ning tooted aeguvad mõne aastaga. Momendil on Aranet ja Spectrum Compact suht ainulaadsed ning ka nende andmeedastusseadmed on väga head. Mis ei tähenda, et see igavesti nii jääb.
Sebin jutule meenub kohe Intel versus AMD. Koguaeg räägiti, Intel nr.1, nüüd AMD näitab 2 aastat tagatulesid, kuna Intel pole suutnud enda asju valmis saada. Seega, SAF võib ka 2 aastat hea olla. Kindlasti eeldab valdkonna tundmist, kellel kus edu ja mis tulemas.
Juhatuse dividendi ettepanek 67 senti per nose.
Mõningaid mõtteid enne kvartaliaruannet. Taolist rekordilist kvartalit nagu eelmine ei ootaks. Bergs on kunagi intervjuus maininud, et USA müügimehed paisutavad aastapreemiate ootuses kavartali müügitulemusi järgneva kvartali arvelt. Erinevalt Äripäevast arvan, et raadio müüb endiselt hästi, kuna SAF kiiremaid - ja ka müüdavamaid - raadiolinke kasutatakse 5G võrkude ehitamisel, mis momendil buumib, kahjuks ei tule ka Hiina toodete tõrjumine selles segmendis.<br/>Aranet andurite süsteemid ja Spectrum Compact mõõteseadmed on endiselt üsna ainulaadsed, mille eest saab ka kõrgemat hinda küsida. Takistuseks võib saada komponentide põud, kuid jubinate laoseis on aasta lõikes tõusnud 1,3millilt pea 3 millile. Ajalugu on näitanud, et SAF tulemuste ennustamine on lootusetu ettevõtmine, võib minna väga järsult nii üles kui alla. Sellegipoolest loodaks käivet 5,5- 6 milli, kasumiks 0,7-1 milli.
Nii huvi pärast, et antud firmal juba nädala jagu päris ok dividendi lubadus püsti- jõuab veel kuni 21.12 hankida, et siis juba 23.12 peaks laekuma 0,67€/aktsialt vms. Aga aktsia hind ise sel nädalal laisalt vaid paar kümnendikku kosunud, ja siin ka selline vaikus, nagu kuldid rukkis... :D<br/>Või on oht, et selline väiksema käibega aktsia...ja pole neid pärast kellelegi edasi ulatada?
Vaatasin just oma väärtpaberikontot. SAF dividendid on kenasti laekunud aga 0,066 EUR per share ehk siis 10x väiksem summa? Kas keegi oskab öelda, mis siin valemis ei klapi?
Minul laekus kahes osas.
Ettevõtte kontole laekunud dividendilt pole tulumaksu maha arvestatud, eraisiku kontole laekunud dividendidelt on tulumaks juba maha arvestatud.
Saf on maha saamas uue E-band10 Gbps raadiolingiga, mis on arendatud spetsiaalselt linnakeskkonda. Täpsemalt nende koduleheküljel.
Saf Tehnika toetas Ukraina armeed 100000 euroga.
kolmapäeval peaks tulema SAF Q4 ja majandusaasta aruanded välja. huvitav kas jätkavad samas vaimus.
Huvitav kas homme on raketti näha või kukkuvat kivi. Q3 aruande järgi võiks nagu raketina olla.
Saf juhatus teeb ettepaneku maksta dividentidena välja 2 mil., mis teeb 67 senti aktsia kohta.
SAFilt päris kõvad tulemused, kasum kerkis 1,5m pealt 2,5m peale.
Tugev USD ka mingi posit. mõju.<br/>Oletame, et teeb ca 8milj aasta kasumit.<br/>3 milj aktsiat. EPS 2.6.<br/>Aktsia ca 12. PE 4.6<br/><br/><br/>Ei ole just taand-äri.
SAF1R täna +10%, põhjust nagu pole. Kas tõesti ainult Leedu tulevane pensioniraha otsib ette kohta.
Margo7215/01 19:14p
likviidsus olematu, aga insaiderid on siin mõned ostud teinud. ajalooliselt on see SAFis vist viidanud, et tulemustel ei pruugi viga olla.
Selle uudise mõju ilmselt: SAF Tehnika Demonstrates Anti-Drone Jamming System Prototype
Mingi plastvormide ja freesimise tehase on nad ka vahepeal käivitanud, osalus 30%. Osalus uues tehases. Ja ka Lõuna-Ameerikas miskit toimetavad.
Tulemustel polnudki väga viga.
Kui nad natukenegi viitsiks oma investorkommunikatsiooni parandada, siis võiks see stokk ju 2X rohkem maksta. Tundub, et sel aastal on taas kord potentsiaali dividendi ka saada.
Parim Balti stock YTD, ei tea kas üllatab ka kuu aja pärast avaldatavate FY25/26 tulemustega ning taastavad dividendid. Kui jah, siis siin võiks ju veel ruumi olla.
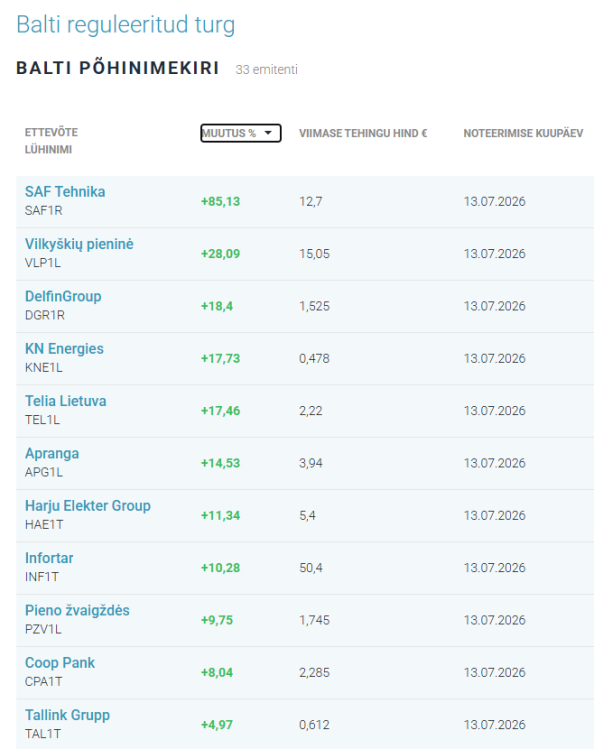
Ja näe - üllataski!.
Kui see oleks siin päris börs, siis see stock maksaks ilmselt 5x rohkem. Aga noh, on selline taskupiljardi moodi asi meil siin Baltimaades. Ehk leiavad lõpuks mingi private equity kosilase või midagi.
Nende eelneva dividendipoliitika põhjal pakun, et maksavad euro aktsia kohta.
Vabalt kannataks maksta ka 2.
8,6 milj kasumi juures teeb see siis kasumi 8,6/2,97=2,89 eur/aktsia kohta. P/E tänase sulgemishinna juures (14,05 EUR) on siis 4,86. Pole endiselt paha...
Toomas on ka nädalapäevad pärast aastatulemusi käesoleva aasta Balti börsitähe üles leidnud:
CEO jätkab vaikselt aktsiate ostmist ka peale tõusu ning aastatulemuste väljakuulutamist. 5000 aktsiat pole teab mis palju, aga varem on need ostud olnud märk positiivsete arengute jätkumisest.
Kas keegi oskab pakkuda, mis oli äsjalõppenud kvartali parima performance'iga aktsia Baltikumis? :slight_smile:
Lisaks küsimus Svenile, mis võiks olla just alanud kvartali lõpuks parima performance’iga aktsia Baltikumis?
Ma muidugi ei tea seda, aga miks ei võiks see samuti SAF olla? SAFil tundub tulemustes hea run olevat, usutavasti taastatakse dividendimaksed, uudis selle kohta võiks tulla peagi. AGM toimub neil detsembris.
Tulemuste graafik, allikas: simplywall.st
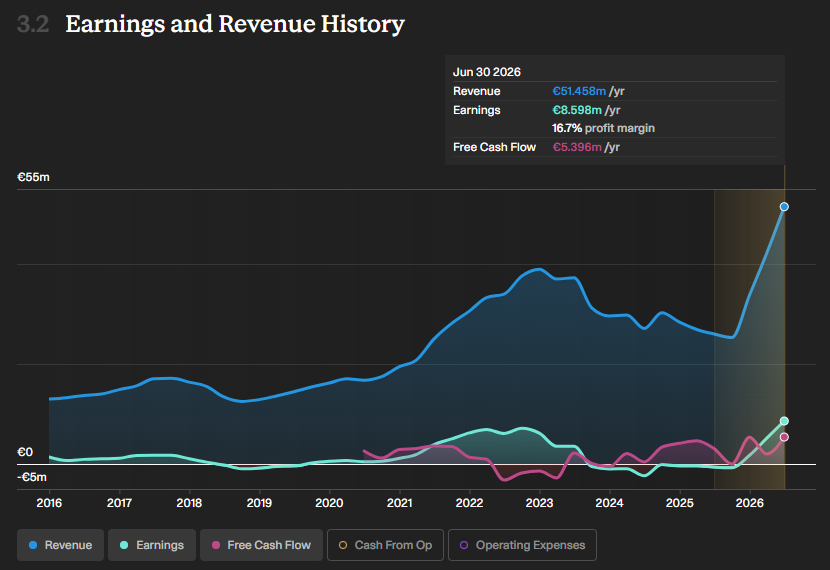
Kalliks ei saa seda aktsiat viimaste tulemuste valguses pidada, arvutage ise näppude peal ja vaadake, kas tundub kallis. Mulle väga ei tundu. Nagu ma siin ülalpool ütlesin - kuskil päris börsil maksaks seesama stokk kordades rohkem.
Jah, see on väga ebalikviidne stokk. Keeruline osta, keeruline müüa. Not for ze faint of heart, nagu prantslased ütlevad.
Aga kes teab, juhtkond (kes suures osas seda ettevõtet ka omab) on seal juba ses eas, et tegelikult võiks millalgi hakata otsima ka ise exitit. Võibolla tekib sellest liquidity event kõigile aktsionäridele?
Juhatus pakubki dividendideks jagada 3 miljonit eurot, mis teeb siis nati üle euro aktsia kohta. Miinus maksud, kuskil siis veidike alla 80 sendi kätte.


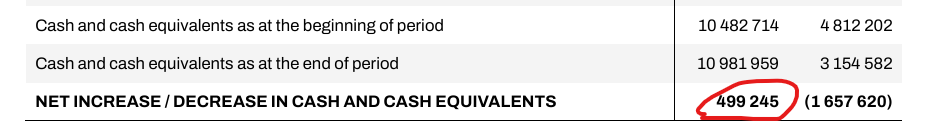
Mis võib tähendada, et ettevõte on järsus kasvufaasis. Vaadates kui järsult on Euroopa osa müügitulus suurenenud, siis suure tõenäosusega on tegemist militaartellimustega. Kõhutunne.
SAF ei ole kunagi vist üritanud investoritele liiga palju meeldida. Neid ei saa ka praegu süüdistada enda tegevuse ja tulemuste ülemüümises. Siiski, väikseid vihjeid, mis suunas toimetatakse, nad ikka jagavad. Aruandest:
The development of new products is closely linked to changes in manufacturing approaches and supply chain management. In the defense segment, supply chain independence is particularly important. Accordingly, the Group is strategically investing in expanding production capacity in Latvia and strengthening its in-house capabilities, thereby increasing its ability to carry out a substantial portion of the production process internally.
Septembriga lõppenud kvartalis oli investeeringute rahavoog 1.5m ehk 40% kvartalikasumist, enam-vähem sarnane paarile eelnevale kvartalile. Kevadel investeeriti koos ukrainlastega droonitehnoloogiaga tegelevasse ühisettevõttesse. Võimalik, et sealt on midagi vaikselt sündimas.