Visahing
Eks siin arvestati ohtu, et kui Euroopa oleks Venemaa rahasid likvideerima hakanud, siis Venemaa oleks vastanud samuti mingite firmade likvideerimise - loe sõbraliku ülevõtmisega.
Eks siin arvestati ohtu, et kui Euroopa oleks Venemaa rahasid likvideerima hakanud, siis Venemaa oleks vastanud samuti mingite firmade likvideerimise - loe sõbraliku ülevõtmisega.
Muidugi on aktsia hinnas alati poliitiline risk ja poliitkute otsused, samuti trendid nagu al näitab ))) töös seda teatud sektoris katsetatud, paras s... tuli ))) ok, globaalses mõttes ok, börsidel tahavad kõik teenida ))) mingi võluvits selle al puhul leitud, ei usu ))) loevad ikka reaalsed varad ))))
Aktsionäride nimekirja vaadates, isegi mõned endised staarinvestorid on SFG edus jätkuvalt kindlad.
Ei usu, et nad nii kindlad on, raske on kahjumit sisse võtta, sai isegi seda kunagi ostetud , kui hind pooleks kukkus, valus oli vaadata, kuhu hind välja liikus, hakkas kuklas tiksuma, kas panna loss kinni või loota paranemist. Selge, et enam seda viga ei korda, ootaks sõja lõpu ära ja tasub vaadata inflatsiooni seal , palju rahvas vaesemaks jääb.
Papp all kinni, me täna ei tea. Mis on riski koefitsent. Kui on super tulemus, siis vbl 2x per share. ei paku. suht rulett )))
Silvano 9M 2025 tulemused:
Äriliselt natuke vinduvad, kuid YoY Q3 oli siiski suhteliselt stabiilne - retail müük suurenes ja wholesale väheneb. Eeldasin ise kehvemat tulemust.
9M EPS 0.23€ ja Q3 EPS 0.07€, 9M pealt annualiseerult eeldaks 0.3€, ca ~3.8 P/E. Kui lisada sellele veel fakt, et praeguse €40.86m mcapi vastu on neil bilansis €45.4m cashi, millest €37.7m teenib depo intressi, siis muud teemad kõrvale jättes oleks tegemist justkui no-braineriga.
Lisaks muule on ettevõttel veel märgatavalt varasid, nii tootmishoonete, masinate, laovarude jms näol. Liisingute jms pealt makstava intressi katab depode intress korraliku kattega ära.
Eks see omanikestruktuur ja tegutsemispiirkond jätkuvalt kimbutab neid ja ükski enda mainest lugupidav institutsionaalne väga Silvanot hoida ei taha. Sellest tulenev müügisurve on hetkel kõik TT enda seotud osapoolte poolt peamiselt ära absorbitud ja miks ka ei peaks - nad saavad 2x alla book value aktsiad kätte.
Jätkuvalt üllatunud, et FI ei ole aru saanud, et TT-l ja temaga seotud isikutel on saavutatud üle 50% osalus ja nad peaksid kohustusliku ülevõtupakkumise tegema. Samas see tundub veidi hall ala, ei tea kuidas nad saaksid sundida neid seda tegema. Tegelt...liialdasin - ma ei ole üllatunud - FI on joke.
Kas SFG sanktsioonide alla ei kuulu?
Kui alla 1 kukub võtaks palju juurde, see paras risk, sh pol riskid... Väga isiklik arvamus.
Eks siin likviidsus mujal aktsias ka väike, ala Tallinna Vesi 1200 päeva käive, igasugused suured hoiavad hetkel sellest ääremaa kolkakast eemale, kus ennast täis valitsus ja maksud varsti kägistavad kõigil hinge kinni ja sõidame honustega. Silvano buy peale sõja lõppu, ennem ikka risk päris suur, peale sõda lendab punapea isiklilkult Puniniga ära ajama ja ülejäänud maailm järgneb.
Täitsa sama arusaam ja mõttekäiik..)))) Kuhu edasi meie maksude teemaÕ Leedus on target sõjalaevade ehitamine, fra käed löödud )))) Lätis kohe km ernevus toiduainel tehntamisel. )))
Huvitav. paber päris alla müüdud, hetke hea. Ma ei tea, mis on siis aktsionäridele õiglaseks hinnaks ja pakkumises. ))))
Kas eelmine kord ei jäänud ülevõtu pakkumine selle taha, et polnud piisavalt vabu vahendeid? Kui divikad välja maksta, siis võiks vabu vahendeid piisavalt olla. Kui sõda läbi, siis naaberriigis võiks uus pesu kuum kaup olla, kuna palju leski turul.
Aga mis takistab laenu võtta ja dividendid võtta välja alles peale ülevõtmist?
Kas Toolil on divikat üldse vaja? Võtab väikeaktsionäride välja ostmiseks laenu ja laenu makstab tagasi Silvano rahast.
Tool nuputab, kuidas saaks aktsiad endale SFG kassat puutumata ja kõige väiksema raha eest...tavaline Balti ülevõtt seega.
Naiste pesu on ikka kuum kaup, vahet ei ole est või rus. naine )))) Nendele need asjad meeldivad. )))) igasususeid skeeme võib välja mõelda. omaette kõssa, kuidas need reaalses elus toimivad ning mis on tulemus.....
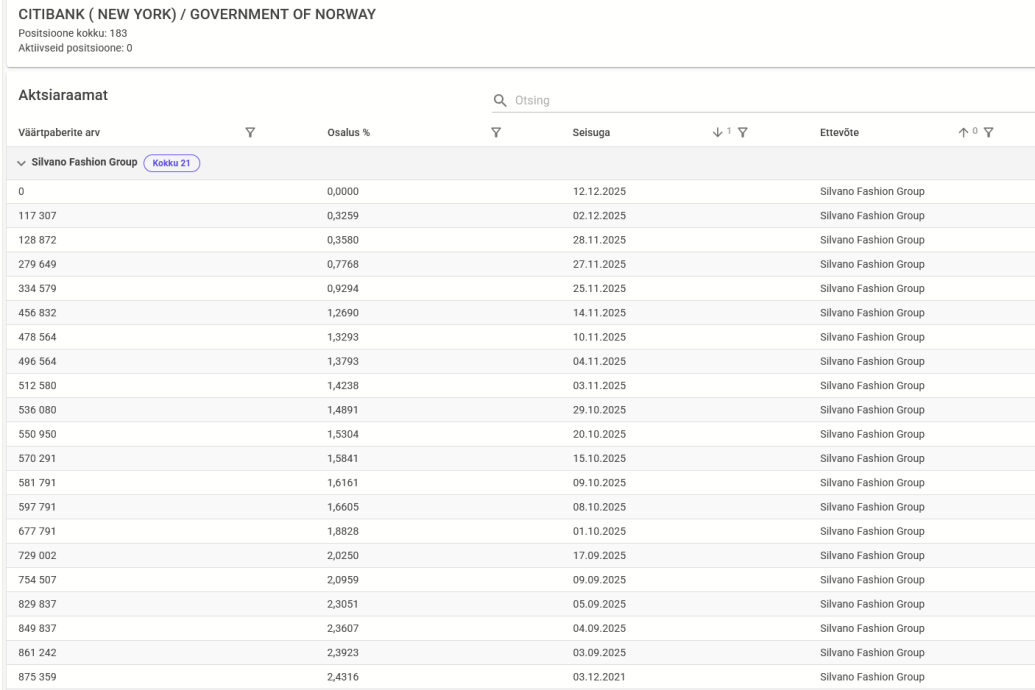
Reedese seisuga peaks nüüd suur müügisurve olema vaibunud ja tundub, et viimane 117k aktsiapakk liikus OTC ühele Clearstream esindajakontole (suure tõenäosusega võime aimata, kes seal UBO).
Fun fact - alates 03.09.2025 kui Norra naftafond hakkas Silvanot müüma on nad müünud 875.4k aktsiat, mis moodustab kokku 60% kogu Nasdaqilt läbi käinud käibest (kokku vahetas käsi samal perioodil 1,468k aktsiat.
Tundub, et võttis suuna üles!
Äripäevas korralik klikimagnet treitud baltplasti kohta, ehk baltplastil raha vaja. Dividendidena ju saaks 😉
ÄP artikkel on debiilsus. Raha neil kindlasti vaja ei ole, sest kõnealused lühiajalised kohustused on omaniku laenud ja need pikendatakse igasuguse loogilise mõtlemise järgi.
Kui TT soovib ise sisse kutsuda laenud ja mingil põhjusel Baltplasti pankrotti ajada, siis borderline relevantne.
See artikkel näitab Äripäeva taset. Majandusajakirjanik võiks ikka midagi majandusaasta aruandest aru saada. Olen ise sarnase olukorraga kokku puutunud. Kinnisvara üürile andmisega tegeleva ettevõtte 5 aastase tähtajaga laen oli auditeerimise ajaks pikendamata, sest tähtaeg polnud käes. Audiitor kirjutas selle peale märkuse. Tegevuse jätkamine on kahtluse all seoses sellega, et lühiajalised kohustused ületavad käibevara märkimisväärselt.
Kas keegi oskab aruannetest välja lugeda kas raha asub Venemaal Valgevenes või Eestis. See on ilmselt üks tähtsamaid infosid selle ettevõtte kohta
Selest on mustmiljon korda siinsamas teemas räägitud, kogu see firma turuväärtuse jagu raha on Eesti pangakontodel aga jagada ei saa või ei taheta või ei tohita.
Huvitav, kas kontol seisva raha hulk ületab juba aktsia hinda?
No aga tee arvutus ära ja anna meile kah teada. Kõik vajalikud andmed saad www.tse.ee lehelt.
Silvanol oli eile koosolek ja päris huvitavad hääletustulemused seal: poolt: 18 963 528 häält ehk 52,68% koosolekul esindatud häältest; vastu: 17 036 472 häält ehk 47 32% koosolekul esindatud häältest; Teades, et Silvanol on täpselt 36 000 000 aktsiat. https://view.news.eu.nasdaq.com/view?id=bf64e94ea9427f18b13087d9ca86c8f21&lang=et&src=listed
See ei ole reaalne, iialgi pole hääletanud 100% aktsiatest, lisaks on kirjas: Erakorralise aktsionäride üldkoosoleku otsuseid hääletas 9 aktsionäri, kellele kuuluvate aktsiatega oli esindatud 18 963 528 häält eht 52,68% kogu aktsiakapitalist.
See tähendaks, et hääletas kokku 52,68% mitte poolt, nende IR pole vist kaine neid asju koostades.
Minu teada esindamata hääled loetakse automaatselt vastu olevateks.
Ok aga 100% esindatutest poolt, kas teisi ei kutsutud hääletama lihtsalt?
Decibel juhtis tähelepanu sellele, et üks koma oli vahelt ära jäänud. Kokku hääletas vastu 4732% .
Rinja13/02 10:41Minu teada esindamata hääled loetakse automaatselt vastu olevateks.
See lahendaks müsteeriumi. Samas tulemus näitab, et Tool ja Co hetkel väga palju üle 50% häältest ei oma.
SFG aktsionäride korralise üldkoosoleku otsused koosolekut kokku kutsumata ning küsimused aktsionäridelt ja Juhatuse vastused nendele küsimustele
Geopoliitiliste riskide jutt on mugav ettekääne konkreetsest vastamisest hoidumiseks seoses järjekordse dividendide maksmata jätmise ning võimalike alternatiividega (aktsiate tagasiost jne). Süveneb kahtlus, et kasumit akumuleeritakse kontrolliva aktsionäri huvides ning sealhulgas ka eesmärgiga hoida hinda "vajalikul" madalal tasemel (pausile pandud aga tõenäoliselt mitte unustatud ülevõtmispakkumise valguses.)
Küsimus pole mitte kas tool tõmbab kõigil naha üle kõrvade, vaid kuidas ta seda teeb?
Ma jätkuvalt loodan, et lihtsalt ei juleta dividende maksta, sest kiljumine ja kisa käiks sellisel juhul üle mõistuse. SFG teenib oma raha ju vales kohas ja valede klientidega. Vähemalt eelmisel kümnendil oli SFG parimaid dividendi maksjaid.
Kõlab nagu BLRT vs tüütud väikeaktsionärid, kes seal võitiski peale advokaatide? :D
Milder
Poolas kaupleb aktsia ca 10senti kõrgemal tasemel. Nüüdseks vist on selge, et meie naaber pole huvitatud antud ettevõtte riigistamisest. Kui hind tundub liiga odav, siis tuleks ju juurde osta, kuna turg määrab hinna🙂
Riigistamisest pole kasu, kui saaksid ainult hooned ja paarsada töötut, raha (mingi 1.20€ aktisia kohta?)on ju Eesti pankades.
0,86 eurot aktsia kohta on ka varudena ladudes/poes.
Baltikumi mure ongi igasuguste sovitihuiarite olemasolek ja kätelkandmine. Nahren siukest paska hoida?
Aktsiaraamatu seisu muutustest on näha, et 1.septembril ostis Toolile kuuluv AS Baltplast üle pika aja juurde 1000 Silvano aktsiat. Tehingute ajaloost on näha, et seda - hinnaga 1,075€. Pärast ei 2. ega 3. septembril ei ole ta rohkem oste teinud.
Arvatavasti vihjab see ettevalmistusele enne uue ülevõtmispakkumise esitamist – ühekordne väike ost on tehtud eesmärgiga fikseerida VPTS-i § 174 lg-s 3 nimetatud asjaolu, mille kohaselt "ülevõtmispakkumise hind ei tohi olla madalam kõrgeimast hinnast, mida ülevõtja on sama väärtpaberi eest maksnud viimase 6 kuu jooksul enne pakkumise kohustuse tekkimist".
Viimati tegi Tool ostud börsilt ammusel 2024.aastal, ehk nüüd uue ülevõtmispakkumise tegemiseks on muuhulgas vaja täita seda seadusesätet uuesti.
Seega fikseeris Baltplast 1.septembril kuueks kuuks võimaliku ülevõtmise miinimumhinnaks 1,075€, ehk sisuliselt pani Silvano aktsiahinnale põhja alla. Võib eeldada, et sügisel-talvel (hiljemalt veebruari lõpuks) on plaanis esitada uus ülevõtmispakkumine.
2024-ndast aastast saadik on teada, et Tool soovib lõpetada Silvano aktsiate noteerimise börsil. Aktsionäride otsuse vastuvõtmiseks vajalikud hääled (üle 50%) on Toolil ja tema sõbral-äripartneril olemas. Mure on vaid selles, et Tallinna Börsi noteerimis- ja järelevalvekomisjon ilmselt ei anna selleks luba, kui vähemusaktsionäridele ei ole tehtud õiglase hinnaga ülevõtmispakkumist. Tooli huvi on ilmselgelt teha ülevõtmispakkumine üliodavalt, teisisõnu on seda vaja teha enne, kui geopoliitiline olukord paraneb ja aktsia õiglaseks hinnaks hakkab kõigile (sh Tallinna Börsi noteerimis- ja järelevalvekomisjonile) paistma vähemalt selle raamatupidamislik väärtus (30.06.26 seisuga: ~2,16 €).
Vene-Ukraina sõja lõpu lähenemisel on vastavate võimaluste aken Tooli jaoks tõmbumas koomale.
Kuid… Tool peaks mõistma, et senti-sendis alampiiriga pakkumise tegemine olukorras, kus raamatupidamislik väärtus on ligi kaks korda kõrgem, tõmbaks suure tõenäosusega Tallinna Börsi noteerimis- ja järelevalvekomisjonis punase lipu, sest see oleks väikeaktsionäride ilmselge röövimine. Seetõttu võiks uue ametliku pakkumise käigus oodata taktikalist väikest preemiat, mis toimiks juriidilise määrdeainena regulaatorite menetluse sujuvaks läbimiseks ja vähemusaktsionäride kiiremaks murdmiseks.
Arvatavasti hakkabki tegutsema lähikuudel…
Ettevõtte bilansis on raha ligi 1,42 eurot aktsia kohta, kuigi osale sellest võivad kehtida teadaolevad tegevus- ja geopoliitilised piirangud vaba kasutamise osas. See tähendab, et suuromanik Toomas Tool püüab sisuliselt tulla väikeaktsionäridele kosja nende endi varaga: osta ettevõte börsilt ära hinnaga, mis on madalam kui ainuüksi ettevõtte kassa jääk, ning esitleda seda "pakkumist" turule veel suuremeelse preemiana.
Sellises manipuleeritavas ja ebalikviidses turusituatsioonis lasub peamine vastutus regulaatoril. Tallinna Börsi Noteerimis- ja Järelevalvekomisjon peab näitama üles tõeliselt tugevat selgroogu ning seisma otsustavalt väikeaktsionäride huvide eest, et takistada siseväärtuse ilmselget allahindamist ja vältida märgiliselt ebaõiglase ülevõtmistehingu läbisurumist.
Kas regulaator on kunagi midagi sarnases olukorras teinud väikeinvestorite kaitseks? ... yeah, miks peaks nüüd hakkama.
Äripäeva ajakirjanik Joonas Piir on saanud LHV foorumist inspiratsiooni ning kirjutanud sellel teemal ka tasulise artikli.
Väikeaktsionäride jaoks ei saa ükski pakkumine olla õiglane, kui see jääb alla 1,90–2,00 euro piiri. Isegi kõige pessimistlikumate eelduste korral peegeldab see mõistlikku tasakaalu ettevõttesse külmutatud raha ja teenitava ärikasumi vahel.
Minu ootus FY2026 näitajatele on EPS 0,25 eurot ja EBITDA 16 miljonit eurot.
Võttes arvesse tänast geopoliitilist olukorda, võiks konservatiivse stsenaariumi puhul õiglane väärtus olla 1,75 eurot aktsia kohta, mis vastab ligikaudu P/E kordajale 7x.
Teise äärmusena võib hinnata ettevõtte võimalikku likvideerimisväärtust, arvestades olulisi allahindlusi. Näiteks kui materiaalne põhivara (7,5 mln €) ja varud (34 mln €) hinnata 50% võrra alla, tähendaks see varade väärtuse vähenemist ligikaudu 20 mln euro võrra. Sellise arvestuse juures kujuneks aktsia väärtuseks ligikaudu 1,93 eurot.
Väikeinvestori vaates oleks aga igati põhjendatud õiglane väärtus 2,25–2,50 eurot aktsia kohta, arvestades ettevõtte bilansilist omakapitali ning tavapärast kasumikordajat.
Optimistlikuma stsenaariumi puhul lähtun ettevõtte pikaajalisest rahavoogude genereerimise võimest. Eeldan, et ettevõte suudab järgmistel aastatel teenida stabiilselt ligikaudu 10 mln eurot vaba rahavoogu (FCF) aastas. Arvestades idaturgude ja geopoliitilise olukorraga seotud kõrgemat riski, kasutan diskontomäärana WACC-i 15%, võrreldes tavapärase 8–10% tasemega. Pikaajaliseks kasvumääraks olen konservatiivselt eeldanud 0%. Nende eelduste korral annab 10 mln euro suurune aastane vaba rahavoog 15% diskontomäära juures ettevõtte operatiivse äri väärtuseks (EV) ligikaudu 66,7 mln eurot. Koos muu ettevõtte väärtusega kujuneks kogu ettevõtte väärtuseks ligikaudu 122 mln eurot.Pikaajalise rahavoo genereerimise võime alusel võiks ettevõtte õiglane väärtus ulatuda seega koguni 3,40 euroni aktsia kohta.
Kokkuvõttes näen väikeaktsionäri jaoks põhjendatud hinnavahemikuna ligikaudu 2,25–3,40 eurot aktsia kohta, sõltuvalt sellest, milliseid eeldusi ettevõtte tulevase kasumlikkuse, varade väärtuse ja rahavoogude suhtes kasutada.
Eeldaks, et see pakkumine sinna 1.5 kanti tuleb, et asjal vähegi jumet oleks, siis hundid söönud ja lambad rahul.
Anette, kas bear stsenaariumis arvestasid ka võimalusega, et kogu Mordoris olev vara võetakse lihtsalt käest ära? Jätaks esialgu kõrvale võimalused, et hakatakse veel lisaks küsima (mis iganes põhjustel ja viisidel).
Jah, see on üks võimalikest stsenaariumitest, kuid minu hinnangul mitte kõige tõenäolisem. Lisaks lühiajalised deposiidid üle 3 kuu Eesti pangakontodel on 38 707 000 eurot.
Peamine vastutus lasub siin ikkagi investoril.
Äri venemaal Äri omanik
Päeva lõpus on selle toreda ettevõtmise endale sisse istunud ahnus ja ahnus = suur risk. Ei aita sind siin mingi regulaator, regulaator laiutab käsi ja mõmiseb ainult, ise oled loll. Ja kui kõik lõpuks hästi läheb siis palju õnne verise raha eest.
Silvano täna oma 3. kvartali aruande esitanud. Väga tubli, et tavapärasest kiiremini on jälle hakkama saadud. Raha kontol 56 miljonit, sellest Eesti kontodel 40 mln. Raha aktsia kohta 1,55 eurot. Varusid kenasti vähendatud ja lühiajalist võlga samuti.