Tallinna Sadam teenis III kvartalis ligi 32 miljonit eurot müügitulu ja ligi 9 miljonit eurot kasumit, korrigeeritud EBITDA oli 16 miljonit eurot. Eelneva aastaga võrdluses kasvasid müügitulu +1,5%, kasum +54% ja korrigeeritud EBITDA +17%. Üheksa kuu müügitulu oli 90 miljonit eurot, kasum 19 miljonit eurot ja korrigeeritud EBITDA 45 miljonit eurot. Üheksa kuu kokkuvõttes müügitulu kahanes –1,4%, kasvasid kasum +27% ja korrigeeritud EBITDA +11%.Börsiteade
Kas mõni analüütik peale kõnet küsis ka, et mis dividendi kursil asi liigub?
Mina arvan et dividende maksavad rohkem kui eelmisel aastal, ega muidu seda aktsiat tõusma ei saa. Raha jääk ka poole suurem 44 miljonit, eelmisel aastal samal ajal 22.
Nordea analüüs:
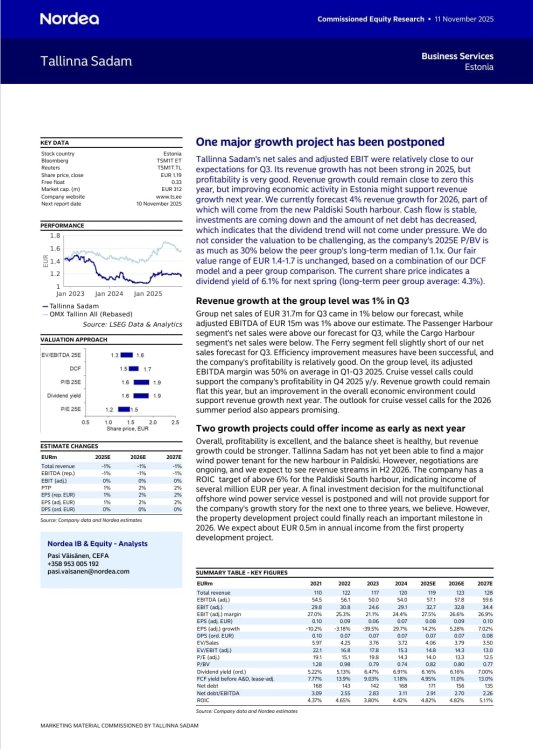
Kuulasin töö kõrvale selle kõne ära, Eesti analüütikud ikka mannetud , U.S pool kõnet on küsimused, nägemuste uurimine, siin kaks küssat ainult jäälõhkuja kohta.
Tallinna Sadam Q3 analysis: “Positive EBIT trend intact”
Link to report
Kas 1.5-1.8% müügikasv nats vähe pole 2026-2027, arvestates, et riiklik statistika lubab majanduse kasvu 3% nendeks aastateks?
2026. aastal võib esineda kaks positiivset sündmust, mis meie arvates ei ole aktsiahinna sisse arvestatud ega meie prognoosis kajastunud. Üks neist on Paldiski kai valmimine ja esimesed tulud. Veebiseminaril mainiti, et kai peaks valmima 2026. aasta esimeses kvartalis ja esimesed tulud peaksid saabuma 2026. aasta esimeses pooles (läbirääkimised on käimas 5-6 potentsiaalse kliendiga). Meie hinnangul võiks täielikult kasutatav Paldiski kai genereerida umbes 1,5 miljonit eurot aastast EBIT-i, mis vastab kontserni EBIT-i kasvule umbes 4-5% võrreldes meie 2026. aasta prognoosiga 33 miljonit eurot. Teine positiivne sündmus, mis võib 2026. aastal juhtuda, on kinnisvarapakkumiste algatamine Tallinna Sadama maal. Veebiseminaril teatas juhtkond, et nad ootavad uuelt linnavalitsuselt kahe krundi (detailplaneeringute) heakskiitu. Pärast heakskiitu võivad arendajate leidmiseks mõeldud pakkumismenetlused alata kohe.
Aastane graafik Tallinna Sadam versus eurodes kauplev SXR8, ilma dividendideta.
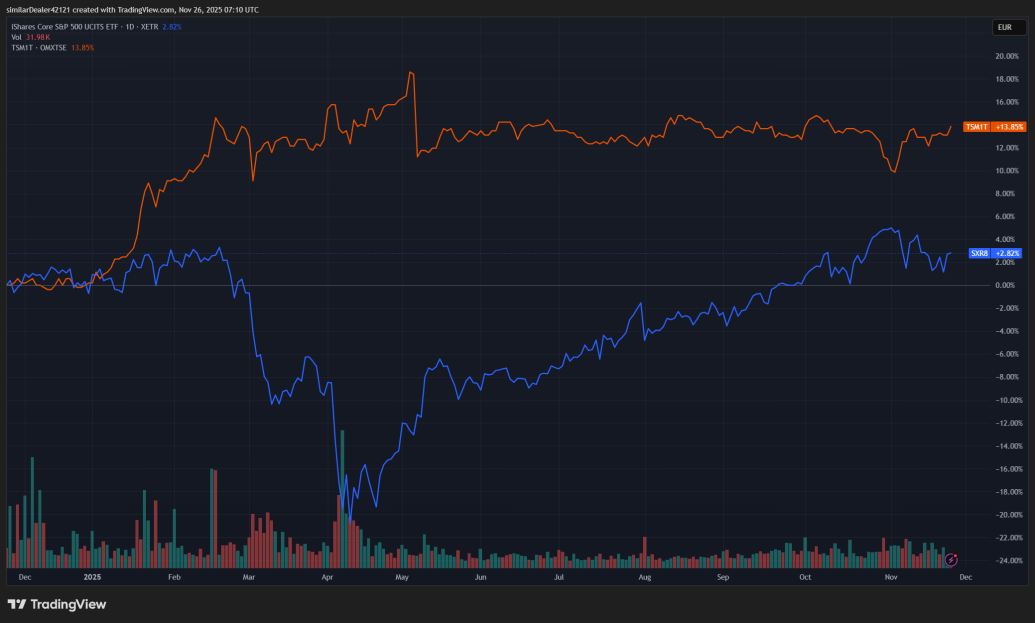
Patsient on surnud :) ehk konsolideerumine, triggerit vaja.
Swedbank on andnud ostusoovituse , hinnasiht 1,35 eurot.
Ühest Äripäeva saatest kuulsin et Valdo pidi ka raha koguma et järgmine ost teha.
Alates sellest aastast saab ka biig bjuutiful kontrakti järgi liinilaevade tasu tõsta vähemalt 2%
Kruiisilaevade külastused:
2024a. 100
2025a. 118
2026a. broneeringuid 145
2027a. broneeringuid 198
Plaanide järgi kavandatakse Logi ja Sadama tänavale kuni 15 kuni kuuekordset hoonet, selgub Tallinna linnavalitsusest volikokku vastuvõtmiseks saadetud planeeringu seletuskirjast. Ehitusalast pinda on 66 000 ruutmeetrit. A-reisiterminali ning kruiisiterminali ala detailplaneeringu järgi plaanitakse sadamasse lisaks ka kruiisiterminali hoone, A-reisiterminali hoone, sadama administratiivhoone ning muud sadamat teenindavad hooned. Plaanis on kolmanda kai ehitamine.
Kokku hõlmab detailplaneering 66 hektari suurust ala, millest 46 hektarit on meres. Lisaks otsustas linnavalitsus volikokku vastuvõtmiseks saata ka kõrvalasuva D-terminali detailplaneeringu. D‑terminali ja lähiala detailplaneering puudutab 7,63 hektari suurust ala. Senine peamiselt tootmis‑ ja ärimaa on kavandatud sihipäraseks segahoonestuseks, mis ühendab sadamataristu, kaasaegsed ärihooned ja kuni viiekorruselise elamuarenduse. Äripäev
Mis rabin siin lahti läks?
Ma ei tea, aga mulle see meeldib.
mitte midagi, kui ostsid seda 2018 aastal 1.7 EUR eest siis veel 20c to break even.
Arvatavasti detailplaneeringu avalikustamine ehk investeerimise plaanid + eemise aasta tulemused
Dividend...
Huvitav, kas ainult kohalikud üles ostnud?
keri aasta jagu ülesse, ütlesin siis ka ennem dividendi, et see põrkab 20centi.
Kui arenduse pärast tõuseb, siis liiga vara, tea, kas see ikka nii magus hetkel on, kui büroopindede üleküllus ja sadam kallis ning porto oli seal kõrval hangumas. Kõvad kulutamise plaanid sadamal endal ka.
No kui tuleviku Eestisse vähegi usud,siis Sadam peaks oma allahinnatuses(ja hetkel kasvunumbrites) ikka suurelt portfellis olema,teiste aktsiate kohta ei tea.
No eks positsioon dikteerib juttu.
Aga,kui võtta varades ja pidades silmas infrat,tulevast logistikat,siis ma üldse aru ei saa,miks leib on kordades poes tõusnud,aga suured sadamad(ma ei arvesta isegi muid nende ärisid) on alla igasugust arvestust.
See praegune pisipojukene tõusukene pole midagi,kui vaadata suurt pilti ja nt positiivset tuleviku stsenaariumi meie regioonis.
Ja veel. Siin tekkib coini-,börsimiljonäre,youtubereid nagu seeni pärast vihma,isegi kasiinomiljonäre(kes mängind,kes müünud oma firma).
Kui nüüd keegi neist otsustaks mingit suuremat positsiooni tekitada? No siis kasvuruumi aktsial tiba oleks.
Siin probleem,kui soovid 10k investeerida. Börs reageerib. Aga kui keegi "youtuber" tahab 1-2M või rohkem kvaliteetsesse varasse panna või hiinlane midagi osta? Mis siis hinnaga juhtub?
Infortar otsib investeerimisvõimalust, ostab näiteks kogu hoonestusõiguse, ja saab hinnata nipsust kogu büroo ehitusmahu oma bilansis üles 25 eurot/m2 tootvaks valmis varaks.
Elukondliku mahu ostavad ära Bolti managerid, kellest börsile minnes saavad multimiljonärid. Kontor tuleb neil Porto Frankosse, hea kodust toasussidega tööle jalutada.
Ükski miljokas küll ennast paugust sisse ei osta, vahepeal kauplesin seda aktsiat, isegi nii odaval asjal 10 000 tk liigutas hinda, et rahus müüa ei saanud. See aktsia võib vabalt duubli minna, Soome jorsis kõik peast soojad, seal 90% aktsiate pe 30-35.
Meeleolu ja uks loevad. Sadamas ka hetkel uskujaid lootjaid rohkem hetkel. Keegi paneks suurema possu kinni, oleks 1.20 tagasi, ala tahaks odavat hõbedat rabama minna.
Ma arvan et usuks on natuke põhjust ka. See arendus 65ha ei ole mingi väike asi ja käima see ei lähe ka üleöö. Aga detail on saadetud volikokku ja see on esimene päris samm, mitte lihtsalt mingi jutt mida siin aastaid on aetud. Kui nüüd lisada veel Paldiski kai, Rail Balticu mahud (killustik, rööpad) ning suurenev kruiisilaevade külastuste arv, siis pole see mingi haip vaid võib vabalt olla fundamentaalne pöördepunkt selle aktsia jaoks.
Ma just mõtlesin enne kirjutada,et alla 2.-/tk ei paku riik kindlasti oma osalust.
Hiljaks jäin.
Lugesin ka, mõtlesin, oh selgus olemas, aga artikli sisu, oli, et kui Jügen tahab eelarvet tasakaalustada, müüakse, millal vaja ja noh eks hind on ju põrganud ka. Keegi võiks Avaroni suguselt suurelt võtta kommentaari, mis hinnaga nad ostaks, kui selline tükk oleks turul korraga saada- Äripäev võiks ju teha uuriva artikli.
No aga alustuseks võiks igaüks enda sees teha väikese mõttemängu ja küsida, mis hinnaga oleks valmis ostma, kui toimuks lisaemissioon.
Küsimus on kas tehtaks lisaemissioon või müüks riik osa oma aktsiaid. Esimesel juhul aktsiate koguarv suureneb ja supp jaguneb rohkemate lusikate vahel, teisel juhul jääb pott samaks. Ei viitsi arvutust ette võtta aga kui esmane emisioon oli 1,7 siis uus näiteks 1,5 mis jämedalt tänane turuhind.
Kuidas sadamaga edasi ei tea. Kui sõda lõpeb siis vaevalt kaubavood taastuvad set Venel juba oma sadamad ja laevastik (varjus või mitte) ja väikese vastiku natsiriig kaudu nad vaevalt äri teha tahavad. Reisijatega ei tea mis saab, Soome lumpeni jaoks on Eesti kallis ja Soomes töötavaid eestlasi jääb ka vähemaks? Ainuke kus näib kavuvõimalust on kruiisilaevad kui Peteburg avaneb, jäälõhkuja ei saa üle 365 päeva aastas panna ja saarte liinid on reguleeritud. Sadam võiks ikka jääda sadamaks mitte elu- ja ärikinnisvara arendajaks/haldajaks muidu 20 aasta pärast kasumist 80% kinnisvarast ja 20% laevade teenidamisest...
Q4 avaldatud täna.
ASi Tallinna Sadam 2025. aasta ja IV kvartali auditeerimata majandustulemused
Käesoleval jäätalvel tasub meeles pidada börsiteadet aastast 2021:
MPSV Botnica 10-aastase jäämurde teenuse osutamine Transpordiametile
"... Sõlmitava lepingu hinnanguline maksumus kokku on 54,2 mln eurot ehk 5,4 mln eurot aastas. Alates 2025/2026 tööperioodist võidakse lepingu tasu indekseerida Eesti tarbijahinnaindeksiga, kuid mitte rohkem kui 3% aastas. Lepingu tasu on fikseeritud ehk Transpordiamet tasub kõigi prahipäevade eest sõltumata jäämurdja tegelikust kasutamisest jäämurdeks. ..."
Raske teada kuivõrd personal on fiks või liikuv kulu, aga Q1 siis igal juhul mõjutatud liikuvatest jäämurdmiskuludest (kütus jne). Mullu Q1 jääd polnud.
Omaette küsimus on missugune on mõju jääteedest jne liikluses mandri ja saarte vahel ja tulud/kulud sealt.
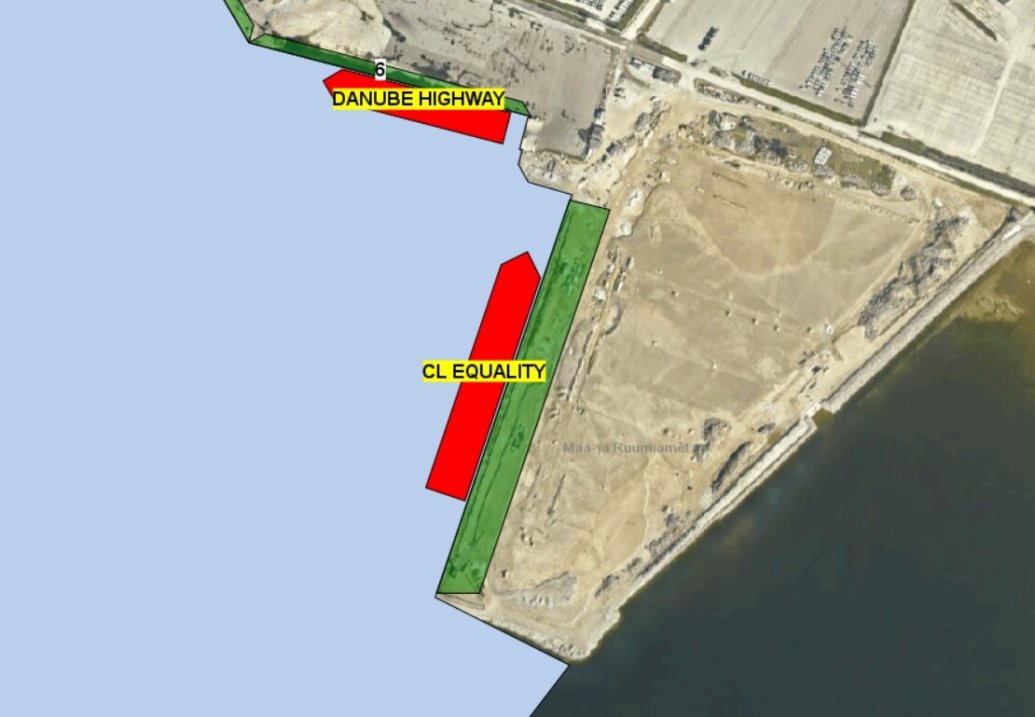
Paldiski uus kai on töös.
Tallinna Sadam Q4 analysis: “Solid end of 2025”
Link to report
Linnavalitsus on kinnitanud detailplaneeringu
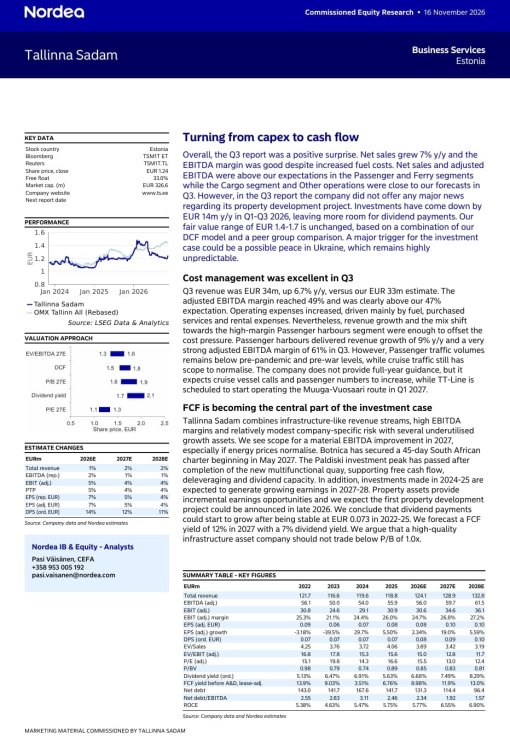
Nordea järgnevates kvartalites sellist vastutuult ei näe nagu esimeses. Netovõlg väheneb ja õiglase väärtuse vahemikuks pakub 1,4-1,7 eurot.
Tallinna-Sadam.pdf|attachment (705.9 KB)
Tallinna Sadam Q1/26 analysis: “Eventful year ahead”
Link to report
Tallinna Sadam Q2/26 analysis: “Ferry and Icebreaker Swing Factors”
Link to report
Nordea õiglase väärtuse vahemik 1,4-1,7 eurot.
Tallinna-Sadam_202608110700_fullreport.pdf|attachment (660.4 KB)
On lootust, et aktsia hakkab kunagi liikuma ka kuskile?
Ei ole, see aasta kasum väiksem kui eelmine, mis seda tõstma peaks?
millal liikuma hakkab?
kõik Balti sadamad on tõusulainel, kui lõppeb Ukraina sõda ja seejärel Vene sanktsioonid. kuna need sadamate võimsused on vähemalt 50% ulatuses skaleeritud teenindama transiitkaupa. mujalt, kui ida poolt, väga seda transiidi nõudlust ei tule, eksju.
mis aastal see võiks juhtuda, saab igaüks ise hinnata.
Pidage nüüd hoogu... Kui Ukraina vallutussõda läbi saab, siis ei pruugi Eestit läbiv venemaa transiit kohe tõusma hakata. Kui ma ei eksi, siis jätkuvalt on venemaa poliitilise otsuse läbi Koidula raudtee piiripunkt suletud, Narva raudtee piiripunkt on avatud.
Vaevalt venemaa loobub kavast kõik kaubad läbi oma sadamate viia ja mitte midagi lähisriikidele transiidiks jätta. Peale sõda on tõenäoliselt see kava veelgi kindlam.
Ma pole kohanud senimaani mitte ühtegi teksti, mis väidab, et transiit venemaalt läbi Eesti kulgeks maanteedpidi venemaalt otse Eesti sadamasse.
Kas kellelgi oli veel probleeme, et koosoleku link ei töötanud?
Paistab, et sadam kordab iga aasta mustrit, kuskil novembri keskel hakkab tõus, mis kesta kuni jagatakse dividendi.
link
Kui Tallinna Sadam maksaks dividendi kord kvartalis, siis tõenäoliselt sellist hinnaliikumist ei tekiks. Tööliste tasustamissüsteemi on aga lisatud aktsiahinna tõusuga seotud komponent ja seda kasutati juba eelmisel aastal. Väga kaval, nagu loodusseadus.
Nordealt ka arvamus:
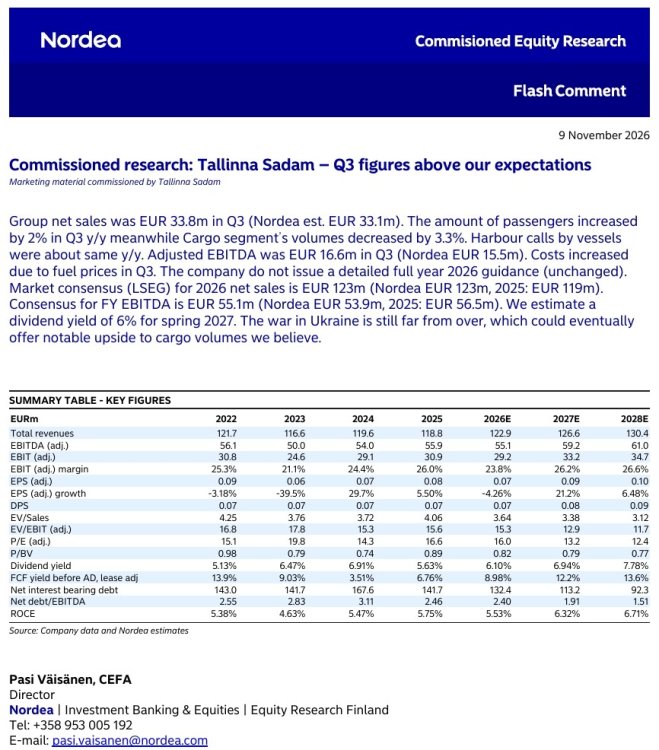
Eelmine aasta liikumine oli suurem isegi kui dividend, aga väga hea point, tänud.
Nordea täna:
Prognoosime, et dividendimaksed võivad hakata kasvama pärast seda, kui need on aastatel 2022–2025 püsinud stabiilselt 0,073 euro tasemel. Ennustame 2027. aastaks 12% suurust vaba rahavoo tootlust ja 7% suurust dividenditootlust. Leiame, et kvaliteetse infrastruktuurivaraga ettevõtte aktsia hind ei tohiks langeda alla taseme, kus P/B on 1,0x.
Hind üritas täna pumpsu teha ja keegi kohe lajatas suured pakid turgu, äkki oli päeva 4x käive