Soovitasin selle probleemi lahendamiseks omaaktsiate tagasiostu. Dividendide maksmiseks peab ettevõte maksma lisaks tulumaksu, ei tea, palju aktsiate tagasiost maksma läheb? Selle pealt vast tulumaksu maksma ei pea. Coop ja LHV ostavad optsiooniprogrammiga samas mahus aktsiaid tagasi. Järgmisel aastal võiks dividendilootus olla vahemikus 15-45 senti aktsia kohta?
Mis on antud juhul see probleem, millele lahendust otsitakse?
Kui probleem on selles, et ülihead kraami jagatakse poolmuidu, siis peaks piisama, kui keegi hea diili ära jagab, rahakoti taskust välja kaevab ja vaikselt pihku itsitades kokku ostma kukub. Või siis äkki ikka pole nii hea diil?
Aktsiate tagasiost ei ole midagi, mida ise lihtsalt teha saad, selleks pead palkama mõne brokeri, Eesti mõistes siis mõne panga, kuidas pank seda hinnastab ma ei tea, aga usun see on netosummas päris krõbe number. Suurettevõtte jaoks jah siiski kasumlik, aga väiksemal ettevõttel võib see kulu ise juba päris suure osa kasumist ära süüa. Suht sama asi nagu IPO ise ja miks seda väiksemad ettevõtted ei tee.
LHV optsiooniprogrammi puhul jääb igal aastal silma kuidas juhtivtöötajad müüvad olemasolevaid aktsiad, et rahastada enda uusi optsioone. See ei tundu ka hea lahendus, aktsia hind sellest kannatab ja Äripäev tõmbab kohe "Panga juht müüb suurelt aktsiad!" tüüpi pealkirja ilma tausta süübimata.
Aga olengi pidevalt hinda allapoole keskmistanud ja dividendid/väljamaksed reinvesteerinud. Kuskil tuleb mingil maal muidugi piir ette. Esimese suurima ostu tegin päeval, kui üks teine eespool nimetamata foorumlane arvas, et Vene-Ukraina sõda ei tule. Seda vähem kui kümme päeva enne kuulsat 24.02. Enne seda postitust mul positsioone polnud, nüüd muidugi kõik algsed possud kõigis aktsiates vähemalt -80 protsenti. Aga ei süüdista kedagi.
Tagasiostu saab vähe teisiti ka teha. Nt. priidik teatab ettevõtte börsilt ära viimise plaanist ja teeb väikeaktsionäridele võta-või-jäta ettepaneku loobuda oma pos-ist tänase turuhinna suhtes 10% premiumiga. Igati koššer pakkumine. Arvestades free float suurust, peaks septembris välja võetud dividendidest selle ära tegemiseks küll ja veel jätkuma.
Kõige nadim värk olekski see, kui omanik viiks lõpuks peale aktsia hinna pikaaegset langust ettevõtte börsilt minema, põhjendades seda viimase kuue kuu keskmise hinna alusel tehtud pakkumusega +10 või 15 % preemiat pakkudes. Siis kaotavad kõik miinuses olijad, kes lootsid 7-9 % tootlust (hetkehinda arvestades) intresside näol saada, enda positsiooni.
Oman veidi üle tuhande aktsia, väljamakse oli miinust arvestades täitsa ok, aga kui börsilt siiski ära viiakse, siis on kindlasti mütsi pähetõmbamise tunne. Õnneks ei ole käes märkimishinnaga, seega miinus ei saa suur tulla. Müüa ka ei viitsi, loodan, et mingil hetkel tuleb siiski sellele langeva käibe ja langeva kasumiga ettevõttel mingi positiivne uudis välja, mis hinda veidi tagadi üles veaks peale optsioonide realiseerijate pikaajalist väljumist.
Kui kardad, et ettevõte viiakse börsilt tänaste hindade pealt väikese preemiaga minema, siis teretulemast karvamütsimaale ja kunagi mõned aastad tagasi ütles Viljar Arakas tabavalt, et iga külakapelli tulek ei pruugi head tähendada (pidas küll silmas põhinimekirja).
MAGIC on selles mõttes pahas olukorras, et kui 2021 tuldi börsile, siis oli üheks eesmärgiks töötajatele optsioonide realiseerimine / aktsiate müügi võimaluse pakkumine. Spiraaliga allakäivas turuhinnas ei ole sellest atraktiivsusest enam midagi järgi.
Karvamütsimaale jõuad ikka siis kui kartus ka teoks saab.
Atraktiivne või mitte kuid reaalne turuhind annab otseselt tagasisidet tehtud tööle ja tulemustele ning paneb sh. töötajaid rohkem otsima võimalusi, kuidas ettevõtte (sh optsioonide, aktsiate) väärtust kasvatada.
Ma nagu aru ei saa milles probleem. Kui hind odav, siis pole ju probleem naeru kihistades kokku osta. Tambitakse ju 1000 eurode kaupa-ostuhuvi 0, nagu kõigi First Northi aktsiatega
Töötajad on hoopis teise taustaga. Nad pole selle firmaga nn. laulatatud, ega ka aktsiatega. Kas võtta laste jõulukingideks smslaenu või müüa kuskil mingil arvel olevad aktsiad on otsus lihtne.
Ja samamoodi, kuidas see mütsi pähetõmbamine on, kui tehaksegi ülevõtupakkumine 10% preemiaga. Milles see ostja süüdi on?Puhas äritehing. Keegi ei keela ju kõrgemat bidi pakkuda
Päris raske on võtta tõsiselt kommentaare smslaenust kui ettevõtte hinnanguline netopalk on üle 5000 euro kuus. :)
Töötajad ei ole firmaga laulatatud ja ei peagi seda olema. Investorite asi on mõista mis ettevõttes toimub ja kui tegevjuht ütleb, et töötajad müüvad optsiooniprogrammi tõttu aktsiaid, siis on see suhteliselt arusaadav, et ettevõtte käekäiguga kursis olevad inimesed ei usu tulevikupotentsiaali realiseerumisse. Miks müüa kõrge potentsiaaliga investeeringut, mis võiks mingis nähtavas perspektiivis kordistuda?
Mütsi pähetõmbamisega siiski oleks väga tugevalt tegu kui suuromanik seda 2 eurose hinna pealt teeks. IPO käigus müüdi aktsiaid 5 eurot/tükk ja rohkem kui 2x odavamalt tagasi ostes tekib küsimus, et kas ettevõtte juhtimisel on tehtud sihipäraseid käike aktsiahinna langetamiseks? Kes muu peaks tulema ja ostma ära sellise nišiettevõtte?
Tõsi on ka see, et keegi ei keela kõrgemat bidi pakkuda. IPO aegsetest plaanidest ja lubadustest pole alles enam midagi ning tegevjuht ei viitsi ka enam suurt siin midagi kommenteerida. Miks seda siis tegema peaks?
Arusaadavalt on need investorid pahased, kes uskusid tegevjuhi / suuromaniku visiooni ettevõttest, kuid tänaseks ei ole sellest visioonist alles enam suurt midagi.
Kuna tänu AI-le läheb tarkvaraarendus järjest kiiremaks ja odavamaks, siis firmasid, mis on kunagi teinud suuri investeeringuid tarkvarasse, ootavad ees suured investeeringute korstnasse kirjutamised. Ja selliseid on seal alternatiivturul veel.
Sirgeldame selle aktsiaga toimunud märgilisemad sündmused salvrätinurgale:
- IPO hetkel oli ettevõttel 8 500 000 aktsiat, mis teeb IPO hinna juures mkt-capiks: € 42 500 000
- IPO-ga sisse tulnud rahaga (€ 2 500 000) samaväärne summa (0,30 eurot aktsia kohta = € 2 550 000) võeti aktsionäridele rahalise väljamaksega 2022 oktoobri otsusega välja. (€ 42 500 000 - €2 550 000 = €39 950 000)
- Touchpointi maha kandmisega kirjutati 2023.a. korstnasse €23,39M põhivara väärtust. (€ 39 950 000 - € 23 390 000 = € 16 560 000)
- Edicy müügist hinnaga 800K saadi 300K lossi (€ 16 560 000 - € 300 000 = € 16 260 000)
- Fondiemissiooni ja sellele järgnenud aktsiakapitali vähendamise kaudu tehti väljamaksed 0,59 eurot aktsia kohta = €5 015 000 (€ 16 260 000 - € 5 015 000 = € 11 245 000)
Kõigist neist raha ja kahjumite jagamisest on aktsionärid osa saanud. Ettevõtte mkt cap tänaselt €1,7 hinnalt on €14 637 000. Seda on isegi tublisti rohkem, kui selle salvrätinurga firmaväärtuse arvutuse kohaselt, mille järgi võiks aktsia õiglane hind (vahepealseid ärikasumeid/kahjumeid arvestamata) olla hoopis kuskil €1,3 kandis (= € 11 245 000 / 8 610 000(tänane aktsiate arv)).
... unustasin veel ära, et 2025 17.sept otsusega maksti 7.oktoobri paiku veel 0,15 eurot divikat aktsia kohta välja = €1 291 500. Lahutage see ka veel firmaväärtusest maha. Sisuliselt 10M jääbki seda veel alles.
Ma proovisin tehisaruga Magicu majandusaruandeid analüüsida. Ta ei saanud aru või mina ei saanud aru...Suured kasumid, mahakandmised...numbrid üles -alla. Ja see määramatus ongi probleem. Positiivne jälle see, et maksti dividenti. Oleks ju võinud bilansis hoida lasta aktsial sodiks kukkuda ja siis "päästjana " ülevõtupakkumise teinud.
TauriA09/12/25 11:45töötajad müüvad optsiooniprogrammi tõttu aktsiaid, siis on see suhteliselt arusaadav, et ettevõtte käekäiguga kursis olevad inimesed ei usu tulevikupotentsiaali realiseerumisse.
See on väga meelevaldne et mitte öelda manipuleeriv tõlgendus või väide. Isegi kui töötajate puhul oleks tegu insideritega siis on targemad pead öelnud, et on lugematu arv põhjuseid miks insiderid võivad aktsiaid müüa kuid reeglina on olemas vaid 1 põhjus miks nad ostavad...
No insaideri ostmisel võib ikka olla erinevaid põhjuseid, heade uudiste valguses siseinfot teades on jah peamine, aga sama moodi võib insaider osta ka selleks, et avalikkust ja teisi isikuid meelitada samuti ostma, kuigi midagi head reaalset ei ole...
Ilmselgelt ei mõelnud siin mingile illegaalsele põhjusele, mis ajendab insiderit aktsiaid ostma
Ise olen isegi 7 pealt sees, küll natuke alla keskmistanud ja ausalt öeldes mingist ülevõtu pakkumisest ei tahaks küll kuulda. Minu poolest võiks rahus edasi tiksuda.
FN eripära üldiselt ongi, et 2 nädalaga võib 1.7 pealt lennata 17-ni.
Mulle tundub, et TextMagic erinevalt näiteks Tallinkist või Nordeconist on tegutsenud investorisõbralikult. Kui suhtuda startapilikust perspektiivist siis investeeritakse mitte tootesse vaid tiimi. Ja seda on nad küll tõestanud, et suudavad maailmas ettevõtet rannida.
Teisest küljest sellega ka nõus, et visioon tundub hõredavõitu.
//Oman
//Ei tunne sealt kedagi
Ärikahjumiks kujunes 611 tuhat eurot (2024. a: kasum 1 844 tuhat eurot). Kahjum tulenes peamiselt amortisatsioonikulu ja varade väärtuse languse suurenemisest 1 418 tuhande euro võrra 5 513 tuhande euroni (2024. a: 4 095 tuhat eurot), millel ei olnud aruandeperioodil rahalist mõju.
Juhtkond hindab Grupi tegevuse tulemuslikkust eelkõige EBITDA näitaja ja äritegevuse rahavoo genereerimise võimekuse alusel. EBITDA näitaja oli 4 902 tuhat eurot (2024. a: 5 939 tuhat eurot) ning EBITDA marginaal 36% (2024: 41%).
Äritegevuse rahavoog jätkuvatest ärivaldkondadest oli 4 085 tuhat eurot (2024. a: 5 761 tuhat eurot), mis kinnitab, et TextMagic Grupi äritegevus genereerib jätkuvalt tugevat rahavoogu, mis võimaldab nii investeeringuid kui ka väljamakseid investoritele.
Kuna Grupi äritegevus genereerib jätkuvalt tugevat rahavoogu, mis võimaldab ... väljamakseid investoritele, siis praegu pigem midagi ei muudaks.
Peamistele huvigruppidele edu ja kannatlikkust!
Ma ei näe enam sellisel middlemannil mingit pointi, iga enesest lugupidav AI-agent suudab ise SMS-e saata.
Kuidas AI agent SMS'e saadab ilma midleman API teenusteta?
Keegi teab, kas vabatahtliku omakapitali reservi vähendamise pealt peab Textmagic tulumaksu ka maksma? 30-40 senti suudab vast ka järgnevatel aastatel maksta.
Minu esmane arvamus, TextMagicu vabatahtlik omakapitali reserv moodustati IPO ja täiendavate aktsiaemissioonide käigus ülekurssist ja aktsionäride sissemakstud kapitalist.
Eesti tulumaksuseaduse (§ 50 lg 2) kohaselt on omakapitali sissemaksete tagastamine ettevõtte jaoks tulumaksuvaba ulatuses, milles see ei ületa omakapitali tehtud sissemakseid.
Kuna TextMagic tagastab aktsionäridele varem sisse makstud kapitali, ei pea ettevõte selle 1,722 miljoni eurose väljamakse pealt senti tulumaksu maksma. Kogu raha läheb otse väljamakseks.
Minu ootus on FY2026 EBITDA osas 4,8 mln eurot. Kui ettevõte suudaks II poolaastal jõuda juba ka ärikasumini, oleks see minu jaoks positiivne üllatus.
Samas genereerib ettevõte väga tugevat puhast rahavoogu, mis akumuleerub sisuliselt aktsionäride kontodele. Ettevõtte poolt on see muidugi kaunis žest – kevadel maksti juba 0,14 € omanikutulu aktsia kohta, mis oli ka sel hetkel maksimaalselt lubatud määr.
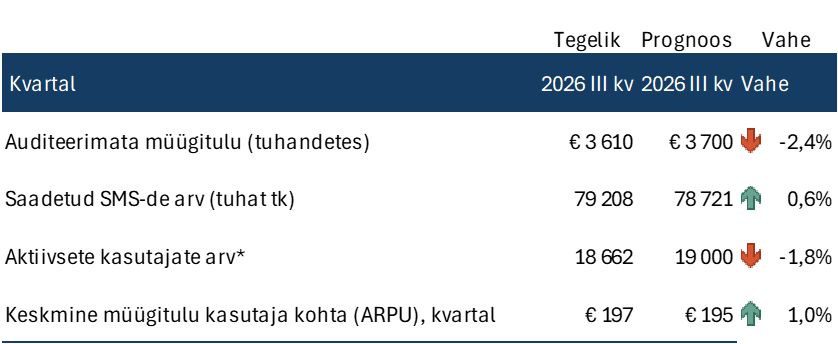
.6. oktoobril avaldatakse 2026. aasta III kvartali esialgsed müügitulemused. Minu mõõdukalt optimistlik ootus on, et III kvartali käive ulatub 3,7 miljoni euroni ning keskmine müügitulu kasutaja kohta (ARPU) on kvartalis 195 eurot.
- hääletamiseks koostatud hääletussedeli vorm asub https://investor.textmagic.com/, kus on võimalik seda täita ning täidetud dokument allkirjastamiseks alla laadida;
Olen ma pime või, aga mina sealt küll mingit vormi ei leia
Hääletussedeli leiab uudiste alt.
Üldkoosolek kinnitas otsuse vähendada reservi 1 722 000 euro võrra ning teha aktsionäridele väljamakse 0,20 eurot aktsia kohta. Väljamakse saamise õigust omavate aktsionäride nimekiri fikseeritakse 08.10.2026 (record date). Aktsiatega seotud õiguste muutumise päev (ex-date) 07.10.2026. Aktsionäridele teostatakse väljamakse hiljemalt 14.10.2026.
Täna hommikul avaldati TextMagic grupi 2026. aasta III kvartali müügitulemused.
Müügitulu kasvas kolmandas kvartalis 12%, 3,61 miljoni euroni (III kv 2025: 3,22 mln €). Üheksa kuu müügitulu ulatus 10,46 miljoni euroni, kasvades aastatagusega võrreldes 4%. See tähendab, et kolmandas kvartalis kiirenes müügitulu kasv märgatavalt ja äri maht hakkas taas jõulisemalt kasvama.
Eriti tugev oli SMS-ide mahu kasv. III kvartalis saadeti 79,2 miljonit SMS-i, mida on koguni 21% rohkem kui aasta tagasi. Samal ajal tõusis keskmine tulu kasutaja kohta (ARPU) 197 euroni, võrreldes varasema 170 euroga ehk kasv oli 15%.
Kuigi aktiivsete kasutajate arv vähenes veidi (-3%), on olemasolevad kliendid hakanud teenuseid märgatavalt rohkem kasutama ja suuremaid mahtusid ostma. See on minu hinnangul väga positiivne märk – TextMagic suudab samast kliendibaasist teenida rohkem käivet ning parandada seeläbi ka ärimudeli efektiivsust.
Oluline on ka see, et ilma valuutamõjuta oleks orgaaniline müügitulu kasv III kvartalis olnud umbes 10%. Valuutakursside positiivne mõju lisas sellele veel ligikaudu 2 protsendipunkti.
Kokkuvõttes tundub, et TextMagicu äri on pärast tagasihoidlikumat perioodi taas selgelt kiirendamas. Nüüd muutub eriti huvitavaks küsimus, kui palju sellest müügitulu kasvust jõuab lähikuudel kasumisse ja rahavoogu. Kui ka marginaalid liiguvad õiges suunas, võib III kvartal olla päris oluline pöördepunkt kogu ettevõtte loos.
Lisan siia ka oma prognoosi võrreldes tegelikkusega
Minu oodatavad fundamentaalnäitajad ja väärtus 2027. aasta vaates:
- Väljamaksete mudel – 0,30 € kapitalitagastus:
Kui eeldada, et TextMagic teeb 2027. aastal aktsionäridele 0,30 € suuruse väljamakse aktsia kohta, annaks 8–10% nõutava rahavootootluse juures see aktsia väärtuseks ligikaudu 3,00–3,75 €.
- EV/EBITDA – 6,0 mln € EBITDA:
Kui 2027. aasta EBITDA jõuab 6,0 mln € tasemele ja rakendada ettevõttele 7x EBITDA kordajat, oleks ettevõtte väärtus (EV) ligikaudu 42 mln €. Arvestades lisaks ettevõtte kassapositsiooni, annaks see minu arvutuste kohaselt aktsia põhjendatud väärtuseks koguni umbes 5,1 €.
- Raamatupidamislik väärtus – P/B:
Prognoositav omakapital 2027. aastal on ligikaudu 25,5 mln €, mis tähendab umbes 3,00 € bilansilist väärtust aktsia kohta.
Seetõttu näen praegust hinnataset pigem pikaajaliselt atraktiivse sisenemis- või hoidmisvõimalusena. Julgemal investoril on minu hinnangul põhjust TextMagici positsiooni vähemalt keskpikas perspektiivis hoida.
Aktsiaseltsi vabatahtliku omakapitali reservi vähendamise väljamakse summas 1 722 000 eurot ehk 0,20 eurot aktsia kohta on jõudnud investeerimiskontodele. Eeldatavasti saame sarnast rõõmusõnumit taas oodata umbes kuue kuu pärast, kui toimub järgmine aktsionäride üldkoosolek, kus võidakse otsustada vähemalt sama suure väljamakse kasuks.
Kui aega, võiks priidik jätta meile MAGIC investorite top 250 faili.
Ja kui kunagi pakkusin välja aktsiate tagasiostu, siis kas võiks teha väljamakseid iga nädal? Kas mõni teine firma on seda kunagi teinud? Nt väljamakse 1 sent aktsia kohta ja nii aasta otsa iga nädal. Saaks välismaal tasuta reklaami.
NASDAQ CSD eServicesi keskkonnas saad väikese tasu eest tellida täieliku aktsiaraamatu sulle sobiva kuupäeva seisuga.
Üle 1000 aktsia on vaid 87 aktsionäril ning üle 10 000 aktsia kõigest 9 aktsionäril. Andmed seisuga 7. oktoober 2026.
90+% on perekonna käes, 95% kogu ettevõttest on seotud (juhatus ja nõukogu) isikute käes :) Seega vast tagasiostu teema eriti lihtne ei ole..
Siis just lihtne ongi. Priidik paneb €10 hinnaga müügiorderi üles ja samal ajal TextMagic sama piirhinna ja mahuga orderi ostupoolele. Arvestades, et müügipoolel on hetkel kokku silma järgi ca 800 aktsiat, saab tehingul jalus oleva müügipoole nagu möödaminnes äkase €1500 eest kuivaks tõmmata. Hunnik pappi nagu naksti aktsiate tagasiostu nime all ettevõtte kontolt "turuhinnaga" omaniku kontole kantud. :stuck_out_tongue:
...kui just FI kulmu kipra ei tömba.
Selline nõuka aegne tegevuskava rikkuse loomiseks loodetavasti pole tänasel päeval popp. Veidi on see ka ise enda tagant varastamine - kui ettevõttest üle 90% on sisuliselt sinu oma, siis vast ei pea sedasi skeemitama ja FI piitsa otsima. Aga tõesti - paari kiloga saab müügipoole tühjaks osta:)
Olgem täpsed. Selle 1500 eest oleks saanud tühjaks osta ainult 10 esimest rida.
Peale seda, kui TextMagic dets 2021 IPO-st €2,5M sai ja veebr 2023 omanikele €2,55M väljamakse tegi, mind siin küll ükski maagia väga ei üllataks. Tänase turuhinna pealt võttes on IPO-ga sissepandud €2,5M-ist panijate jaoks €1,6M jätkuvalt "aurustunud".
(ok, natuke divikat on ka siiski tulnud)
1,38 on senini väljamaksed olnud ja 5€ sai seda algselt IPOst osta. Hetkel on 1,8 juures hind püsima jäänud. Seega 0 jõudmiseks on veel minna ainult paari euro jagu - rahavood on positiivsed ja tulevik liiga tume ei tundu. Mina tiksun rõõmsalt edasi ning millises börsiettevõttes veel saaks TOP50 olla mõningate tuhandete eest:)
Mardike13/10 13:11Seega 0 jõudmiseks on veel minna ainult paari euro jagu
Nominaalsesse nulli. S&P 500 alternatiivtulu arvestades peaks sellest 15. dets 2021 kasvama pandud 5 eurost olema tänaseks saanud €8,42 või kui tagasihoidlikult Eesti THI-ga mõõta, siis €6,91. Inflatsioon haukab rohkem, kui dividendi tuleb.
Minu algne idee oli ka näha aastal 2026 hinnaks 9-10. Touchpoint, jee!
IPO-viiekad said ka väljuda järgneva 1.5 aasta jooksul kui hind tiksus 6.5-7.5. Paljud tulid näiteks 7 pealt sisse (nagu mina), seega investeering näeb praegu päris kole välja. Ma väga loodan, et üks kord jõuab hetk, kus ipotajad ja optsioonide realiseerijad kaovad ära ja müügisurve taandub. Kui positiivseid uudiseid ei ole, siis ostjaid ei tule ja kui ostjaid ei tule, siis see vindumine on pikk- ipo-ostjad väljuvad terve igaviku.
Vaatasin veel aktsiaraamatut ja võrdlesin tänasest seisu ja tabelit, millel omanik postitas siia 2 aastat tagasi. Aktsionäre on ca. 1400 võrra vähem ja tundub, et ülemine ots on tublisti juurde lisanud. Oma tänase pakiga oleks tol ajal olnud top10-s, aga praegu ainult top30 piiril.
Meenutades fanfaaride saatel, kuidas kõige julgemad aktsionärid ostsid aktsiaid juba ettevõtte esimesel börsipäeval, 15.12.2021, toimunud avaoksjonil, kus vahetas omanikku 13 617 aktsiat hinnaga 14,50 eurot. Nüüd on neil suurepärane võimalus oma positsiooni keskmistada – just siis, kui veri on otsekui tänavatel.
Nn keskmistamise filosoofia on kahe teraga nuga. Kui usud tõusu, osta alati sinu arvates sobivalt hinnatasemelt. Kui tõusu ei usu, siis müü esimesel võimalusel ja ära osta mis iganes soodukaga - suurendad vaid kahjumit.
1:100 reverse splitti oleks vaja
saaks kuhjaga väikseosanikke odava hinnaga välja siit enne suurt tõusu ja mis seal salata
20 euri aktsia kohta divikat saada oleks palju parem kui Tallinki 6c
Väikeosanikke ( täpsustan = sendisaagijaid ) saab ka edukalt osta välja juba praegu ilma lisakulusid tegemata omaniku poolt .
Kõrvalt vaadates tundub vaev suurem ordereid sisestades ,kui saadaolev tulu ( ei pea silmas teemas mainitud aktsiat ,vaid üldiselt balti börsil nähtut ).