Tere,
algaja soovib küsida - tegin LHVsse konto, millele kandsin teisest pangast 1000 eurot. Seejärel tegin LHVsse teise konto, mille märkisin investeerimiskontoks. Kandsin LHV tavakontolt 1000 eurot investeerimiskontole. Ostsin 550 euro eest aktsiaid ja otsustasin järgijäänud 450 eurot tagasi LHV tavakontole kanda, mille hiljem kandsin tagasi teise panka (kodupanka).
Nüüd tuludeklaratsioonis on see 450 eurot kui tulu (Tulu finantsvaralt) ja peab tulumaksu maksma. Kas on see õige?
Ei ole õige.
LHV-s oleva investkontol teed investkontoaruande(seal peaks sul näha olema sissekanne 1000, ostutehing hallina ja väljakanne 450 ning kõige all jääk 550), mille edastad MTA-le(nupp täiesti olemas). Tuludeklaris peab sul see LHV investkonto ka näha olema(kui pole, siis kuskil seal nupp "lisa investkonto" vms. Kui on näha, siis selle all peaks ka näha olema see sama investkontoaruanne, mille LHV-st saatsid(võib sutsu aega minna).
Tuludeklaratsioonis, punkt 6.5 Tulud finantsvaralt:
I osa. Investeerimiskonto ning finantsasutuse andmed
On kirjas väljamakse summa (c) 550 ja selle kõrval maksustatav summa 550.
Sissemakse summa (B) - on tühi, mis on ilmselt seetõttu et sissemakse sai tehtud eelmisel aastal (2023).
Sissemakse peaks olema 1000 (2023 seisuga).
Absurd. Võibolla on siis ikkagi nii, et kõik mis "investeerimiskonto" alt välja kantakse, käsitletakse kui tulu. Varasemalt on nagu meeles, et tulumaksu peab investeerimiskontolt maksma alles siis kui sissemaksed ületavad väljamakseid kontolt... (samas saaks selle järgi igavesti tulumaksust mööda, kui iga kord kanda investeerimiskontole suurema summa kui on kasum).
Tasub järgmisel korral olla tähelepanelikum - tuleb investeerimiskontole kanda täpselt see summa, mille eest soovin aktsiaid osta.
Kui 2023, siis loogiline - sel juhul see 1000 eurot oli vaja juba aasta tagasi 2023. aasta deklaratsioonis deklareerida. Kas sai sinna kirja?
Ei deklareerinud. Ilmselt sealt see tulebki. Saadan EMTA klienditoele kirja.
Kuna detaile (a la millal täpselt konto kasutusele võeti, millal tehinguid tehti jms) ei tea ega peagi teadma, siis soovitusi ei anna, aga vihjan, et investeerimiskontona kasutusele võtmise ajal sellel pangakontol oleva raha jääk on ka sissemakse. Uuri seadusi ja juhendeid.
Sellelaadseid ebastandardsemaid asju tulebki ilmselt iseseisvamalt lahendada - investeerimiskonto raport on ikkagi rohkem abivahend kui viimase instantsi tõde, kuigi töötab küll enamusel juhtudel ("enamusel juhtudel" != "alati").
Kui PIK-ile laekunud välismaa dividendidelt on kinnipeetud tulumaks, kas seda saab deklareerida ? Kas võib olla et maksad praegu ja väljumisel uuesti.
Sander_Pikkel
→ kasutaja369
Need tuleks märkida tuludeklaratsiooni tabelis 7.1 linnukesega „Pensioni investeerimiskontole laekunud tulu“. Sel juhul ei lähe pensioni investeerimiskontole laekunud dividend ja intress aastatuluna arvesse ega mõjuta maksuvaba tulu summa suurust.
Välisriik on juba oma tulu kätte saanud ja seda kuidagi tasaarveldada ei saa.
_axel14/02/25 22:02Kasvukonto haldustasud on tasutud tavaliselt arvelduskontolt > " Kui koostad investeerimiskonto aruannet, siis tavakontolt võetud haldustasud on selles märgitud sissemaksena investeerimiskontole." - nii on.
Aga millegi pärast võttes andmed vastu 6.5-s, näitab tavalist arvelduskontot investeerimiskontona, ja haldustasusid näitab väljamaksena.
Siin on meil andmete saatmisel tehniline viga sisse tulnud. Palume vabandust! Tegeleme vea parandamisega ja anname teada kui see korras.
Üldse on LHVs kuidagi kahtlaselt palju vigu tekkinud. Robod tulnud.
kasutaja369
→ Sander_Pikkel
Linnukest seal pole, on teised valikud. Investeerimiskonto puhul dividendid millelt on tasutud maksud lähevad kirja sissemaksena. Kas siis PIKi ei tasu dividendi aktsiaid soetada, veider ?
Saan aru, et kui kasvukonto on deklareeritud investeerimiskontona ja haldustasu maksed lähevad arvelduskontolt, siis tuleb need haldustasud lisada nii punkti 6.1 ja saata haldustasud sissemaksetena ka punktis 6.5 Emta-sse ehk siis tuleb linnuke kõigile ette panna? Või ei ole vaja endiselt midagi teha?
Siit lingilt nagu ei selgu täpselt, mis sellises olukorras tegema peab nüüd? https://www.lhv.ee/et/kkk/deklareerimine#haldustasude-deklareerimine
Tuletan meelde, et räägin täna kell 15.30 eraisiku investeerimistulude maksustamisest seminaril ka.
kasutaja377
→ Sander_Pikkel
Minu deklaratsioonis on 7.1 hoopis midagi muud - 7.1 Eesti äriühingult saadud dividendid või muud kasumieraldiste väljamaksed, mida ei maksustata füüsilise isiku tuluna.
Käisin kõik teised alapunktid ka läbi, aga ei märganud kusagil valikut „Pensioni investeerimiskontole laekunud tulu“..
Kuidas ma selle alapunkti oma deklaratsioonile saan?
rainrs18/02/25 10:42Saan aru, et kui kasvukonto on deklareeritud investeerimiskontona ja haldustasu maksed lähevad arvelduskontolt, siis tuleb need haldustasud lisada nii punkti 6.1 ja saata haldustasud sissemaksetena ka punktis 6.5 Emta-sse ehk siis tuleb linnuke kõigile ette panna? Või ei ole vaja endiselt midagi teha?
Siit lingilt nagu ei selgu täpselt, mis sellises olukorras tegema peab nüüd? Investeerimistulu deklareerimine · KKK · LHV
Haldustasu võib kajastada ainult ühes kohas. Kui on kasutusel ainult investeerimiskonto süsteem, siis tuleks teha järgmist:
- Kajastada haldustasu read tabeli 6.5 II osas sissemaksetena Kasvukontole
- Tabelis 6.1 neid kajastada sel juhul ei tohi
Sander_Pikkel
→ kasutaja369
Pean vabandama, et siin Eestist ja välismaalt saadud tulu segamini ajasin. Välismaalt saadud dividend pensioni investeerimiskontole ei tohikski deklaratsiooni jõuda.
Eestist saadud dividendidel tuleks jaotises 7.1 valida pliiatsi ikoon ja siis lisada linnuke "Pensioni investeerimiskontole laekunud tulu".
Sander,
kas ma saan õigesti aru, et maksustamise seisukohalt on nüüd erinevus sees, kas tegemist on PENSIONI investeerimiskontoga või lihtsalt Investeerimiskontoga? Sest ka jaotises 5.1 on "Madala maksumääraga maksustatud dividendid ja muud kasumieraldised" ridadel võimalik teha linnukest märkimaks just PIK-ile laekumist, mitte aga IK-le.
Tere!
Investeerimiskonto aruandes on linnutamata
- Ost-müük tehingu teenustasu
- Konto intress (1% investeerimiskontol hoiustatud summa eest)
- Laekunud VWRL, SPYD ja SXR8 dividendid
Küsimus on, et miks on need linnutamta?
Kas ma saan õigesti aru, et intress ja dividendid on maksustamata kuna pank on teadlik, et raha laekub investeerimiskontole ja selle tõttu kantakse kontole täis (maksustamiseelene/bruto) summa. Ehk siis üldprintsiibis edasi kantava summa hulka ei saa arvata laekumisi investeerimiskontole vahendite arvelt, millelt ei ole tulumaksu makstud. Kas juhul kui tegemist ei oleks investeerimiskontoga teeks pank peale dividendide laekumist ühe täiendava kande, millega võetakse kontolt tagasi tulumaks (ja sellisel juhul võiks mõlemad tehingud olla linnutatud).
2korda218/02/25 14:58Sander,
kas ma saan õigesti aru, et maksustamise seisukohalt on nüüd erinevus sees, kas tegemist on PENSIONI investeerimiskontoga või lihtsalt Investeerimiskontoga? Sest ka jaotises 5.1 on “Madala maksumääraga maksustatud dividendid ja muud kasumieraldised” ridadel võimalik teha linnukest märkimaks just PIK-ile laekumist, mitte aga IK-le.
Minus vastused puudutasid ainult PIK-i.
kasutaja383
Tere, sain 2024a aastal ettevõtte optsiooni programmi raames ettevõtte aktsiaid, mille eest tasusin läbi investeerimiskonto süsteemi. Investeerimiskonto 2024a aruanne näitab seda maksed kui väljamakset investeerimiskontolt. Kas enne EMTAle saatmist võtan linnukese selle tehingu eest lihtsalt ära?
Juhul kui optsioonide alusvara puhul on tegemist aktsiatega, mis kauplevad börsil, siis võib neid investeerimiskonto süsteemis kajastada ehk linnukese ära võtta.
Sander_Pikkel
→ kasutaja384
kasutaja38418/02/25 16:54Tere!
Investeerimiskonto aruandes on linnutamata
- Ost-müük tehingu teenustasu
- Konto intress (1% investeerimiskontol hoiustatud summa eest)
- Laekunud VWRL, SPYD ja SXR8 dividendid
Küsimus on, et miks on need linnutamta?
Kas ma saan õigesti aru, et intress ja dividendid on maksustamata kuna pank on teadlik, et raha laekub investeerimiskontole ja selle tõttu kantakse kontole täis (maksustamiseelene/bruto) summa. Ehk siis üldprintsiibis edasi kantava summa hulka ei saa arvata laekumisi investeerimiskontole vahendite arvelt, millelt ei ole tulumaksu makstud. Kas juhul kui tegemist ei oleks investeerimiskontoga teeks pank peale dividendide laekumist ühe täiendava kande, millega võetakse kontolt tagasi tulumaks (ja sellisel juhul võiks mõlemad tehingud olla linnutatud).
Ost-müük teenustasu -> seda võib sissemaksena arvestada kui tegemist on kasumi arvelt makstud teenustasuga. Ehk kui investeerimiskontolt on kogu sissemakstud raha välja kantud ja tegutsetakse "kasumi osa" eest.
Intressid ja dividendid -> ilmselt olete siin panka teavitanud investeerimiskontost ja intressid laekusid brutosummas. Välismaalt laekunud dividendidelt pole välisriigis tulumaksu kinni peetud ja need maksustatakse Eestis (kui raha kunagi investeerimiskontolt välja kanda).
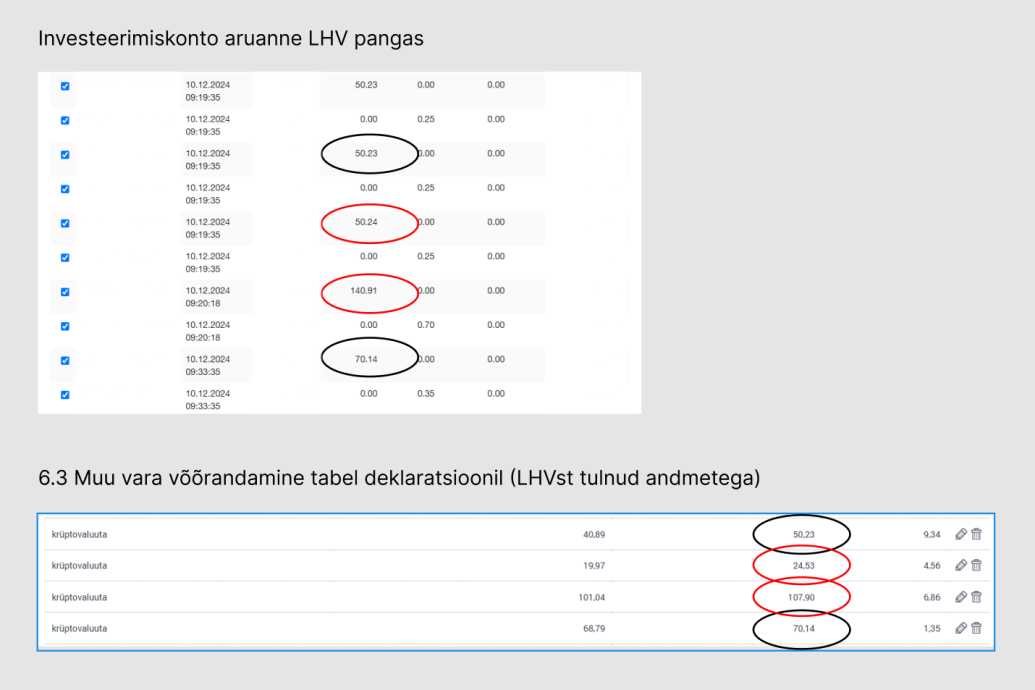
Ma ei saa aru 6.3 tabelisse jõudnud numbritest. Osad kattuvad investeerimiskonto aruande tabeliga, aga teised jälle mitte. Raske aru saada, kas deklaratsioonile on jõudnud õiged numbrid. Kas siin on mingi loogiline seletus miks need numbrid erinevad on?
Rahandusministeeriumi investeerimiskonto juhendis on järgnev näide. Kui on kasumit, võid kasumi jagu tehinguid deklareerida sissemaksena. Ei pea ju sissemakse jääk olema null. Näites kantakse ju uuesti sissemakseks 200 eur. Või kuidas?
Näide 4.2
� Investor A investeerimiskontol on 228 rahaühikut ning sissemaksete jääk on 200
rahaühikut.
� Investor A teeb investeerimiskontolt väljamakse 200 rahaühikut.
� Investor A investeerimiskontol on 28 rahaühikut ning sissemaksete jääk on 0 rahaühikut.
� Investor A kannab oma investeerimiskontole täiendavalt 200 rahaühikut.
� Investor A ostab AS ABC aktsiaid 225 rahaühiku eest ja maksab investeerimiskontolt
tehingutasu 3 rahaühikut.
� Sellisel juhul on lubatud tehingutasu sissemaksena deklareerida. Tehingutasu summat ei
ole varem sissemakse osana arvestatud
Kas keegi veel sai 2024.a BABA-lt dividende? Investeerimiskonto aruandes on need hallid(mitte linnutatud) ning kui linnukesed panna ja all "Arvuta", siis kaotab kohe linnukesed ära ehk lõpuks(eelmise aasta jääk) ei näita korrektset summat.
Ise küsin, ise vastan. Aitas KKK, et siis neid ei peagi tuludeklari punktis 8.1 kajastama ja investkonto aruandes ka mitte.
Sander_Pikkel
→ kasutaja385
6.3 alla saadetakse ainult kasumlikud tehingud. Investeerimiskonto raportis on kõik rahakanded.
Siin näites ongi oluline, et vahepeal on sissemaksete jääk käinud 0-is ehk kogu oma sissepandud raha on välja võetud.
ˇ
Selgitust paluks: KKK
Näide B: välismaal ei ole dividendidelt tulumaksu kinni peetud
- Investeerimiskonto aruandes dividendid ei kajastu, deklareerimiskohustus tekib siis, kui raha kontolt välja võetakse
- Ei pea deklareerima tuludeklaratsiooni tabelisse 8.1
Delfini dividend minu kontol ei liigitu sissemakseks EMTAS
Lapse kasvukontolt EXXT dividend liigitub sissemakseks, kuigi tulumaks maksmata.

Lisaks lapse kasvukonto teenustasud 6.5 all kajastatud, aga enda investeerimiskonto teenustasud mitte- milles vahe?
"Eestis on tulumaksust vabastatud välisriigist saadud dividend, kui selle maksmise aluseks olevalt kasumiosalt on tulumaks makstud või kui dividendilt on tulumaks välisriigis kinni peetud." Kas keegi oskab öelda kuidas see PIKi puhul toimib. Sain dividendi millelt tulumaks kinni peetud, kas PIKist väljumisel maksustatakse see uuesti, või kuidas see arvestus käib.
Sander_Pikkel
→ Kristocfc
Ma igaks juhuks küsin, et ega LHV-st lapse aruannet saates ei linnutatud seda rida kogemata? Meie aruandes kuvas ta ilusti seda dividendi "kasumi" osas.
Sander_Pikkel
→ kasutaja369
Jah. PIK-l võib olla selles osas topeltmaksustamine vastavalt II-sambast väljumise reeglitele: https://www.pensionikeskus.ee/ii-sammas/valjamaksed/valjamaksete-maksustamine/
Lisasime YouTube'i teisipäevase Investeeringute maksustamine eraisikule 2025 seminari salvestuse.
Avastasin, et LHVs tehtud krüpto ostutehingud on läinud tuludeklaratsioonis invest kontolt väljamaksetena kirja. Saan aru, et peaksin need ära kustutama? Vastasel juhul peaks krüptot müües minema see ju uuesti sissemakseks aga kahtlen, et nii juhtub.
edit: Uurisin ja ikkagi peabki nii olema, et krüpto ostud lähevad väljamaksena kirja. Nüüd tekib küsimus, mis juhtub, kui ma krüpto maha müün LHVs. Kas LHV siis ise arvestab osa sissemaksena invest kontole ja osa kasumina?
Kas saan õigesti aru, et nüüd saab ka Wise konto investeerimiskontona deklareerida?
Otsisin, aga vastust ei leidnud. Sel aastal on mulle uueks "finantstooteks" LHV kogumiskonto. Kuidas peaks sealt saadud intresse deklareerima? Ma saan aru, et selle arvelduskontoga ei saa nt väärtpaberikontot siduda. Kas peaksin ta siiski investeerimiskontona märkima, deklareerima?
Intressidelt on ju tulumaks juba kinnipeetud?
Kuidas peaks IB olev kontro kanda investeerimiskonto süsteemi, et maksuametil pärast ei oleks pretensioone? Saan ma õigesti aru, et kõik väärtpaberid tuleb kontole kanda ostu kuupäevaga?
Deklareerimispäeva väärtusega kanda nagu ei tohiks, sest kui väärtus on deklareerimispäeval suurem, siis jääb osa tulevikus kasumist maksustamata?
Aga mis teha eurost erineva valuutaga? Kõik käsitsi ümber arvutada?
Paistab, et maksude edasülikkamise hinnaks on deklareerimise töömahu kolmekordistamine.
Eurost erinevas valuutas tehtud sisse- ning väljamaksed tuleb deklaratsioonil ümber arvestada eurodesse investeerimiskonto krediteerimise või debiteerimise päeval kehtinud Euroopa Keskpanga kursiga.
Võib ikka ka tehingu kurssi kasutada kui konkreetne seotud konversioon.
Kuidas deklareerida tavasüsteemis aktsia müüki, kui vahepeal on split toimunud?
CarmenVariksaar
→ MannyEric
see on nii keeruline selgitus seal :smiley: mul ainult 1 ost ja üks müük
ostsin revolutis 2021a. 0.1215656215 tk NDAQ aktsiat, 19,89usd. tehingutasu 0. Toimus split üks kolmele. 2024 müüsin maha 0.36468645 tk summas 21,35+0,02tehingutasu.
Kas saan õigesti aru, et TextMagicu aktsiakapitali vähendamisega seotud väljamakset ei deklareeri investeerimiskonto süsteemis ja linnukese sellel real pean investeerimiskonto aruandest ära võtma kui saadan EMTA-sse?
Kas LHV-d ja/või emitenti tuleb teavitada, et Eesti riigi võlakirjad on ostetud investeerimiskonto kaudu? Kui jah, siis kuidas?
Sander_Pikkel
→ kasutaja463
Tulumaksukohustuse edasilükkamise avaldust on võimalik esitada kodulehel. Sellisel juhul laekuvad Eesti riigi võlakirjade intressid investori investeerimiskontole täissummas ja tulumaksukohustust on võimalik edasi lükata.
Kellele siin nüüd maksuamet kraesse lendab, kas Heinsaarele või Läänemetsale?
Heinsar ütles ajalehele, et leppis Läänemetsaga isiklikult kokku – talle makstakse poole kohaga töö eest 1000 eurot netos. "Tasu pidi tulema rahastajatelt, kelle isikuid või ettevõtet mulle teada ei antud," meenutab Heinsar. "Algne kena tööpakkumine vormus aga mustalt töötamiseks [2021. aasta] augusti lõpupoole, kui töö alustamise aeg (1. september) lähedale jõudis."
Läänemets:
"Kuid lisaks palusin Egle abi ka eraisikuna, kui otsustasin kandideerida erakonna esimeheks. Mul oli loetud kuude jooksul tarvis omajagu abi erinevate tekstidega, kuid selgelt oli tegu teenusega, mille eest ma ei soovinud kuluhüvitistega maksta. Erakonna sisekampaania eest ei maksa ka erakond. Seega ostsin ma teenust eraisikuna ning tasusin selle eest ka eraisikuna – omavahelisel kokkuleppel maksin arved sularahas. Arveid ma kunagi ei vajanud, sest mul polnud nendega midagi peale hakata. Seega mina ei oska täna öelda, kas Egle Heinsar need arved toona koostas ning oma ettevõtte alt vajalikud maksud tasus," kirjutas Läänemets.
kasutaja31419/09/25 10:07Kellele siin nüüd maksuamet kraesse lendab, kas Heinsaarele või Läänemetsale?
Võin eksida aga kui isik L ei palganud isikut H jur.keha alt ja kui ta ei tasunud jur.keha rahadest, st. kui kehtib isik L positsioon, siis on maksurisk 100% ainult isiku H risk ja küsimus jääb, et kas kvalifitseerub isik H eraisiku tasumata/deklareerimata maksuriskiks või isikule H kuuluva jur.keha raamatupidamislikuks riskiks sh. nii raamatupidamisliku korrektsuse kui ka maksuriski kohalt.
kusjuures
isik H vastu räägib asjaolu, et kui jutt oli töölepingust/ tööpakkumisest, siis töölepingulise tasu maksmise aluseks ei ole arvete väljastamine.
ehk kui isik H esitas isikule L tasumiseks arve(d), siis ta ise läks teadlikult/tahtlikult sootuks teistsugusele lepinguvormile st. ta ise fikseeris olukorra, mis ei ole töölepinguline suhe.
tõenäoliselt oli tegu tavalise nö. juriidiliselt paindlikku teineteisest möödarääkimisega, kuna koostöövorm jäi kirjalikult enne (koos-)töö alustamist fikseerimata ning nüüd püüa tuult väljal ja lõpuks saad ikka ise sahmaka vett krae vahele ...