poolteist
<a target="_blank" href="https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=863206&messageId=1086145">sales of AB Vilkyskiu pienine group October 2018</a>
<a target="_blank" href="https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=863206&messageId=1086145">sales of AB Vilkyskiu pienine group October 2018</a>
Novemberis siis suudeti käivet tõsta võrreldes eelmise aasta sama kuuga... ehk on nüüd murdepunkt. Oman korraliku miinusega
Piimatoodete maailmaturu hinnaindeks on kerkinud 1,5 kuud järjest, täna oli tõus keskmiselt 4,2%. VLP detsembri müük oli samuti 12% suurem võrreldes eelmise aastaga.<br/>https://www.globaldairytrade.info/en/product-results/
Indeks +6,7%. Jaanuari müüginumbrid peaksid üsna korralikud tulema.
Jaanuari müük +34%
Müüginumbrid on äärmiselt volatiilsed. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/c/2/c22495c47fb4b37a635d308d0b40ec138a42fcd6.png"/>
3 kv lao seis 2016/2017 oli 10 mln, 2018 16 mln. Kõik see ootab realiseerimist.
Information on new, "even bigger" plant. Only few media outlets have covered this so far. (use google translate). Plant construction should commence in 2021 (other source). <br/><a target="_blank" href="http://www.taurageszinios.lt/naujienos/verslas/2019/04/pienines-planuose--dar-didesne-gamykla-10247">http://www.taurageszinios.lt/naujienos/verslas/2019/04/pienines-planuose--dar-didesne-gamykla-10247</a>
Esimese kvartaliga on tehtud tugev start aastale. Kokku 27,4 miljoni euro eest müüki, jäädes alla vaid 2014 (28,3M) ja 2017 (28M) tulemustele vahemikus 2014 - 2019.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/1/a/1a3f3d91ac8cff2aff41a873f2b4fda9c39b2f7a.png"/><br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/5/2/52fbbeb225a514fa2fd2f8279328e7caabb558ef.png"/>
Numbrid on suht korralikud, kuid nähtavasti divi ei tule.
Kui 2014-2018 müügitulemuste esimese viie kuu keskmine on olnud ca 38 miljonit eurot, siis 2019. aastal on võrreldav müük olnud üle 44 miljoni euro. Piima hinnad samas päris kõrged (300€/tonnist).<br/><br/>Tegin ka kiiresti ühe pikaajalise trendigraafiku bruto- ja netomarginaali kohta. Keskeltläbi väga õhukese marginaaliga äri. Omakapitali oli esimese kvartali lõpus 30,7M eurot, turuhind praeguse hinnataseme (2,42 EUR) pealt ca 29M eurot. <br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/1/8/18d5d48354ad23acfccc97fce96714fdfaea608e.png"/>
Vilkyškių pieninė <a target="_blank" href="https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=975091&messageId=1226040">9 kuu tulemused</a>:<br/>9k EBITDA 6,348 mln EUR, 9k puhaskasum 3,107 mln EUR. EPS 0,26€. 9k äritegevuse rahavoog 6,4 mln EUR. Ettevõtte keskendumine kõrgema lisandväärtusega toodele (nt juustud) kajastub ka kasumis. Sihtturud on pigem hästi hajutatud Leedu 16%, EU 55%, muud riigid 29%. Soetasin veidi täna.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/7/4/743af79cc26b170cc6f477c9fb1a96733b49fd1a.png"/><br/>
9k tulemuste peale reageeris aktsia +0,17€ (8,5%), detsembri esimene pool on olnud aktsia madala volatiivsusega. Täna peamiselt ORN maakleri vahendusel osteti aktsia üles +0,12€ (5,5%).Eks hinnaliikumisele omab mõju ka Balti börsi vähene likviidsus ja veidi suurema ostu-või müügihuvi korral aktsia reageerib vastavalt. Ühtegi olulist uudist ei ole ettevõtte kohta märganud, võib-olla on see sobiv koht lühiajalise kasumi realiseerimiseks.<br/><img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/5/0/5064cf1ef269471bf9637ed9192110a0697c5cb8.png"/>
Teoorias ilus aga nii mittelikviidse aktsia juures see realiseerimise osa ilmselt väga lühiajaliseks ei jää.
Vilvi Groupi novembri käive oli 17,4 mln €, kasv 80,3%. Prognoosin, et aasta 2021 puhaskasumiks kujuneb 6 mln €, mis teeb aktsia kohta 0,50€. Lisaks on juhtkond soetanud aktsiad turult. Oman väikest positsiooni.
<blockquote><b>"Anette"</b><br />Vilvi Groupi novembri käive oli 17,4 mln €, kasv 80,3%. Pognoosin, et aasta 2021 puhaskasumiks kujuneb 6 mln €, mis teeb aktsia kohta 0,50€. Lisaks on juhtkond soetanud aktsiad turult. Oman väikest positsiooni.</blockquote><br/>tea kas tõuseb 4-ni?
Ei saa välistada ka seda stsenaariumit. :-)
The consolidated sales for <a target="_blank" href="https://view.news.eu.nasdaq.com/view?id=bb4f6f335f045f65d3238f36925b50a69&lang=en">December 2021</a> amounted to <b>17.14 million EUR – 52.9%</b> increase comparing to December 2020. The sales of the Group for period January – December 2021 amounted to 156.0 million EUR – 29.0% increase comparing to the same period last year.<br/><br/>Detsembri käibekasv ületas minu ootusi, so 15 mln€ (+33%) vs tegelik 17,14 mln€ (+53%). Korrigeerin 2021 kasumiootust, so 6,6 mln €, mis teeb aktsia kohta 0,55€.
<img src="//fp-live-discourse-bucket.s3.dualstack.eu-north-1.amazonaws.com/original/3X/a/e/aee1b5da14445e2e7cd7865bc009003e78418e1e.jpeg"/><br/><br/>VLP1L teeb oma ajaloo suurima investeeringu: PR: <a target="_blank" href="https://view.news.eu.nasdaq.com/view?id=b31eef3f31ccd19802960c1df9deed996&lang=en&src=listed">VILVI GROUP's largest investment in 31 years - around 50 million EUR in new cheese production capacity</a><blockquote><b>VILVI GROUP<b></b> launches the largest investment project in its 31-year history. The preliminary plan is to invest around 50 million EUR in new cheese production capacity in Bauska, Latvia, on the territory of the Group's company SIA Baltic Dairy Board. The project is planned to be completed by 2027, new work places are planned.</b><br/><br/>The project is financed with own resouces and loans from <b>Citadele Bank</b>. The <b>Latvian Government</b>, through the <b>Latvian State Development Finance Institution</b>, will contribute 8.5 million EUR to the project.<br/><br/>VILVI GROUP is one of the largest dairy processing groups in the <b>Baltic States</b>, with a historical export share of around 90%. The main export markets are the <b>European Union</b> countries, Group exports also to <b>Asia</b> and other continents. The Group consists of <b>Vilkyškių pieninė, Modest, Kelmės pieninė, Kelmės pienas, Pieno logistika and Baltic Dairy Board in Latvia</b>.<br/><br/>According to preliminary unaudited data, the net profit of VILVI GROUP was 14.6 million EUR in 2023, or 15% more than in 2022, when the net profit was EUR 12.7 million. The Group's EBITDA amounted to EUR 21 million, an increase of 9.1% compared to the previous year.</blockquote>
Eile toimunud aktsionäride üldkoosolekul kinnitati dividendiks 0,23 eurot aktsia kohta.
Lisaks võib ettevõtte aastaaruandest järeldada, et Grupi 2026. aasta strateegiline plaan keskendub tootmisvõimsuse suurendamisele ja tegevuse efektiivsuse parandamisele. Peamised prioriteedid on uue juustutehase täielik käivitamine Lätis ning UAB Marijampolės integreerimine Grupi tegevusse, eesmärgiga kasvatada tootmismahtu ja kasutada paremini ära Grupi sünergiapotentsiaali. Uues Läti juustutehases suureneb toorpiima töötlemine järk-järgult kuni 500 tonnini päevas ning juustu ja juustutoodete tootmisvõimsus kuni 1500 tonnini kuus.
Strateegiliste algatuste elluviimisel eeldatakse, et Grupi käive kasvab 2026. aastaks 287 miljonilt eurolt 450 miljoni euroni. Samuti prognoositakse ekspordimüügi kasvu – ekspordi osakaal kogukäibest suureneb 85%-lt 92%-ni.
2026.aasta märtsis ulatus konsolideeritud müügitulu 33,85 miljoni euroni, mis on 45,5% rohkem kui 2025. aasta märtsis. Tulemus sisaldab ka 16. jaanuaril 2026 Grupiga liidetud Marijampolės panust. Grupi 2026. aasta jaanuari–märtsi konsolideeritud müügitulu oli 86,31 miljonit eurot – kasv 21,5% võrreldes eelmise aasta sama perioodiga.
Käibekasv on selgelt positiivne märk. Minu hinnangul võib lähikuudel keskmine kuine müügitulu ulatuda umbes 40 miljoni euroni. Küsimus on pigem selles, milliseks kujuneb EBITDA tase. Arvestades, et ettevõtte võtmeisikud on nendel hinnatasemetel aktsiaid juurde ostnud, otsustasin sama teha.
Esmaspäev, 11. mai on dividendi ex-kuupäev. Dividend aktsia kohta on 0,23 eurot, mis ei ole küll üleliia suur ning tähendab tagasihoidlikku 2% suurust dividenditootlust. Samas on tegemist endiselt väga agressiivses kasvufaasis oleva ettevõttega, millel on tugev ekspordisuunitlus. Ettevõtte dividendipoliitika näeb ette vähemalt 25% puhaskasumi jaotamist dividendideks. Kui ettevõtte edulugu jätkub, võib sellest lähiaastatel kujuneda arvestatav dividendiaktsia, sarnaselt mitmele teisele Leedu piimatööstusele.
Veelgi põnevam saab olema esmaspäeval avaldatav aprilli müügikäive. Minu ootus on vähemalt 37 miljonit eurot ning prognoosin käibekasvuks umbes 60%.
Antud firma puhul on müügikäibel keskmisest madalam seos kasumlikkusega sest tulud ja kulud (nagu toorpiim ja sellest valmistatud juustud) liiguvad erinevalt.
Plussiks aga suur ekspordi osakaal, mis võimaldab leida paremini sobiva sihtturu ja toote, mida toorainest valmistada. Seda võrreldes teiste Leedu piimatootjatega, kws keskenduvad siseturule.
Näen pikemas vaates head potentsiaali nii kasvuks kui kasumiks ning dividendideks
VILVI Group teatas, et grupi konsolideeritud müügitulu oli 2026. aasta aprillis 34,5 mln eurot, mis on 48,6% rohkem kui 2025. aasta aprillis. Minu progoos oli mõnevõrra optimistlikum (+2,5 mln eurot enam ja käibekasv 11,5 pp kõrgem), kuid sellegipoolest suurepärased numbrid.
Reedel avaldati lõpuks oodatud I kvartali tulemused, mis näitavad järgmist pilti:
Jah, EBITDA marginaal kukkus ajutiselt 3,5%-le, netovõlg ronis uute tehasevõimsuste ja integratsiooni tõttu 83 miljoni euroni ning äritegevuse rahavoog oli negatiivne. Uute tehaste integreerimine ja käivitamine on alati suur väljakutse ning tootmise efektiivsuse tõstmisega on vaja igapäevaselt edasi tegeleda. I kvartali puhul oleksin oodanud mõnevõrra kõrgemat põhitegevuse EBITDAt, kuid keskpikas plaanis võiks sihtida ikkagi uuesti 10%-list EBITDA marginaali.
Kuna II kvartalis on toorpiima ostuhind olnud madalam ja piimapulbri hind kenas tõusus, siis on marginaalide suurenemine ettevõtte jaoks praegu väga positiivne märk.
Sellest lähtuvalt on minu prognoos FY2026 järgmine:
Arvestades aktsia tänast turuhinda, arvan ma, et turg alahindab ettevõtte reaalset potentsiaali pärast seda suurt laienemist. Tegemist on üleminekufaasi aruandega, kus suur pilt hakkab ilmet võtma alles järgnevates kvartalites.
Kui kellegi tekkis pärast Q1 aruannet kahtlusi üleminekufaasi ajutise marginaalilanguse või kasvanud võlakoormuse osas, siis ettevõtte juhtkond näitab praegu isikliku rahaga väga selget suunda. Viimaste päevade siseringi tehingute register on julgustav Tütarettevõtte juht Nerijus Jakubauskas ostis aktsiaid. Müügidirektor (CSO) Vaidotas Juškys ostis kolmel päeval järjest kokku 3198 aktsiat.
Minu jaoks on selle aktsia kõige suurem probleem likviidsus. Kui vähegi suuremat kogust on soov osta või müüa, siis lihtsalt ei saa seda teha. Mina olen aastate jooksul portfelli vaikselt lisanud ja annan endale aru, et tegemist on n-ö päriseks ostetud aktsiatega. Teine murekoht on omanikering. Kui ikka 77,4 protsenti firmast on kahe omaniku omanduses, siis sisuliselt saavad nad väikeaktsionäriga teha kõike, mis pähe tuleb (à la Norma või Olympicu saagad). Muidu olen suht optimistlik. Kui näiteks viimase viie aasta hinnagraafik lahti võtta, siis on selgelt näha, et juhtkond teab, mida teeb, ja ma ei näe põhjust, miks nii ei võiks ka edasi minna (ok, sülitasin kolm korda üle vasaku õla)…
Õige pea testib aktsia kõigi aegade kõrgeimat taset – 12,8 eurot. Minult on küsitud, milline on hinnasiht. Minu prognoosi kohaselt võiks ettevõtte EPS ulatuda 2026. aastal 2 euroni aktsia kohta. Kui rakendada sellele P/E kordajat 10, kujuneks hinnasihiks 20 eurot aktsia kohta. Mulle meeldib selle ettevõtte kasvulugu ning juhtkonna järjepidev fookus väärtuse loomisele. Muide, kas olete märganud mõne teise NASDAQ Balti ettevõtte juhtkonna liikmeid turuhinnaga aktsiaid ostmas? Enamasti näeme pigem vastupidist – realiseeritakse optsioone ja aktsias ollakse müügipoolel.
Arvestama peaks ka n-ö Leedu koefitsiendiga. Mingi salapärane jõud hoiab sealse börsi hinnad kummalistel tasemetel. Võib-olla Ukraina sõda, võib-olla kohalik investorite huvipuudus. Ettevõtteid on aeg-ajalt nähtud kauplemas ka P/E 5–6 juures.
Ma leian, et tavalise Eesti jaeinvestori jaoks on likviidsus täiesti ok. See, et institutsionaalne raha ei saa sisse ja välja liikuda on pigem pluss, kuna olen seda positsiooni kasvatamas.
Üldiselt on suur osalus pikaajaliste võtmetöötajate poolt pluss ja parem, kui riigi, passiivsete väikeinvestorite voi mõne rahvusvahelise emafirma omanduses olemine. Aga loeb ka pikaajaline tegelik käitumine väikeosanikega ümber käimisel. Selle järgi ütleks, et Vilvi grupi omanike struktuur on väga hea
Anette, hea meel näha taas kommenteerimas siin osaliselt lammutatud ja vanu asjalikke foorumlasi eemalepeletanud keskkonnas,
Suur tänu märkamast ja heade sõnade eest!
Tõepoolest olen sektori teisi börsil noteeritud ettevõtteid (PZV, RSU, ZMP) ajas jälginud, kuid viimasel ajal on see vaade olnud pigem üldisem ja fookus rohkem ühel konkreetsel positsioonil. Balti piimandussektori dünaamika on praegu tervikuna väga põnev, mistõttu on konkurentide numbrite kõrvutamine igati asjakohane.
Kui olen enese jaoks värskema ja detailsema analüüsi valmis saanud, siis saan oma mõtteid ja järeldusi finantsportaali foorumis jagada.
Anette04/06 14:05Õige pea testib aktsia kõigi aegade kõrgeimat taset – 12,8 eurot.
Siit küsimus, milline Balti aktsia on veel oma kõigi aegade tipu lähedal?
VILVI Group Expects Revenue Growth of Approximately 50% to EUR 430 Million in 2026 Ettevõte prognoosib 2026. aasta käibeks ligikaudu 430 miljonit eurot ehk umbes 50% kasvu võrreldes eelmise aastaga. Kasvu veavad peamiselt uue juustutehase käivitamine Lätis ning Marijampolės Pieno Konservai omandamine.
Huvitav on see, et turg näib reageerivat eelkõige pealkirjale. 2025. aasta majandusaasta aruandes oli ettevõte juba viidanud 2026. aasta käibeootusele suurusjärgus 450 miljonit eurot. Nüüd on investorite kohtumisel ja ametlikumas vormis välja öeldud 430 miljoni euro suurune prognoos ning turg rõkkab.
Sisuliselt pole lugu muutunud paremaks kui varem kommunikeeritud – pigem vastupidi, prognoositav käive on isegi veidi madalam. Vahel tundub, et turul loeb rohkem uus pealkiri kui juba avaldatud info.
No ainult pealkirjade lugemisega on ennegi kümneid miljoneid teenitud ;)
Meil siin kandis lähevad piima ja juustu tehased pankrotti. Kuidas seal kandis need nii palju kasumlikumad järsku on?
Sel kolmapäeval, 10 juunil avaldab ettevõte mai kuu esmased müüginumbrid. Ettevõtte uuendatud aastase käibeprognoosi põhjal peaks järgnevate kuude keskmine müügikäive olema ligikaudu 38 miljonit eurot kuus. Minu hinnangul kujuneb mai müügikäibeks 36,5 miljonit eurot, mis oleks võrreldes 2026. aasta aprilliga umbes 2 miljonit eurot rohkem.
decibel05/06 09:19Siit küsimus, milline Balti aktsia on veel oma kõigi aegade tipu lähedal?
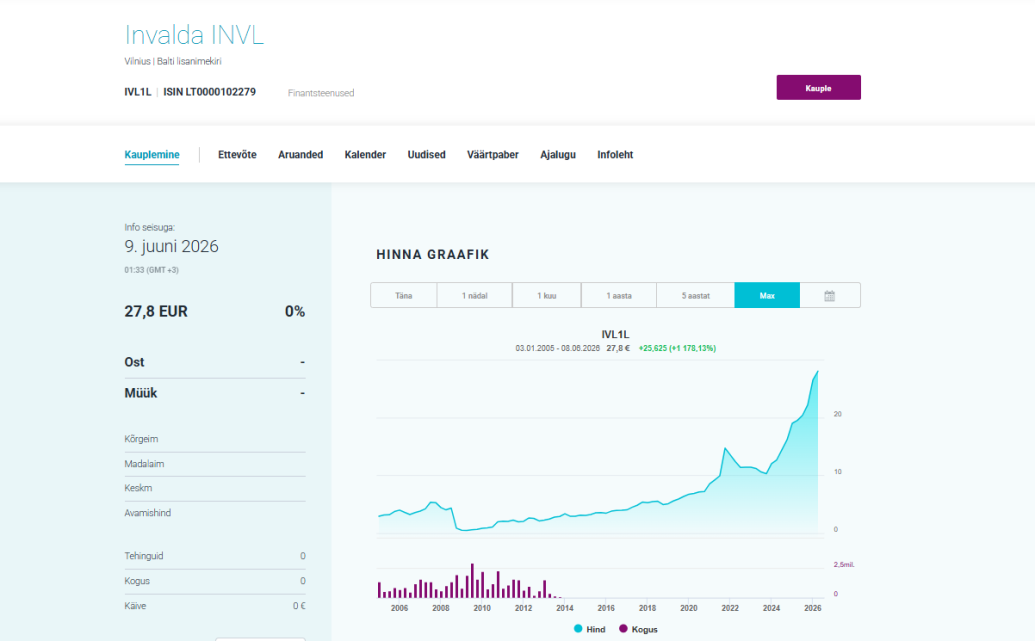
Invalda kindlasti on mitte lähedal, vaid ATH:
VILVI Groupi konsolideeritud müügitulu ulatus 2026. aasta mais 33,59 miljoni euroni. See on 38,9% rohkem kui 2025. aasta mais.
VILVI Groupi viimaste kuude müügikäive on stabiliseerunud umbes 34 miljoni euro tasemele kuus. See viitab sellele, et ettevõte keskendub praegu tõenäoliselt tootmise ja tegevuste optimeerimisele, sealhulgas hiljutise omandamise integreerimisele. Sellises olukorras ei tohiks täiendav 10–15% mahukasv olla ettevõtte jaoks ülemäära keeruline eesmärk. Samas olid minu varasemad kasvuootused mõnevõrra agressiivsemad ning ootasin veelgi kiiremat müügitulu kasvu.
Praegu jääb küll mulje, et investorite arvates saavad aktsiad varsti otsa. Kui hetkel alla kahetuhandene order sisestada, siis ei jääks müügipoolele midagi...
VILVI Group avaldas 2026 I poolaasta tulemused. Teise kvartali mõned tähelepenekud:
Kui aasta esimene kvartal oli marginaalide osas küllaltki tagasihoidlik, siis teises kvartalis toimus tugev taastumine. Teise kvartali kasumlikkuse kasvule aitasid eelkõige kaasa toorpiima kokkuostuhindade langus (-25%) ning Marijampolė liitmisest tulenev mahtude efekt.
Pidades silmas uusi tootmisvõimsusi ja mahutõusu, pean vägagi tõenäoliseks, et teise poolaasta tulemused ületavad esimest poolaastat nii käibe kui ka kasumlikkuse osas. Selle valguses on 2026. aasta EPS-i ootus (sic) 2.0 € täiesti realistlik.
Kui arvestada, et sektori mõistlik P/E võiks olla 10x, on aktsia hinnal tänasest 15,5 euro tasemelt ruumi gravitatsiooni mõnevõrra eirata.
Vaatasin ka põgusalt tulemusi ja veidi teine pilt paistab minule sealt vastu. Kui Q2 kasumist Marijampolė ostutehingu kasum maha arvestada, siis tootmise kasum oli ainult 1,4 miljonit. Korralik langus võrreldes Q1-ga (5,1 miljonit). Kõige suurem küsimärk on see, et kõige olulisem segment ehk juustutootmine on kahjumis.
Marijampolė tehingust saadud ühekordne tulu kajastub finantsaruannetes finantstulude/muude tegevustulude real, mitte otseses ärikasumis (EBIT). See kajastati juba Q1.Kui vaadata puhtalt operatiivset tegevust, teenis ettevõte Q2 jooksul tegevuskasumina (EBIT) ligi 9,1 miljonit eurot (võrreldes Q1 5,4 miljoni euroga).
Piimatööstuse segmentide puhul tuleb arvestada sünergiaga — näiteks vadak ja selle kontsentraadid (mis on praegu kõrge marginaaliga tooted) tekivad otse juustutootmise kõrvalsaadusena. Isegi kui põhijuustu müügihinnad olid globaalsetel turgudel ajutiselt surve all, katab kõrge lisandväärtusega kõrvaltoodete müük selle tsüklilise languse ära ja hoiab katussegmendi tervikuna kasumlikuna.
Selliseid mahtusid selle aktsia puhul naljalt ei näe. Päev pole veel läbi ja hetkel on omanikku vahetanud 16 769 aktsiat… Ahjaa, Anette – märkasin, et sa oled postitanud ka Leedu foorumisse. Panen teistele ka lingi.
Tundub, et saime ka põhjuse. Juhatuse liige ostis 17198 aktsiat...
Ettevõte avaldas augusti müügitulemused. Augusti müügikäive oli 36,41 miljonit eurot, kasvades aastatagusega võrreldes koguni 51,0%. 2026.aasta esimese kaheksa kuu müügikäive ulatus 257,47 miljoni euroni, mis tähendab 34,4% kasvu võrreldes eelmise aasta sama perioodiga.
Ettevõtte poolt kommunikeeritud FY2026 käibe-eesmärk on 430 miljonit eurot. Mina tooksin oma käibeprognoosi siiski veidi allapoole ja prognoosiksin 2026. aasta müügikäibeks 410 miljonit eurot.
Tootmismahtude kasv on jätkuvalt üsna soliidne. Samas tuleb arvestada, et toorpiima hind on pigem madal ning seetõttu on ka mitmete piimatoodete maailmaturuhinnad olnud tarbija vaates soodsamad.
Kuigi rahalise käibe prognoosi korrigeerin mõnevõrra allapoole, jätan EBITDA ja EPS-i ootuse endiselt samale tasemele. Minu hinnangul ei muuda praegused müügitulemused ettevõtte kasumlikkuse väljavaadet oluliselt.
Kui Leedu investeerimisfoorumis on üsna palju skeptikuid, kes ei usu VLP aktsia edasisse tõusu, siis vähemalt ühel inimesel tundub selles osas usku olevat.
Rimantas Jancevičius, Vilkyškių Pieninė juhatuse liige, ostis 23. septembril 5000 VLP aktsiat keskmise hinnaga 15,34 eurot. Jancevičius on ettevõtte juhatuse liige ja vastutab tooraine ostude eest.
Minu hinnangul on see päris huvitav insider-tehing – eriti praeguse hinnataseme juures. Aktsia sulgus 23. septembril 15,25 euro juures ning 15 euro piirkond on viimastel nädalatel päris hästi vastu pidanud.
Kui Q3 tuleb tõesti tugeva käibe ja paraneva kasumlikkusega ning EBITDA marginaal peaks taas ületama 10% taseme, võib see anda aktsiale järgmise tõuke.
Tehnilise pildi järgi on hetkel oluline tugi 15,00 € juures ning vastupanu 15,50–16,00 € piirkonnas. 16 euro tasemest ülespoole murdumine suurema käibega muudaks tehnilise pildi märksa tugevamaks.
Seega on praegu päris huvitav olukord: fundamentaalselt ootame Q3 numbreid, tehniliselt hoiab 15 € tase ning samal ajal suurendas juhatuse liige oma isiklikku positsiooni.
Eks Q3 näitab, kas Jancevičiuse ajastus oli hea.
Leedukad arutasid mingi aeg tagasi foorumis võimaliku piimaostu kartellikokkuleppe uurimise üle. Kui sa räägid, et Rimantas vastutab tooraineostude eest ja ikkagi ostab oma raha eet 5000 aktsia suuruse paki (mis ei ole enam just kommiraha), siis äkki ei ole need hirmud nii reaalsed…
Kui toimub toorpiima kokkuostuhindade langus, siis toimub see tõenäoliselt laiapõhjaliselt. Küsimus on pigem selles, kas hinnalangus toimub turuosaliste vahel koordineeritult. Selle kohta tõendite leidmine on kahtlemata keeruline. Teema ei ole otseselt seotud VLP-ga, vaid puudutab Leedu suuremaid piimatöötlejaid tervikuna.
Muuseas, kuu alguses tehti päris julge tehing, kui Rimantas Jancevičius soetas 17 198 VLP aktsiat keskmise hinnaga 15,45 eurot.
Kuidas on võimalik spontaanselt osta turult kümnete tuhandete kaupa aktsiaid kellegagi eelnevalt kokku lepimata, kui mõnel päeval (nt täna) on käive 1232 eurot. Toomas Tool sai kunagi samalaadsete tehingute eest kriminaalasja...
Vilkyskiu Pienine avaldas septembri müügitulu: 39,65 miljonit eurot, mis on 63,2% suurem võrreldes 2025. aasta septembriga. Selle aasta 9 kuu kumulatiivne müügitulu: 297 miljonit eurot, mis tähistab 37,7% kasvu võrreldes eelmise aasta sama perioodiga.
Ootuspäraselt tugev septembri müügitulu, mis kinnitab ettevõtte kiiret kasvufaasi.